O que é a Calculadora de Capacidade de Compra de Imóvel?
Esta calculadora estima o preço máximo do imóvel que você consegue pagar com tranquilidade, com base na sua renda, nas dívidas existentes, na entrada e nas condições atuais do financiamento. Os credores costumam usar a relação dívida/renda (DTI, na sigla em inglês) para decidir quanto você pode tomar emprestado, e esta ferramenta transforma essa regra em um valor concreto em dólares para o imóvel que você pode almejar.
Como usar
Informe sua renda mensal bruta (antes dos impostos), o total dos pagamentos mensais recorrentes de dívidas (financiamento de carro, financiamento estudantil, cartões de crédito), o valor em dinheiro que pretende dar de entrada, sua relação DTI máxima, a taxa de juros anual do financiamento e o prazo do empréstimo em anos. O resultado mostra o valor máximo da sua parcela mensal de moradia, o valor do empréstimo que ela comporta e o preço total do imóvel, incluindo a entrada.
A fórmula explicada
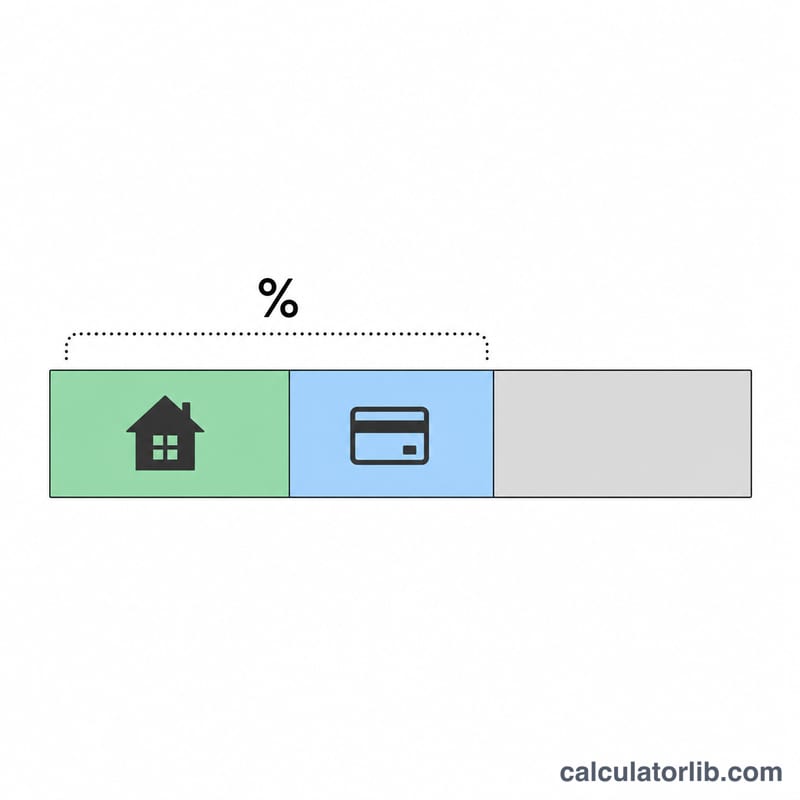
Primeiro encontramos a maior parcela mensal que um credor permitiria: $$\text{PagamentoMáximo} = \text{Renda} \times \text{DTI} - \text{Dívidas}$$. Em seguida, convertemos essa parcela mensal em valor de empréstimo usando a fórmula do valor presente de uma anuidade, em que \(r\) é a taxa de juros mensal (anual ÷ 12) e \(n\) é o número de parcelas mensais (anos × 12): $$\text{Empréstimo} = \text{PagamentoMáximo} \times \frac{1-(1+r)^{-n}}{r}$$. Por fim, somando a sua entrada, obtém-se o preço do imóvel que você pode pagar.
Exemplo prático
Suponha que você ganhe $6.000/mês, pague $500/mês em dívidas, pretenda dar $40.000 de entrada, use um DTI de 36%, uma taxa de 6,5% e um prazo de 30 anos. \(\text{PagamentoMáximo} = 6\,000 \times 0{,}36 - 500 = \$1\,660\). Com \(r = 0{,}0054167\) e \(n = 360\), o valor do empréstimo é de cerca de $262.650. Somando a entrada de $40.000, chega-se a um preço acessível de imóvel de aproximadamente $302.650.
Perguntas frequentes
Qual DTI devo usar? Os financiamentos convencionais costumam limitar o DTI total em torno de 36–43%. Uma relação menor deixa mais folga no seu orçamento.
Isso inclui impostos e seguro? A parcela máxima representa o seu orçamento total de moradia; impostos sobre o imóvel, seguro e taxas de condomínio (HOA) saem dele, então o orçamento real para principal e juros do financiamento pode ser menor.
Por que uma taxa de juros mais alta reduz o preço do meu imóvel? Uma taxa mais alta significa que uma parte maior de cada parcela vai para os juros, então a mesma parcela comporta um empréstimo menor.