Что такое калькулятор доступности жилья?
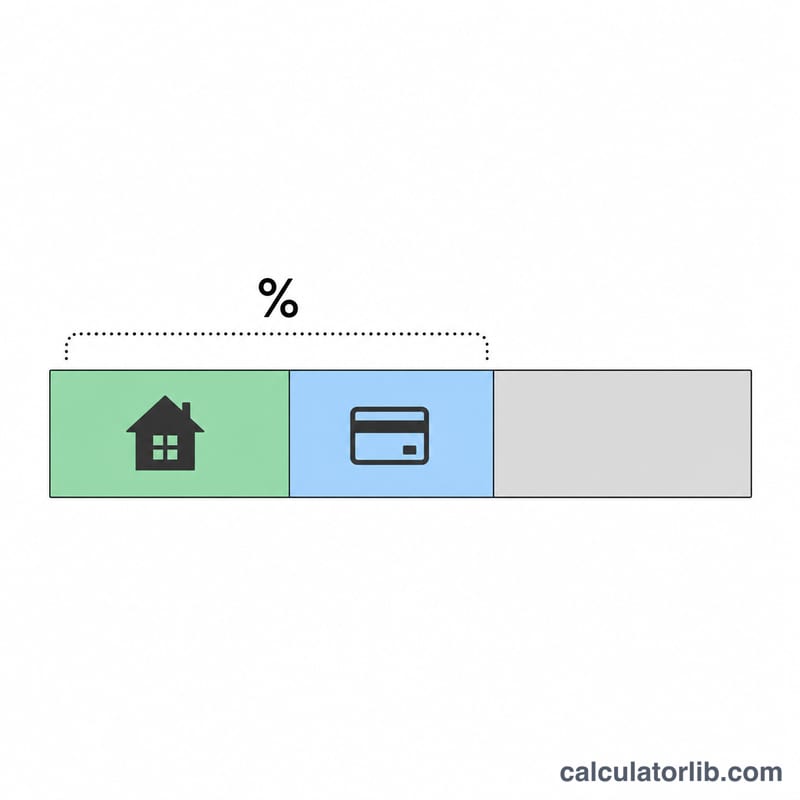
Этот калькулятор показывает, дом какой максимальной стоимости вы можете комфортно себе позволить, учитывая ваш доход, текущие долги, первоначальный взнос и актуальные условия ипотеки. Расчёт ориентирован на американскую практику: банки в США оценивают заёмщиков по коэффициенту долговой нагрузки — DTI (debt-to-income ratio), и именно этот показатель определяет, какую сумму вам одобрят. В России банки используют похожий принцип (показатель долговой нагрузки, ПДН), но конкретные лимиты и правила отличаются, поэтому результаты стоит воспринимать прежде всего применительно к США.
Как пользоваться калькулятором
Укажите валовый месячный доход (до уплаты налогов), сумму всех регулярных ежемесячных платежей по долгам (автокредиты, студенческие займы, кредитные карты), сумму, которую планируете внести в качестве первого взноса, максимальный коэффициент DTI, годовую процентную ставку по ипотеке и срок кредита в годах. В результате вы увидите максимальный ежемесячный платёж за жильё, сумму кредита, которую он позволяет взять, и общую стоимость дома с учётом первоначального взноса.
Разбираем формулу
Сначала определяем максимальный ежемесячный платёж, который одобрит банк: $$\text{МаксПлатёж} = \text{Доход} \times \text{DTI} - \text{Долги}$$. Затем переводим этот платёж в сумму кредита по формуле приведённой стоимости аннуитета, где \(r\) — месячная процентная ставка (годовая ÷ 12), а \(n\) — количество ежемесячных платежей (годы × 12): $$\text{Кредит} = \text{МаксПлатёж} \times \frac{1-(1+r)^{-n}}{r}$$. Наконец, прибавив первоначальный взнос, получаем стоимость дома, которую вы можете себе позволить.
Пример расчёта
Допустим, вы зарабатываете 6 000 $ в месяц, платите 500 $ в месяц по долгам, планируете внести 40 000 $ первого взноса, используете DTI 36 %, ставку 6,5 % и срок 30 лет. $$\text{МаксПлатёж} = 6\,000 \times 0{,}36 - 500 = 1\,660\ \$$$ При \(r = 0{,}0054167\) и \(n = 360\) сумма кредита составит около 262 650 $. Прибавив первоначальный взнос 40 000 $, получаем доступную стоимость дома примерно 302 650 $.
Цены на жильё: Россия и другие рынки, как быстро они растут
Цены на жильё: Россия — по данным Банка международных расчётов (BIS), который выбирает для каждой экономики национальный индикатор, наиболее близкий к охвату всей страны и всех типов жилья. Индикаторы разных стран различаются по охвату и методике.
- Россия · 1 год, по 2026-Q2
- +14,4 %
- С учётом инфляции · 1 год, по 2026-Q2
- +8,3 %
- 5 лет, 2021-Q2 — 2026-Q2
- +106,9 %
- Последний квартал
- 2026-Q2
Изменения за 1 год опубликованы BIS; изменение за 5 лет рассчитано CalculatorLib по номинальному индексу BIS.
Другие рынки
Официальные индексы цен на жильё в США, Великобритании и Европе, обновляются автоматически. Индекс отслеживает цену сопоставимого жилья во времени, поэтому изменения сравнивают одинаковое с одинаковым.
- Соединенные Штаты · 1 год
- +2,1 %
- Соединенные Штаты · 5 лет
- +33,4 %
- Дата
- 2026-Q2
Ставки по ипотеке
Средняя стоимость нового ипотечного кредита по данным, которые банки передают в Европейский центральный банк. Изменение за 12 месяцев рассчитано CalculatorLib.
- Ставка по ипотеке · Еврозона (2026-09)
- 3,62 % +0,31 п.п. с 2025-09
Соединенные Штаты: штаты с самым быстрым и самым медленным ростом (2026-Q2)
По стране: +2,1 % за 1 год, +33,4 % за 5 лет.
| Штат | 1 год | 5 лет |
|---|---|---|
| Самый быстрый рост | ||
| Alaska | +8,3 % | +37,0 % |
| Vermont | +7,2 % | +51,8 % |
| Hawaii | +5,9 % | +39,1 % |
| West Virginia | +5,7 % | +40,5 % |
| Illinois | +5,5 % | +43,9 % |
| Самый медленный рост | ||
| New Mexico | −1,2 % | +34,6 % |
| Washington | −1,0 % | +19,6 % |
| Colorado | −0,6 % | +15,7 % |
| California | −0,3 % | +17,1 % |
| Oregon | +0,2 % | +15,7 % |
Великобритания: средняя цена по регионам (2026-08)
| Регион | Средняя цена | 1 год |
|---|---|---|
| Великобритания | £273 037 | +0,9 % |
| England | £293 525 | +0,4 % |
| Scotland | £198 397 | +2,9 % |
| Wales | £216 363 | +3,1 % |
| London | £554 430 | −2,2 % |
Европа: изменение цен на жильё по странам (2025)
Среднее по ЕС: +5,5 % за 1 год.
| Страна | 1 год | 5 лет |
|---|---|---|
| Венгрия | +18,3 % | +105,3 % |
| Португалия | +17,6 % | +71,0 % |
| Болгария | +14,6 % | +81,4 % |
| Хорватия | +13,9 % | +73,9 % |
| Испания | +12,7 % | +41,6 % |
| Словакия | +12,4 % | +40,8 % |
| Чехия | +10,4 % | +59,5 % |
| Литва | +9,8 % | +82,8 % |
| Нидерланды | +8,5 % | +49,3 % |
| Латвия | +7,6 % | +46,8 % |
| Ирландия | +7,5 % | +46,3 % |
| Дания | +7,5 % | +25,1 % |
| Словения | +7,3 % | +58,4 % |
| Мальта | +6,0 % | +34,7 % |
| Румыния | +5,7 % | +28,3 % |
| Норвегия | +5,7 % | +28,2 % |
| Эстония | +5,2 % | +66,2 % |
| Исландия | +5,1 % | +66,7 % |
| Польша | +4,9 % | +60,2 % |
| Кипр | +4,5 % | +28,4 % |
| Италия | +4,0 % | +15,7 % |
| Германия | +3,2 % | +10,1 % |
| Бельгия | +3,2 % | +22,7 % |
| Австрия | +2,5 % | +23,3 % |
| Люксембург | +1,6 % | +9,3 % |
| Швеция | +1,0 % | +9,3 % |
| Франция | +0,7 % | +9,1 % |
| Финляндия | −2,3 % | −6,2 % |
Германия: изменение цен на жильё по типу района (2026-Q2)
Destatis публикует этот индекс по типам районов, а не одним общенациональным показателем; каждое изменение — по сравнению с 2025-Q2.
| Тип района | 1 год |
|---|---|
| Метрополии (7 крупнейших городов) | −0,4 % |
| Другие крупные города окружного подчинения | +2,0 % |
| Городские районы | +0,5 % |
| Сельские районы с уплотнением | −1,8 % |
| Малонаселённые сельские районы | −0,6 % |
Последнее значение: 2026-Q2 Данные обновлены 2026-11-15 · актуально
Источник: Bank for International Settlements (BIS) Условия допустимого использования статистики БМР; Federal Housing Finance Agency (FHFA), House Price Index FHFA copyright notice; Contains HM Land Registry data © Crown copyright and database right Open Government Licence v3.0; Eurostat, House price index (prc_hpi_a) Eurostat reuse policy (CC BY 4.0); © Statistisches Bundesamt (Destatis), 2026 Datenlizenz Deutschland – Namensnennung – Version 2.0; European Central Bank, MFI interest rate statistics Правила повторного использования данных ЕЦБ
Процентные изменения рассчитаны CalculatorLib на основе опубликованных индексов. Подписи переведены CalculatorLib: это не официальный перевод BIS.
Сведения об источнике и методология
- Bank for International Settlements (BIS) — Selected residential property prices
- Federal Housing Finance Agency (FHFA), House Price Index
- Contains HM Land Registry data © Crown copyright and database right
- Eurostat, House price index (prc_hpi_a)
- © Statistisches Bundesamt (Destatis), 2026 — Häuserpreisindex nach siedlungsstrukturellen Kreistypen
- European Central Bank, MFI interest rate statistics
Частые вопросы
Какой DTI выбрать? По стандартным (conventional) ипотечным программам в США общий DTI обычно ограничен на уровне 36–43 %. Чем ниже коэффициент, тем больше свободы в вашем бюджете.
Входят ли сюда налоги и страховка? Максимальный платёж — это весь ваш бюджет на жильё. Из него же оплачиваются налог на недвижимость, страховка и взносы в ассоциацию домовладельцев (HOA), поэтому фактический бюджет на основной долг и проценты по ипотеке может оказаться меньше.
Почему более высокая ставка уменьшает стоимость дома? При высокой ставке бо́льшая часть платежа уходит на проценты, поэтому тот же платёж позволяет взять меньшую сумму кредита.