होम अफोर्डेबिलिटी कैलकुलेटर क्या है?
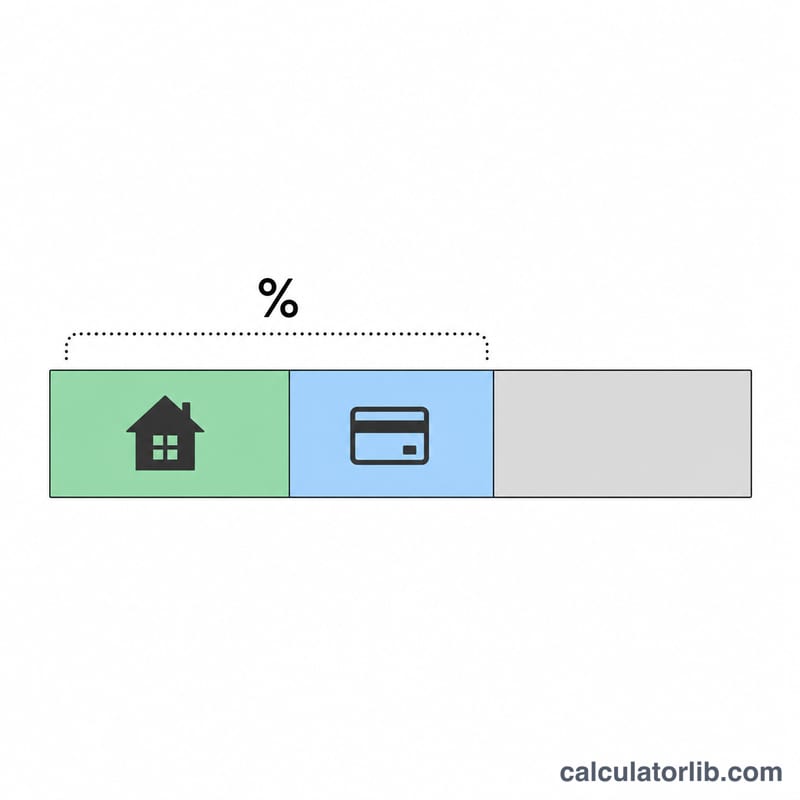
यह कैलकुलेटर आपकी आय, मौजूदा कर्ज़, डाउन पेमेंट और चल रही मॉर्गेज शर्तों के आधार पर यह अनुमान लगाता है कि आप आराम से कितनी कीमत का घर खरीद सकते हैं। बैंक और लोन देने वाले संस्थान आमतौर पर डेट-टू-इनकम (DTI) रेशियो के ज़रिए यह तय करते हैं कि वे आपको कितना लोन दे सकते हैं, और यह टूल उसी नियम को आपके लिए घर की एक ठोस कीमत में बदल देता है। ध्यान दें कि यह कैलकुलेटर अमेरिकी मॉर्गेज प्रणाली (डॉलर में) के हिसाब से बना है; भारत में होम लोन की EMI, eligibility और ब्याज दर के नियम अलग हो सकते हैं, फिर भी DTI का बुनियादी सिद्धांत हर जगह काम आता है।
इसका इस्तेमाल कैसे करें
अपनी ग्रॉस मासिक आय (टैक्स कटने से पहले) दर्ज करें, फिर अपने सभी नियमित मासिक कर्ज़ की किस्तें (कार लोन, स्टूडेंट लोन, क्रेडिट कार्ड) डालें। इसके बाद वह रकम भरें जो आप डाउन पेमेंट के तौर पर देना चाहते हैं, अपना अधिकतम DTI रेशियो, सालाना मॉर्गेज ब्याज दर और लोन की अवधि (सालों में) दर्ज करें। नतीजा आपको आपकी अधिकतम मासिक हाउसिंग किस्त, उससे मिलने वाली लोन राशि और डाउन पेमेंट सहित घर की कुल कीमत दिखाएगा।
फ़ॉर्मूला समझें
सबसे पहले हम यह निकालते हैं कि लोन देने वाला आपको ज़्यादा से ज़्यादा कितनी मासिक किस्त की इजाज़त देगा: अधिकतम किस्त = आय × DTI − कर्ज़। इसके बाद हम इस मासिक किस्त को एन्युटी के प्रेज़ेंट-वैल्यू फ़ॉर्मूले की मदद से लोन राशि में बदलते हैं, जहाँ r मासिक ब्याज दर है (सालाना ÷ 12) और n कुल मासिक किस्तों की संख्या है (साल × 12): लोन = अधिकतम किस्त × (1 − (1 + r)−n) / r। आख़िर में इसमें आपकी डाउन पेमेंट जोड़ने पर आपको उस घर की कीमत मिल जाती है जो आप खरीद सकते हैं।
$$\text{Home Price} = M \cdot \frac{1-(1+r)^{-n}}{r} + \text{Down Payment}$$
$$\text{where}\quad \left\{ \begin{aligned} M &= \text{Income} \cdot \frac{\text{DTI \%}}{100} - \text{Debts} \\ r &= \dfrac{\text{Rate \%}}{1200} \\ n &= 12 \cdot \text{Term (yrs)} \end{aligned} \right.$$
उदाहरण के साथ समझें
मान लीजिए आपकी आय $6,000/माह है, आप $500/माह कर्ज़ की किस्तें भरते हैं, $40,000 डाउन पेमेंट देने की योजना है, और आप 36% DTI, 6.5% ब्याज दर तथा 30 साल की अवधि चुनते हैं। तो अधिकतम किस्त \(= 6{,}000 \times 0.36 - 500 = \$1{,}660\)। \(r = 0.0054167\) और \(n = 360\) के साथ लोन राशि लगभग $262,650 बनती है। इसमें $40,000 की डाउन पेमेंट जोड़ने पर आपकी अफोर्डेबल घर की कीमत करीब $302,650 हो जाती है।
भारत और अन्य बाज़ारों में मकानों की कीमतें: कितनी तेज़ी से बढ़ रही हैं
भारत में आवासीय संपत्ति की कीमतें, बैंक फ़ॉर इंटरनेशनल सेटलमेंट्स (BIS) के अनुसार — BIS हर अर्थव्यवस्था के लिए वह राष्ट्रीय सूचकांक चुनता है जो पूरे देश और सभी प्रकार के घरों के सबसे करीब हो। देशों के सूचकांक दायरे और पद्धति में अलग-अलग होते हैं।
- भारत · 2026-Q2 तक 1 वर्ष
- +3.6%
- महंगाई घटाकर · 2026-Q2 तक 1 वर्ष
- −0.3%
- 5 वर्ष, 2021-Q2 से 2026-Q2
- +23.9%
- नवीनतम तिमाही
- 2026-Q2
1 वर्ष के बदलाव BIS द्वारा प्रकाशित हैं; 5 वर्ष का बदलाव CalculatorLib ने BIS के नाममात्र सूचकांक से निकाला है।
अन्य बाज़ार
अमेरिका, ब्रिटेन और यूरोप के आधिकारिक हाउस प्राइस इंडेक्स, अपने-आप अपडेट। इंडेक्स समय के साथ तुलनीय घरों की कीमत पर नज़र रखता है, इसलिए बदलाव एक जैसे घरों की तुलना करते हैं।
- संयुक्त राज्य · 1 वर्ष
- +2.1%
- संयुक्त राज्य · 5 वर्ष
- +33.4%
- तारीख
- 2026-Q2
गृह ऋण दरें
एक नए गृह ऋण की औसत लागत, जैसा कि बैंक यूरोपीय केंद्रीय बैंक को बताते हैं। 12 महीनों का बदलाव CalculatorLib द्वारा गणना किया गया है।
- गृह ऋण दर · यूरो क्षेत्र (2026-09)
- 3.62% 2025-09 से +0.31 प्रतिशत अंक
संयुक्त राज्य: सबसे तेज़ और सबसे धीमी वृद्धि वाले राज्य (2026-Q2)
राष्ट्रीय: 1 वर्ष में +2.1%, 5 वर्ष में +33.4%।
| राज्य | 1 वर्ष | 5 वर्ष |
|---|---|---|
| सबसे तेज़ वृद्धि | ||
| Alaska | +8.3% | +37.0% |
| Vermont | +7.2% | +51.8% |
| Hawaii | +5.9% | +39.1% |
| West Virginia | +5.7% | +40.5% |
| Illinois | +5.5% | +43.9% |
| सबसे धीमी वृद्धि | ||
| New Mexico | −1.2% | +34.6% |
| Washington | −1.0% | +19.6% |
| Colorado | −0.6% | +15.7% |
| California | −0.3% | +17.1% |
| Oregon | +0.2% | +15.7% |
ब्रिटेन: क्षेत्र के अनुसार औसत कीमत (2026-08)
| क्षेत्र | औसत कीमत | 1 वर्ष |
|---|---|---|
| यूनाइटेड किंगडम | £273,037 | +0.9% |
| England | £293,525 | +0.4% |
| Scotland | £198,397 | +2.9% |
| Wales | £216,363 | +3.1% |
| London | £554,430 | −2.2% |
यूरोप: देश के अनुसार मकानों की कीमत में बदलाव (2025)
ईयू औसत: 1 वर्ष में +5.5%।
| देश | 1 वर्ष | 5 वर्ष |
|---|---|---|
| हंगरी | +18.3% | +105.3% |
| पुर्तगाल | +17.6% | +71.0% |
| बुल्गारिया | +14.6% | +81.4% |
| क्रोएशिया | +13.9% | +73.9% |
| स्पेन | +12.7% | +41.6% |
| स्लोवाकिया | +12.4% | +40.8% |
| चेकिया | +10.4% | +59.5% |
| लिथुआनिया | +9.8% | +82.8% |
| नीदरलैंड | +8.5% | +49.3% |
| लातविया | +7.6% | +46.8% |
| आयरलैंड | +7.5% | +46.3% |
| डेनमार्क | +7.5% | +25.1% |
| स्लोवेनिया | +7.3% | +58.4% |
| माल्टा | +6.0% | +34.7% |
| रोमानिया | +5.7% | +28.3% |
| नॉर्वे | +5.7% | +28.2% |
| एस्टोनिया | +5.2% | +66.2% |
| आइसलैंड | +5.1% | +66.7% |
| पोलैंड | +4.9% | +60.2% |
| साइप्रस | +4.5% | +28.4% |
| इटली | +4.0% | +15.7% |
| जर्मनी | +3.2% | +10.1% |
| बेल्जियम | +3.2% | +22.7% |
| ऑस्ट्रिया | +2.5% | +23.3% |
| लग्ज़मबर्ग | +1.6% | +9.3% |
| स्वीडन | +1.0% | +9.3% |
| फ़्रांस | +0.7% | +9.1% |
| फ़िनलैंड | −2.3% | −6.2% |
जर्मनी: ज़िले के प्रकार के अनुसार मकानों की कीमत में बदलाव (2026-Q2)
Destatis यह इंडेक्स ज़िले के प्रकार के अनुसार प्रकाशित करता है, एक राष्ट्रीय आंकड़े के रूप में नहीं; हर बदलाव की तुलना 2025-Q2 से है।
| ज़िले का प्रकार | 1 वर्ष |
|---|---|
| महानगर (7 सबसे बड़े शहर) | −0.4% |
| अन्य बड़े स्वतंत्र शहर | +2.0% |
| शहरी ज़िले | +0.5% |
| घनत्व बढ़ते ग्रामीण ज़िले | −1.8% |
| कम आबादी वाले ग्रामीण ज़िले | −0.6% |
नवीनतम आंकड़ा: 2026-Q2 डेटा अपडेट 2026-11-15 · ताज़ा
स्रोत: Bank for International Settlements (BIS) BIS आँकड़ों के अनुमत उपयोग की शर्तें; Federal Housing Finance Agency (FHFA), House Price Index FHFA copyright notice; Contains HM Land Registry data © Crown copyright and database right Open Government Licence v3.0; Eurostat, House price index (prc_hpi_a) Eurostat reuse policy (CC BY 4.0); © Statistisches Bundesamt (Destatis), 2026 Datenlizenz Deutschland – Namensnennung – Version 2.0; European Central Bank, MFI interest rate statistics ECB की पुन: उपयोग नीति
प्रतिशत बदलाव CalculatorLib ने प्रकाशित इंडेक्स से निकाले हैं। लेबल का अनुवाद CalculatorLib ने किया है: यह BIS का आधिकारिक अनुवाद नहीं है।
स्रोत का विवरण और कार्यप्रणाली
- Bank for International Settlements (BIS) — Selected residential property prices
- Federal Housing Finance Agency (FHFA), House Price Index
- Contains HM Land Registry data © Crown copyright and database right
- Eurostat, House price index (prc_hpi_a)
- © Statistisches Bundesamt (Destatis), 2026 — Häuserpreisindex nach siedlungsstrukturellen Kreistypen
- European Central Bank, MFI interest rate statistics
अक्सर पूछे जाने वाले सवाल
मुझे कौन-सा DTI इस्तेमाल करना चाहिए? पारंपरिक लोन में कुल DTI आमतौर पर 36–43% के आसपास तय होता है। कम रेशियो रखने से आपके बजट में ज़्यादा गुंजाइश बनी रहती है।
क्या इसमें टैक्स और बीमा शामिल हैं? अधिकतम किस्त आपके कुल हाउसिंग बजट को दर्शाती है; प्रॉपर्टी टैक्स, बीमा और HOA फ़ीस इसी में से कटते हैं, इसलिए सिर्फ़ मूलधन और ब्याज के लिए आपका असल बजट इससे कम हो सकता है।
ज़्यादा ब्याज दर से मेरे घर की कीमत क्यों घट जाती है? ज़्यादा ब्याज दर का मतलब है कि हर किस्त का बड़ा हिस्सा ब्याज में चला जाता है, इसलिए उतनी ही किस्त से कम लोन मिल पाता है।