À quoi sert le calculateur de capacité d'achat immobilier ?
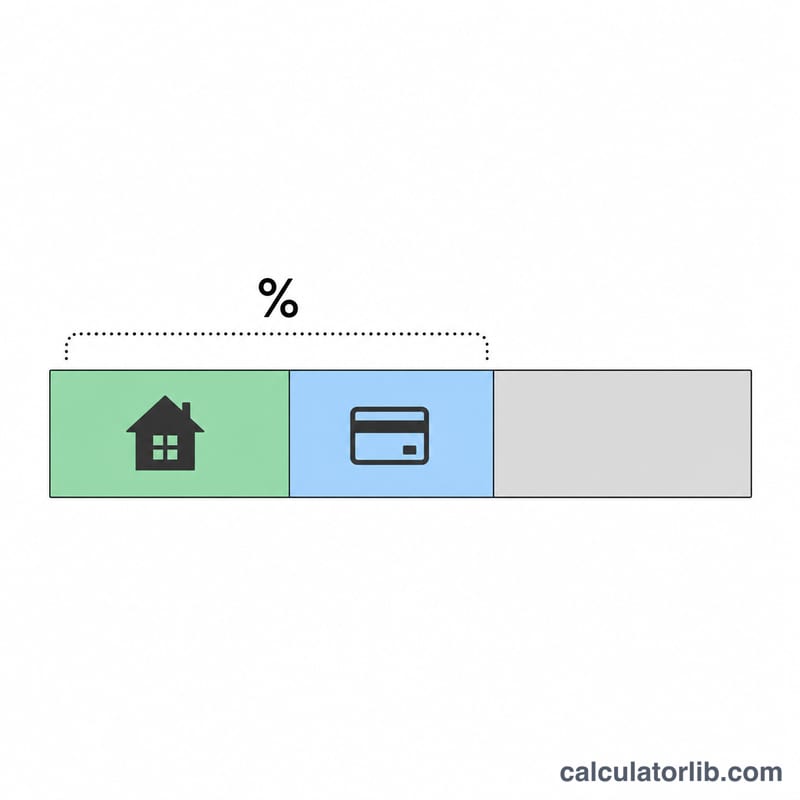
Cet outil estime le prix maximal du bien que vous pouvez acheter sereinement, en tenant compte de vos revenus, de vos dettes existantes, de votre apport et des conditions de prêt en vigueur. Les organismes prêteurs s'appuient généralement sur un taux d'endettement (DTI, debt-to-income) pour déterminer le montant qu'ils acceptent de vous prêter ; ce calculateur traduit cette règle en un budget concret pour la maison que vous visez. À noter : le modèle DTI présenté ici reflète surtout les pratiques des prêteurs nord-américains. En France, les banques raisonnent plutôt en taux d'endettement plafonné autour de 35 % (assurance comprise) selon les recommandations du HCSF, mais la logique de calcul reste comparable.
Comment l'utiliser
Saisissez vos revenus mensuels bruts (avant impôts), le total de vos mensualités récurrentes (crédit auto, prêt étudiant, cartes de crédit), l'apport que vous comptez verser, votre taux d'endettement (DTI) maximal, le taux d'intérêt annuel du prêt et la durée du crédit en années. Le résultat affiche votre mensualité de logement maximale, le montant du prêt qu'elle permet d'obtenir et le prix total du bien, apport compris.
La formule expliquée
On détermine d'abord la mensualité la plus élevée qu'un prêteur acceptera : \(\text{Mensualité max} = \text{Revenus} \times \text{DTI} - \text{Dettes}\). On convertit ensuite cette mensualité en montant empruntable grâce à la formule de la valeur actuelle d'une annuité, où \(r\) correspond au taux d'intérêt mensuel (taux annuel ÷ 12) et \(n\) au nombre de mensualités (années × 12) :
$$\text{Prêt} = \text{Mensualité max} \times \frac{1-(1+r)^{-n}}{r}$$En ajoutant votre apport, on obtient enfin le prix du bien que vous pouvez vous offrir.
Exemple chiffré
Imaginons que vous gagniez 6 000 $/mois, que vous remboursiez 500 $/mois de dettes, que vous prévoyiez 40 000 $ d'apport, avec un DTI de 36 %, un taux de 6,5 % et une durée de 30 ans. \(\text{Mensualité max} = 6\,000 \times 0{,}36 - 500 = 1\,660\) $. Avec \(r = 0{,}0054167\) et \(n = 360\), le montant empruntable atteint environ 262 650 $. En ajoutant les 40 000 $ d'apport, vous obtenez un budget maison d'environ 302 650 $.
Prix de l’immobilier : à quelle vitesse ils augmentent
Indices officiels des prix des logements aux États-Unis, au Royaume-Uni et en Europe, mis à jour automatiquement. Un indice suit le prix de logements comparables dans le temps : les variations comparent donc des biens équivalents.
- France · 1 an
- +0,7 %
- France · 5 ans
- +9,1 %
- Au
- 2025
Taux des crédits immobiliers
Ce que coûte en moyenne un nouveau crédit immobilier, selon les déclarations des banques à la Banque centrale européenne. La variation sur 12 mois est calculée par CalculatorLib.
- Taux immobilier · France (2026-09)
- 3,19 % +0,20 pt depuis 2025-09
- Taux immobilier · Zone euro (2026-09)
- 3,62 % +0,31 pt depuis 2025-09
États-Unis : États à la plus forte et à la plus faible hausse (2026-Q2)
National : +2,1 % sur 1 an, +33,4 % sur 5 ans.
| État | 1 an | 5 ans |
|---|---|---|
| Plus forte hausse | ||
| Alaska | +8,3 % | +37,0 % |
| Vermont | +7,2 % | +51,8 % |
| Hawaii | +5,9 % | +39,1 % |
| West Virginia | +5,7 % | +40,5 % |
| Illinois | +5,5 % | +43,9 % |
| Plus faible hausse | ||
| New Mexico | −1,2 % | +34,6 % |
| Washington | −1,0 % | +19,6 % |
| Colorado | −0,6 % | +15,7 % |
| California | −0,3 % | +17,1 % |
| Oregon | +0,2 % | +15,7 % |
Royaume-Uni : prix moyen par nation (2026-08)
| Zone | Prix moyen | 1 an |
|---|---|---|
| Royaume-Uni | £273 037 | +0,9 % |
| England | £293 525 | +0,4 % |
| Scotland | £198 397 | +2,9 % |
| Wales | £216 363 | +3,1 % |
| London | £554 430 | −2,2 % |
Europe : évolution des prix des logements par pays (2025)
Moyenne de l’UE : +5,5 % sur 1 an.
| Pays | 1 an | 5 ans |
|---|---|---|
| Hongrie | +18,3 % | +105,3 % |
| Portugal | +17,6 % | +71,0 % |
| Bulgarie | +14,6 % | +81,4 % |
| Croatie | +13,9 % | +73,9 % |
| Espagne | +12,7 % | +41,6 % |
| Slovaquie | +12,4 % | +40,8 % |
| Tchéquie | +10,4 % | +59,5 % |
| Lituanie | +9,8 % | +82,8 % |
| Pays-Bas | +8,5 % | +49,3 % |
| Lettonie | +7,6 % | +46,8 % |
| Irlande | +7,5 % | +46,3 % |
| Danemark | +7,5 % | +25,1 % |
| Slovénie | +7,3 % | +58,4 % |
| Malte | +6,0 % | +34,7 % |
| Roumanie | +5,7 % | +28,3 % |
| Norvège | +5,7 % | +28,2 % |
| Estonie | +5,2 % | +66,2 % |
| Islande | +5,1 % | +66,7 % |
| Pologne | +4,9 % | +60,2 % |
| Chypre | +4,5 % | +28,4 % |
| Italie | +4,0 % | +15,7 % |
| Allemagne | +3,2 % | +10,1 % |
| Belgique | +3,2 % | +22,7 % |
| Autriche | +2,5 % | +23,3 % |
| Luxembourg | +1,6 % | +9,3 % |
| Suède | +1,0 % | +9,3 % |
| France | +0,7 % | +9,1 % |
| Finlande | −2,3 % | −6,2 % |
Allemagne : évolution des prix des logements par type d’arrondissement (2026-Q2)
Destatis publie cet indice par type d’arrondissement, sans chiffre national unique ; chaque variation est calculée par rapport à 2025-Q2.
| Type d’arrondissement | 1 an |
|---|---|
| Métropoles (les 7 plus grandes villes) | −0,4 % |
| Autres grandes villes-arrondissements | +2,0 % |
| Arrondissements urbains | +0,5 % |
| Arrondissements ruraux en voie de densification | −1,8 % |
| Arrondissements ruraux peu peuplés | −0,6 % |
Dernier chiffre : 2025 Données mises à jour le 2026-11-02 · à jour
Source : Federal Housing Finance Agency (FHFA), House Price Index FHFA copyright notice; Contains HM Land Registry data © Crown copyright and database right Open Government Licence v3.0; Eurostat, House price index (prc_hpi_a) Eurostat reuse policy (CC BY 4.0); © Statistisches Bundesamt (Destatis), 2026 Datenlizenz Deutschland – Namensnennung – Version 2.0; European Central Bank, MFI interest rate statistics Politique de réutilisation de la BCE
Les variations en pourcentage sont calculées par CalculatorLib à partir des indices publiés.
Détails de la source et méthodologie
- Federal Housing Finance Agency (FHFA), House Price Index
- Contains HM Land Registry data © Crown copyright and database right
- Eurostat, House price index (prc_hpi_a)
- © Statistisches Bundesamt (Destatis), 2026 — Häuserpreisindex nach siedlungsstrukturellen Kreistypen
- European Central Bank, MFI interest rate statistics
Prix du logement : France : tous les chiffres et l’historique
FAQ
Quel taux d'endettement (DTI) retenir ? Les prêts classiques plafonnent souvent le DTI total autour de 36 à 43 %. En France, la barre se situe plutôt à 35 % assurance incluse. Un taux plus bas vous laisse davantage de marge dans votre budget.
Cela inclut-il les impôts et l'assurance ? La mensualité maximale représente votre enveloppe globale de logement : la taxe foncière, l'assurance et les éventuelles charges de copropriété s'en déduisent. Votre budget réel pour le capital et les intérêts du prêt peut donc être plus faible.
Pourquoi un taux d'intérêt plus élevé réduit-il mon budget maison ? Plus le taux est élevé, plus la part d'intérêts dans chaque mensualité augmente : à mensualité égale, vous pouvez donc emprunter une somme moins importante.