À quoi sert ce calculateur
Cet outil estime le revenu brut nécessaire pour pouvoir acheter un logement, en se basant sur le taux d'endettement « front-end » (DTI, debt-to-income) exigé par le prêteur. Il s'appuie sur les normes hypothécaires américaines, où la fameuse « règle des 28 % » plafonne les charges de logement à 28 % du revenu brut mensuel. Le sigle PITI désigne les quatre composantes d'une mensualité de logement typique aux États-Unis : Principal (capital), Interest (intérêts), Taxes (taxes foncières) et Insurance (assurance habitation) — ici, vous pouvez aussi ajouter les charges de copropriété (HOA) et l'assurance prêt PMI. À noter : en France, les banques raisonnent plutôt avec un taux d'endettement global plafonné autour de 35 %, calculé différemment.
Mode d'emploi
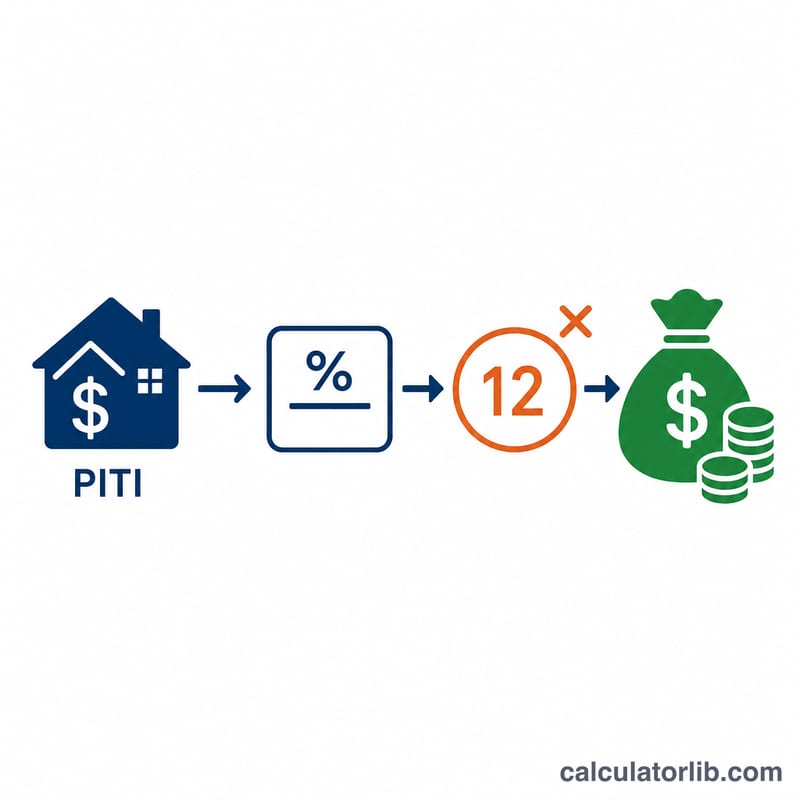
Saisissez votre mensualité de capital et intérêts, vos taxes foncières, votre assurance habitation, ainsi que les éventuelles charges HOA ou la PMI. Indiquez ensuite la limite de DTI « front-end » utilisée par votre prêteur (28 % est la norme ; les acheteurs prudents retiennent parfois 25 %). Le calculateur additionne votre PITI, le divise par la fraction du DTI pour obtenir le revenu mensuel requis, puis le multiplie par 12 pour le montant annuel.
La formule
D'abord, le coût mensuel total du logement : PITI = capital et intérêts + taxes + assurance + HOA/PMI. Ensuite, le revenu nécessaire chaque mois vaut PITI ÷ DTI, et le revenu annuel correspond à ce chiffre × 12.
$$\text{Revenu annuel requis} = \frac{\text{PITI}}{\text{DTI}/100} \times 12$$Par exemple, si le PITI est de 1 600 $ et la limite de DTI de 28 % (0,28), le revenu mensuel requis :
$$1\,600 \div 0{,}28 = 5\,714{,}29\ \$$$soit un revenu annuel de 68 571,43 $.
Exemple chiffré
Imaginons un capital et intérêts de 1 200 $, des taxes de 300 $, une assurance de 100 $ et aucune charge HOA/PMI, avec un DTI de 28 %. Le PITI s'élève à 1 600 $. Le revenu mensuel :
$$1\,600 \div 0{,}28 \approx 5\,714\ \$$$Le revenu annuel ≈ 68 571 $. En resserrant le DTI à 25 %, il faudrait :
$$1\,600 \div 0{,}25 = 6\,400\ \$/\text{mois}$$soit 76 800 $/an.
Prix de l’immobilier : à quelle vitesse ils augmentent
Indices officiels des prix des logements aux États-Unis, au Royaume-Uni et en Europe, mis à jour automatiquement. Un indice suit le prix de logements comparables dans le temps : les variations comparent donc des biens équivalents.
- France · 1 an
- +0,7 %
- France · 5 ans
- +9,1 %
- Au
- 2025
Taux des crédits immobiliers
Ce que coûte en moyenne un nouveau crédit immobilier, selon les déclarations des banques à la Banque centrale européenne. La variation sur 12 mois est calculée par CalculatorLib.
- Taux immobilier · France (2026-09)
- 3,19 % +0,20 pt depuis 2025-09
- Taux immobilier · Zone euro (2026-09)
- 3,62 % +0,31 pt depuis 2025-09
États-Unis : États à la plus forte et à la plus faible hausse (2026-Q2)
National : +2,1 % sur 1 an, +33,4 % sur 5 ans.
| État | 1 an | 5 ans |
|---|---|---|
| Plus forte hausse | ||
| Alaska | +8,3 % | +37,0 % |
| Vermont | +7,2 % | +51,8 % |
| Hawaii | +5,9 % | +39,1 % |
| West Virginia | +5,7 % | +40,5 % |
| Illinois | +5,5 % | +43,9 % |
| Plus faible hausse | ||
| New Mexico | −1,2 % | +34,6 % |
| Washington | −1,0 % | +19,6 % |
| Colorado | −0,6 % | +15,7 % |
| California | −0,3 % | +17,1 % |
| Oregon | +0,2 % | +15,7 % |
Royaume-Uni : prix moyen par nation (2026-08)
| Zone | Prix moyen | 1 an |
|---|---|---|
| Royaume-Uni | £273 037 | +0,9 % |
| England | £293 525 | +0,4 % |
| Scotland | £198 397 | +2,9 % |
| Wales | £216 363 | +3,1 % |
| London | £554 430 | −2,2 % |
Europe : évolution des prix des logements par pays (2025)
Moyenne de l’UE : +5,5 % sur 1 an.
| Pays | 1 an | 5 ans |
|---|---|---|
| Hongrie | +18,3 % | +105,3 % |
| Portugal | +17,6 % | +71,0 % |
| Bulgarie | +14,6 % | +81,4 % |
| Croatie | +13,9 % | +73,9 % |
| Espagne | +12,7 % | +41,6 % |
| Slovaquie | +12,4 % | +40,8 % |
| Tchéquie | +10,4 % | +59,5 % |
| Lituanie | +9,8 % | +82,8 % |
| Pays-Bas | +8,5 % | +49,3 % |
| Lettonie | +7,6 % | +46,8 % |
| Irlande | +7,5 % | +46,3 % |
| Danemark | +7,5 % | +25,1 % |
| Slovénie | +7,3 % | +58,4 % |
| Malte | +6,0 % | +34,7 % |
| Roumanie | +5,7 % | +28,3 % |
| Norvège | +5,7 % | +28,2 % |
| Estonie | +5,2 % | +66,2 % |
| Islande | +5,1 % | +66,7 % |
| Pologne | +4,9 % | +60,2 % |
| Chypre | +4,5 % | +28,4 % |
| Italie | +4,0 % | +15,7 % |
| Allemagne | +3,2 % | +10,1 % |
| Belgique | +3,2 % | +22,7 % |
| Autriche | +2,5 % | +23,3 % |
| Luxembourg | +1,6 % | +9,3 % |
| Suède | +1,0 % | +9,3 % |
| France | +0,7 % | +9,1 % |
| Finlande | −2,3 % | −6,2 % |
Allemagne : évolution des prix des logements par type d’arrondissement (2026-Q2)
Destatis publie cet indice par type d’arrondissement, sans chiffre national unique ; chaque variation est calculée par rapport à 2025-Q2.
| Type d’arrondissement | 1 an |
|---|---|
| Métropoles (les 7 plus grandes villes) | −0,4 % |
| Autres grandes villes-arrondissements | +2,0 % |
| Arrondissements urbains | +0,5 % |
| Arrondissements ruraux en voie de densification | −1,8 % |
| Arrondissements ruraux peu peuplés | −0,6 % |
Dernier chiffre : 2025 Données mises à jour le 2026-11-02 · à jour
Source : Federal Housing Finance Agency (FHFA), House Price Index FHFA copyright notice; Contains HM Land Registry data © Crown copyright and database right Open Government Licence v3.0; Eurostat, House price index (prc_hpi_a) Eurostat reuse policy (CC BY 4.0); © Statistisches Bundesamt (Destatis), 2026 Datenlizenz Deutschland – Namensnennung – Version 2.0; European Central Bank, MFI interest rate statistics Politique de réutilisation de la BCE
Les variations en pourcentage sont calculées par CalculatorLib à partir des indices publiés.
Détails de la source et méthodologie
- Federal Housing Finance Agency (FHFA), House Price Index
- Contains HM Land Registry data © Crown copyright and database right
- Eurostat, House price index (prc_hpi_a)
- © Statistisches Bundesamt (Destatis), 2026 — Häuserpreisindex nach siedlungsstrukturellen Kreistypen
- European Central Bank, MFI interest rate statistics
Prix du logement : France : tous les chiffres et l’historique
FAQ
Qu'est-ce que le DTI « front-end » ? C'est la part de votre revenu brut mensuel consacrée aux charges de logement. De nombreux prêteurs souhaitent la voir égale ou inférieure à 28 %.
Cela inclut-il mes autres dettes ? Non — il s'agit du ratio « front-end » (logement uniquement). Le DTI « back-end » prend en compte les crédits auto, cartes de crédit et prêts étudiants.
Est-ce propre aux États-Unis ? Les conventions des 28 % et du PITI sont des standards hypothécaires américains. Le calcul fonctionne partout, mais les seuils habituels reflètent les pratiques de prêt américaines. En France, par exemple, les règles et les seuils diffèrent sensiblement.