이 계산기는 무엇을 하나요?
이 도구는 대출 기관이 사용하는 프런트엔드 부채상환비율(DTI)을 기준으로, 특정 주택을 구입하기 위해 필요한 총소득(세전 소득)을 추정합니다. 미국 모기지 기준에 맞춰 설계되었으며, 미국에서 흔히 쓰이는 'PITI'와 '28% 룰'에 따르면 주거비가 월 총소득의 28%를 넘지 않도록 권장합니다. PITI는 일반적인 월 주거비를 구성하는 네 가지 항목, 즉 원금(Principal), 이자(Interest), 세금(Taxes), 보험(Insurance)을 뜻하며, 여기서는 관리비(HOA)와 모기지 보험(PMI)까지 추가로 반영할 수 있습니다. 참고로 한국의 대출 규제(DSR·LTV 등)는 산정 방식과 기준이 다르므로, 이 계산기는 미국 주택 구입 시나리오를 가정한 도구로 이해하시는 것이 좋습니다.
사용 방법
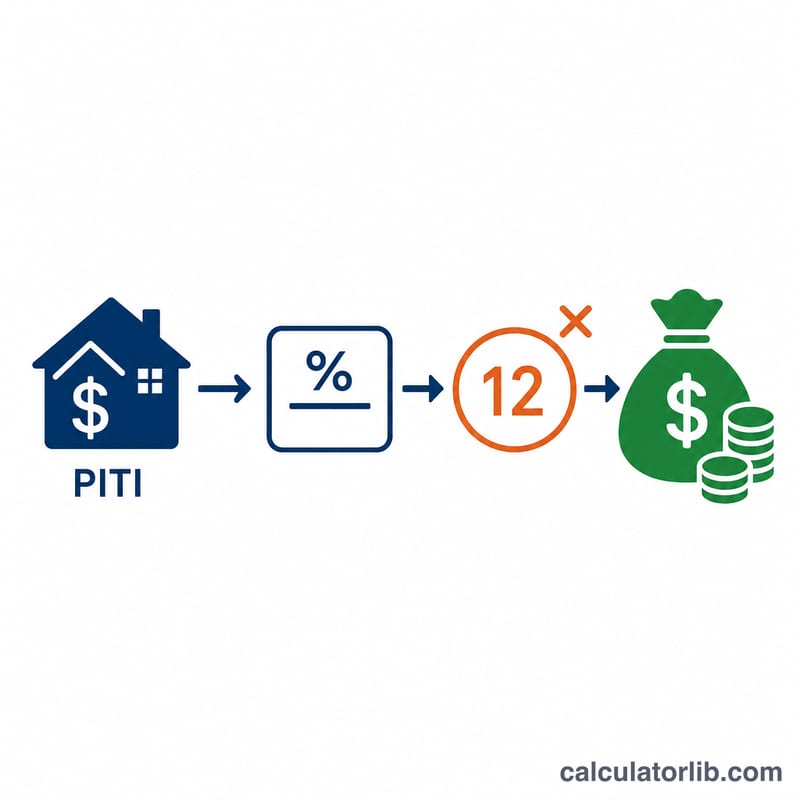
월 원금 및 이자, 재산세, 주택 보험료, 그리고 해당되는 경우 관리비(HOA)나 모기지 보험(PMI)을 입력하세요. 그런 다음 대출 기관이 적용하는 프런트엔드 DTI 한도를 설정합니다(28%가 일반적이며, 보수적으로 접근하려는 분은 25%를 사용하기도 합니다). 계산기는 PITI를 합산한 뒤 이를 DTI 비율로 나누어 필요한 월소득을 구하고, 여기에 12를 곱해 연소득을 산출합니다.
계산 공식
먼저 월 총 주거비를 구합니다: \(\text{PITI} = \text{P\&I} + \text{Tax} + \text{Insurance} + \text{HOA+PMI}\). 이후 필요한 월소득은 \(\text{PITI} \div \text{DTI}\)이며, 연소득은 그 값 \(\times 12\)입니다.
$$\text{Required Annual Income} = \frac{\text{PITI}}{\text{DTI}/100} \times 12$$예를 들어 PITI가 $1,600이고 DTI 한도가 28%(0.28)라면, 필요한 월소득 \(= 1{,}600 \div 0.28 = \$5{,}714.29\), 연소득 \(= \$68{,}571.43\)이 됩니다.
실제 예시
원금·이자가 $1,200, 세금이 $300, 보험이 $100이고 관리비/PMI가 없으며 DTI가 28%라고 가정해 봅시다. \(\text{PITI} = \$1{,}600\). 월소득 \(= 1{,}600 \div 0.28 \approx \$5{,}714\). 연소득 \(\approx \$68{,}571\). 만약 DTI를 25%로 더 엄격하게 잡으면 \(1{,}600 \div 0.25 = \$6{,}400\) 월, 즉 연 \(\$76{,}800\)이 필요합니다.
대한민국 등의 주택 가격: 얼마나 빠르게 오르고 있나
국제결제은행(BIS)이 집계한 대한민국의 주택 가격. BIS는 각 경제권마다 전국·모든 주택 유형에 가장 가까운 국가 지표를 선택합니다. 지표의 포괄 범위와 작성 방법은 나라마다 다릅니다.
- 대한민국 · 2026-Q2까지 1년
- +2.5%
- 물가 반영(실질) · 2026-Q2까지 1년
- −0.5%
- 5년(2021-Q2~2026-Q2)
- +3.6%
- 최근 분기
- 2026-Q2
1년 변동률은 BIS 발표치이며, 5년 변동률은 BIS 명목지수로 CalculatorLib이 계산했습니다.
다른 시장
미국, 영국, 유럽의 공식 주택가격지수(자동 업데이트). 지수는 비슷한 주택의 가격을 시간에 따라 추적하므로 같은 조건으로 변화를 비교할 수 있습니다.
- 미국 · 1년
- +2.1%
- 미국 · 5년
- +33.4%
- 기준일
- 2026-Q2
주택담보대출 금리
은행이 유럽중앙은행에 보고한 신규 주택담보대출의 평균 비용입니다. 12개월 변화는 CalculatorLib이 계산한 값입니다.
- 주택담보대출 금리 · 유로존 (2026-09)
- 3.62% 2025-09 대비 +0.31%p
미국: 상승률이 가장 높은 주와 낮은 주(2026-Q2)
전국: 1년간 +2.1%, 5년간 +33.4%.
| 주 | 1년 | 5년 |
|---|---|---|
| 상승률 상위 | ||
| Alaska | +8.3% | +37.0% |
| Vermont | +7.2% | +51.8% |
| Hawaii | +5.9% | +39.1% |
| West Virginia | +5.7% | +40.5% |
| Illinois | +5.5% | +43.9% |
| 상승률 하위 | ||
| New Mexico | −1.2% | +34.6% |
| Washington | −1.0% | +19.6% |
| Colorado | −0.6% | +15.7% |
| California | −0.3% | +17.1% |
| Oregon | +0.2% | +15.7% |
영국: 지역별 평균 가격(2026-08)
| 지역 | 평균 가격 | 1년 |
|---|---|---|
| 영국 | £273,037 | +0.9% |
| England | £293,525 | +0.4% |
| Scotland | £198,397 | +2.9% |
| Wales | £216,363 | +3.1% |
| London | £554,430 | −2.2% |
유럽: 국가별 주택 가격 변동(2025)
EU 평균: 1년간 +5.5%.
| 국가 | 1년 | 5년 |
|---|---|---|
| 헝가리 | +18.3% | +105.3% |
| 포르투갈 | +17.6% | +71.0% |
| 불가리아 | +14.6% | +81.4% |
| 크로아티아 | +13.9% | +73.9% |
| 스페인 | +12.7% | +41.6% |
| 슬로바키아 | +12.4% | +40.8% |
| 체코 | +10.4% | +59.5% |
| 리투아니아 | +9.8% | +82.8% |
| 네덜란드 | +8.5% | +49.3% |
| 라트비아 | +7.6% | +46.8% |
| 아일랜드 | +7.5% | +46.3% |
| 덴마크 | +7.5% | +25.1% |
| 슬로베니아 | +7.3% | +58.4% |
| 몰타 | +6.0% | +34.7% |
| 루마니아 | +5.7% | +28.3% |
| 노르웨이 | +5.7% | +28.2% |
| 에스토니아 | +5.2% | +66.2% |
| 아이슬란드 | +5.1% | +66.7% |
| 폴란드 | +4.9% | +60.2% |
| 키프로스 | +4.5% | +28.4% |
| 이탈리아 | +4.0% | +15.7% |
| 독일 | +3.2% | +10.1% |
| 벨기에 | +3.2% | +22.7% |
| 오스트리아 | +2.5% | +23.3% |
| 룩셈부르크 | +1.6% | +9.3% |
| 스웨덴 | +1.0% | +9.3% |
| 프랑스 | +0.7% | +9.1% |
| 핀란드 | −2.3% | −6.2% |
독일: 지역 유형별 주택 가격 변동(2026-Q2)
Destatis는 이 지수를 지역 유형별로 발표하며 전국 단일 수치는 없습니다. 각 변동은 2025-Q2 대비입니다.
| 지역 유형 | 1년 |
|---|---|
| 대도시(7대 도시) | −0.4% |
| 기타 독립 대도시 | +2.0% |
| 도시형 군 | +0.5% |
| 인구 밀집이 진행 중인 농촌형 군 | −1.8% |
| 인구가 희박한 농촌형 군 | −0.6% |
최신 수치: 2026-Q2 데이터 업데이트 2026-11-15 · 최신
출처: Bank for International Settlements (BIS) BIS 통계 이용 조건; Federal Housing Finance Agency (FHFA), House Price Index FHFA copyright notice; Contains HM Land Registry data © Crown copyright and database right Open Government Licence v3.0; Eurostat, House price index (prc_hpi_a) Eurostat reuse policy (CC BY 4.0); © Statistisches Bundesamt (Destatis), 2026 Datenlizenz Deutschland – Namensnennung – Version 2.0; European Central Bank, MFI interest rate statistics ECB 재사용 정책
변동률은 CalculatorLib이 공표된 지수로 계산했습니다. 레이블은 CalculatorLib이 번역했으며 BIS의 공식 번역이 아닙니다.
출처 세부 정보 및 작성 방법
- Bank for International Settlements (BIS) — Selected residential property prices
- Federal Housing Finance Agency (FHFA), House Price Index
- Contains HM Land Registry data © Crown copyright and database right
- Eurostat, House price index (prc_hpi_a)
- © Statistisches Bundesamt (Destatis), 2026 — Häuserpreisindex nach siedlungsstrukturellen Kreistypen
- European Central Bank, MFI interest rate statistics
자주 묻는 질문
프런트엔드 DTI란 무엇인가요? 월 총소득 중 주거비가 차지하는 비율을 말합니다. 많은 대출 기관이 28% 이하를 선호합니다.
다른 부채도 포함되나요? 아니요. 이 계산은 주거비만 보는 프런트엔드 비율입니다. 백엔드 DTI는 자동차 대출, 신용카드, 학자금 대출까지 포함합니다.
미국에만 해당되는 건가요? 28%와 PITI 기준은 미국 모기지 표준입니다. 계산 자체는 어느 나라에서나 적용할 수 있지만, 여기서 사용하는 기준치는 미국 대출 관행을 반영한 것입니다. 한국은 DSR 등 별도 규제를 사용하므로 기준이 다릅니다.