Bu Hesaplayıcı Ne İşe Yarar?
Bu araç, kredi verenin kullandığı ön borç/gelir oranına (DTI) dayanarak bir evi karşılayabilmeniz için gereken brüt geliri tahmin eder. Araç, ABD ipotek (mortgage) kurallarına göre tasarlanmıştır; burada yaygın olan "%28 kuralı", konut giderlerini brüt aylık gelirin %28'i ile sınırlar. PITI, tipik bir aylık konut ödemesinin dört bileşeninin İngilizce baş harflerinden oluşur: Anapara (Principal), Faiz (Interest), Vergi (Taxes) ve Sigorta (Insurance). Bu hesaplayıcıda ayrıca site aidatı (HOA) ve ipotek sigortasını (PMI) da ekleyebilirsiniz. Not: Bu kavramlar ABD'ye özgüdür; Türkiye'deki konut kredisi koşulları ve bankaların gelir/taksit oranı kuralları farklılık gösterir.
Nasıl Kullanılır?
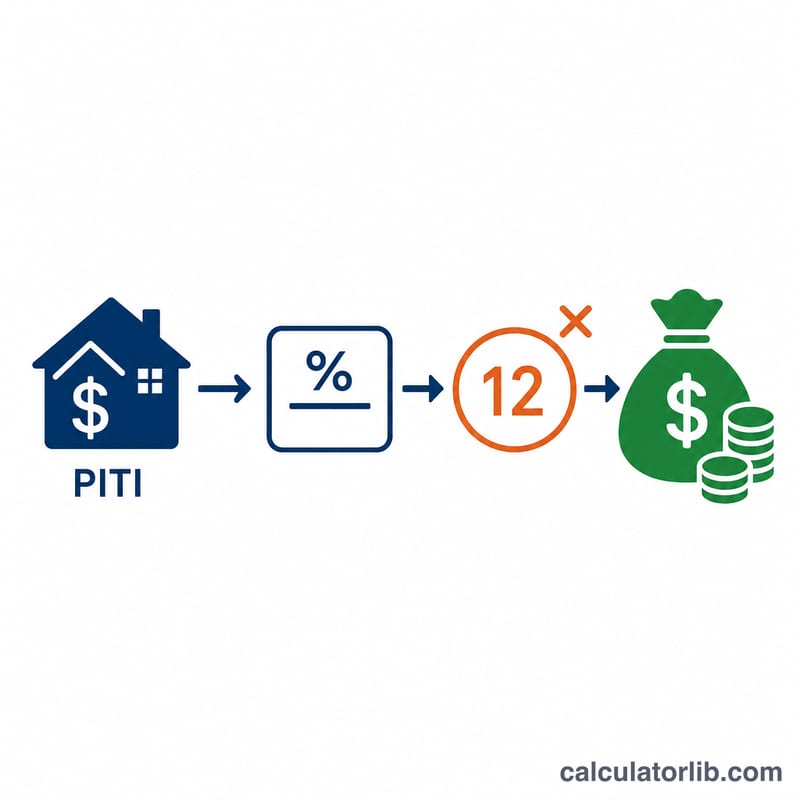
Aylık anapara ve faizinizi, emlak vergisini, ev sigortasını ve varsa site aidatı ile ipotek sigortasını girin. Ardından kredi verenin kullandığı ön DTI sınırını belirleyin (%28 standarttır; daha temkinli alıcılar %25 tercih edebilir). Hesaplayıcı PITI toplamınızı bulur, bunu DTI oranına böler ve gereken aylık geliri hesaplar; sonra yıllık tutarı bulmak için 12 ile çarpar.
Formül
Önce toplam aylık konut maliyeti: PITI = Anapara ve Faiz + Vergi + Sigorta + Aidat/İpotek Sigortası. Ardından her ay gereken gelir PITI ÷ DTI olur ve yıllık gelir bu tutarın × 12 katıdır.
$$\text{Gerekli Yıllık Gelir} = \frac{\text{PITI}}{\text{DTI}/100} \times 12$$Örneğin, PITI 1.600 $ ve DTI sınırı %28 (0,28) ise, gereken aylık gelir hesaplaması:
$$1.600 \div 0{,}28 = 5.714{,}29 \text{ \$}$$ve yıllık gelir:
$$68.571{,}43 \text{ \$}$$olur.
Örnek Hesaplama
Diyelim ki anapara ve faiz 1.200 $, vergi 300 $, sigorta 100 $ ve hiç aidat/ipotek sigortası yok; DTI ise %28. Bu durumda \(\text{PITI} = 1.600 \text{ \$}\). Aylık gelir:
$$1.600 \div 0{,}28 \approx 5.714 \text{ \$}$$Yıllık gelir \(\approx 68.571 \text{ \$}\). Eğer DTI'yi %25'e indirseydiniz:
$$1.600 \div 0{,}25 = 6.400 \text{ \$/ay}$$ya da yıllık 76.800 $ gerekirdi.
Türkiye ve diğer piyasalarda konut fiyatları: ne kadar hızlı artıyor
Uluslararası Ödemeler Bankası (BIS) verileriyle Türkiye konut fiyatları: BIS her ekonomi için ülke geneline ve tüm konut türlerine en yakın ulusal göstergeyi seçer. Göstergeler kapsam ve yöntem bakımından ülkeden ülkeye farklıdır.
- Türkiye · 2026-Q2 itibarıyla 1 yıl
- +%25,1
- Enflasyondan arındırılmış · 2026-Q2 itibarıyla 1 yıl
- −%5,5
- 5 yıl, 2021-Q2 – 2026-Q2
- +%1.141,8
- Son çeyrek
- 2026-Q2
1 yıllık değişimler BIS tarafından yayımlanan değerlerdir; 5 yıllık değişimi CalculatorLib, BIS nominal endeksinden hesaplar.
Diğer piyasalar
ABD, Birleşik Krallık ve Avrupa için resmî konut fiyat endeksleri, otomatik güncellenir. Endeks, benzer konutların fiyatını zaman içinde izler; bu yüzden değişimler aynı türden konutları karşılaştırır.
- Amerika Birleşik Devletleri · 1 yıl
- +%2,1
- Amerika Birleşik Devletleri · 5 yıl
- +%33,4
- Tarih
- 2026-Q2
Konut kredisi faizleri
Bankaların Avrupa Merkez Bankası’na bildirdiği verilere göre yeni bir konut kredisinin ortalama maliyeti. 12 aylık değişim CalculatorLib tarafından hesaplanmıştır.
- Konut kredisi faizi · Avro bölgesi (2026-09)
- %3,62 2025-09 tarihinden bu yana +0,31 puan
Amerika Birleşik Devletleri: en hızlı ve en yavaş artış gösteren eyaletler (2026-Q2)
Ülke geneli: 1 yılda +%2,1, 5 yılda +%33,4.
| Eyalet | 1 yıl | 5 yıl |
|---|---|---|
| En hızlı artış | ||
| Alaska | +%8,3 | +%37,0 |
| Vermont | +%7,2 | +%51,8 |
| Hawaii | +%5,9 | +%39,1 |
| West Virginia | +%5,7 | +%40,5 |
| Illinois | +%5,5 | +%43,9 |
| En yavaş artış | ||
| New Mexico | −%1,2 | +%34,6 |
| Washington | −%1,0 | +%19,6 |
| Colorado | −%0,6 | +%15,7 |
| California | −%0,3 | +%17,1 |
| Oregon | +%0,2 | +%15,7 |
Birleşik Krallık: bölgeye göre ortalama fiyat (2026-08)
| Bölge | Ortalama fiyat | 1 yıl |
|---|---|---|
| Birleşik Krallık | £273.037 | +%0,9 |
| England | £293.525 | +%0,4 |
| Scotland | £198.397 | +%2,9 |
| Wales | £216.363 | +%3,1 |
| London | £554.430 | −%2,2 |
Avrupa: ülkelere göre konut fiyatı değişimi (2025)
AB ortalaması: 1 yılda +%5,5.
| Ülke | 1 yıl | 5 yıl |
|---|---|---|
| Macaristan | +%18,3 | +%105,3 |
| Portekiz | +%17,6 | +%71,0 |
| Bulgaristan | +%14,6 | +%81,4 |
| Hırvatistan | +%13,9 | +%73,9 |
| İspanya | +%12,7 | +%41,6 |
| Slovakya | +%12,4 | +%40,8 |
| Çekya | +%10,4 | +%59,5 |
| Litvanya | +%9,8 | +%82,8 |
| Hollanda | +%8,5 | +%49,3 |
| Letonya | +%7,6 | +%46,8 |
| İrlanda | +%7,5 | +%46,3 |
| Danimarka | +%7,5 | +%25,1 |
| Slovenya | +%7,3 | +%58,4 |
| Malta | +%6,0 | +%34,7 |
| Romanya | +%5,7 | +%28,3 |
| Norveç | +%5,7 | +%28,2 |
| Estonya | +%5,2 | +%66,2 |
| İzlanda | +%5,1 | +%66,7 |
| Polonya | +%4,9 | +%60,2 |
| Kıbrıs | +%4,5 | +%28,4 |
| İtalya | +%4,0 | +%15,7 |
| Almanya | +%3,2 | +%10,1 |
| Belçika | +%3,2 | +%22,7 |
| Avusturya | +%2,5 | +%23,3 |
| Lüksemburg | +%1,6 | +%9,3 |
| İsveç | +%1,0 | +%9,3 |
| Fransa | +%0,7 | +%9,1 |
| Finlandiya | −%2,3 | −%6,2 |
Almanya: bölge türüne göre konut fiyatı değişimi (2026-Q2)
Destatis bu endeksi tek bir ulusal rakam olarak değil, bölge türlerine göre yayımlar; her değişim 2025-Q2 ile karşılaştırılır.
| Bölge türü | 1 yıl |
|---|---|
| Metropoller (en büyük 7 şehir) | −%0,4 |
| Diğer büyük bağımsız şehirler | +%2,0 |
| Kentsel ilçeler | +%0,5 |
| Yoğunlaşma eğilimli kırsal ilçeler | −%1,8 |
| Seyrek nüfuslu kırsal ilçeler | −%0,6 |
En son veri: 2026-Q2 Veriler 2026-11-15 tarihinde güncellendi · güncel
Kaynak: Bank for International Settlements (BIS) BIS istatistiklerinin kullanım koşulları; Federal Housing Finance Agency (FHFA), House Price Index FHFA copyright notice; Contains HM Land Registry data © Crown copyright and database right Open Government Licence v3.0; Eurostat, House price index (prc_hpi_a) Eurostat reuse policy (CC BY 4.0); © Statistisches Bundesamt (Destatis), 2026 Datenlizenz Deutschland – Namensnennung – Version 2.0; European Central Bank, MFI interest rate statistics ECB yeniden kullanım politikası
Yüzde değişimler, yayımlanan endekslerden CalculatorLib tarafından hesaplanmıştır. Etiketler CalculatorLib tarafından çevrilmiştir: BIS tarafından yapılmış resmî bir çeviri değildir.
Kaynak ayrıntıları ve yöntem
- Bank for International Settlements (BIS) — Selected residential property prices
- Federal Housing Finance Agency (FHFA), House Price Index
- Contains HM Land Registry data © Crown copyright and database right
- Eurostat, House price index (prc_hpi_a)
- © Statistisches Bundesamt (Destatis), 2026 — Häuserpreisindex nach siedlungsstrukturellen Kreistypen
- European Central Bank, MFI interest rate statistics
Sıkça Sorulan Sorular
Ön DTI nedir? Brüt aylık gelirinizin konut giderlerine ayrılan kısmıdır. Birçok kredi veren bu oranın %28 veya altında olmasını tercih eder.
Bu hesaplama diğer borçları içerir mi? Hayır; bu yalnızca konut giderlerini kapsayan ön orandır. Arka uç DTI ise taşıt kredisi, kredi kartı ve öğrenci kredisi gibi borçları da hesaba katar.
Bu yalnızca ABD'ye mi özgü? %28 ve PITI kuralları ABD ipotek standartlarıdır. Matematik her yerde geçerlidir, ancak buradaki tipik eşikler ABD kredi kurallarını yansıtır; Türkiye'de bankaların uyguladığı oranlar değişiklik gösterebilir.