PITI Nedir?
PITI, İngilizcedeki Principal, Interest, Taxes, and Insurance (Anapara, Faiz, Vergiler ve Sigorta) kelimelerinin baş harflerinden oluşur ve tipik bir aylık mortgage ödemesini meydana getiren dört bileşeni ifade eder. Bu kavram ABD'deki konut kredisi sisteminde yaygın olarak kullanılır; Türkiye'deki konut kredilerinde emlak vergisi ve sigorta genellikle ayrı ödendiği için yapı biraz farklıdır. ABD'li kredi verenler, bir evi karşılayıp karşılayamayacağınızı belirlemek için PITI'yi kullanır; çünkü bu rakam yalnızca kredi geri ödemesini değil, ev sahibi olmanın gerçek aylık maliyetini yansıtır. Bu hesaplama aracı; kredi tutarınız, faiz oranınız, vadeniz, yıllık emlak verginiz ve yıllık konut sigortası priminiz üzerinden toplam aylık PITI ödemenizi tahmin eder.
Bu Aracı Nasıl Kullanırsınız?
Kredi tutarını (ev fiyatını değil, borç aldığınız miktarı), yıllık faiz oranınızı ve kredi vadesini yıl cinsinden girin. Ardından yıllık emlak vergisi tutarınızı ve yıllık konut sigortası priminizi ekleyin. Araç, vergi ve sigortayı 12'ye bölerek amortismana tabi anapara-faiz ödemesine ekler ve toplam aylık PITI'nizi verir.
Formülün Açıklaması
Anapara-faiz kısmı için standart amortisman formülü $$M = P \cdot \frac{r}{1 - (1+r)^{-n}}$$ kullanılır. Burada \(P\) kredi tutarı, \(r\) aylık faiz oranı (yıllık oran ÷ 12 ÷ 100) ve \(n\) toplam aylık ödeme sayısıdır (yıl × 12). Emlak vergisi ve sigorta ise yalnızca yıllık tutarların 12'ye bölünmüş halidir. Bu üç bileşenin toplamı PITI'yi oluşturur.
$$\text{PITI} = L \cdot \frac{r}{1-(1+r)^{-n}} + \frac{\text{Annual Tax}}{12} + \frac{\text{Annual Insurance}}{12}$$ $$\text{where}\quad \left\{ \begin{aligned} L &= \text{Loan Amount} \\ r &= \dfrac{\text{Annual Rate}}{1200} \\ n &= 12 \times \text{Years} \end{aligned} \right.$$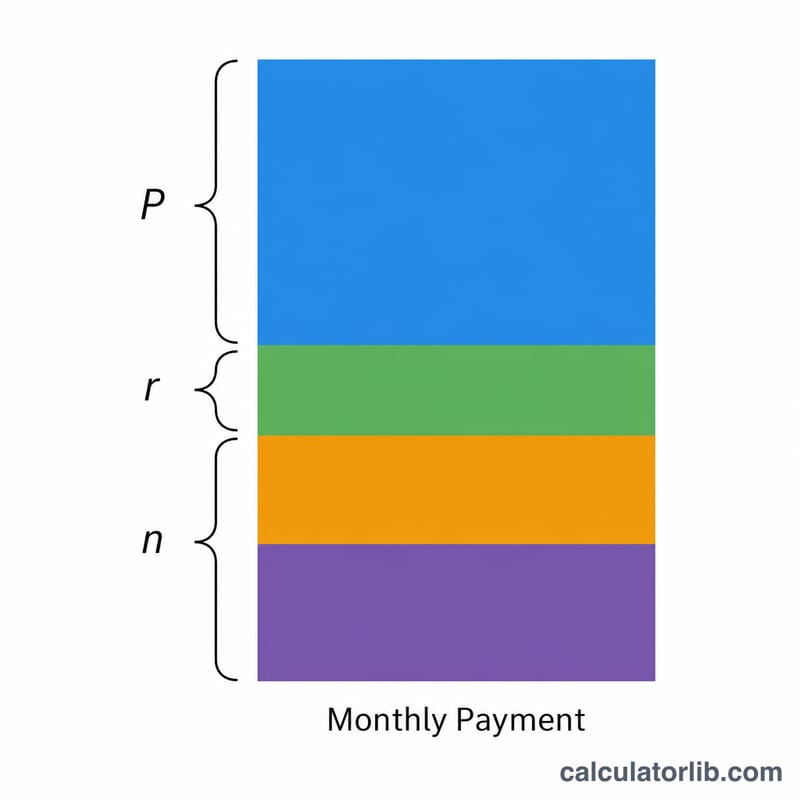
Örnek Hesaplama
Diyelim ki 30 yıl vade ile %6,5 faizden 300.000 $ kredi çektiniz ve yıllık vergi 3.600 $, yıllık sigorta 1.200 $. Aylık faiz oranı \(0{,}0054167\) ve \(n = 360\) olur. Anapara ve faiz yaklaşık 1.896,20 $ tutar. Aylık vergi 300 $, aylık sigorta 100 $ olduğundan, toplam PITI ayda kabaca 2.296,20 $ eder.
Merkez bankalarının politika faizleri
Büyük merkez bankalarının en güncel resmi politika faizleri, otomatik güncellenir — banka mevduat ve kredi faizlerinin izlediği referans.
- Türkiye Cumhuriyet Merkez Bankası · Türkiye
- %36,00
- Tarih
- 2026-11-06
- 1 yıllık değişim
- −3,50 puan
Son değişim Azaldı −100 baz puan Türkiye Cumhuriyet Merkez Bankası, 2026-10-23 tarihinde faizini değiştirdi: %37,00 → %36,00.
| Merkez bankası | Politika faizi | Tarih | 1 yıllık değişim |
|---|---|---|---|
| Brezilya Merkez Bankası · Brezilya | %13,75 | 2026-11-16 | −1,25 puan |
| Meksika Merkez Bankası · Meksika | %6,25 | 2026-11-10 | −1,00 puan |
| Federal Rezerv · Amerika Birleşik Devletleri | %3,75–4,00 | 2026-11-13 | 0 puan |
| Avrupa Merkez Bankası | %2,50 | 2026-11-16 | +0,50 puan |
| İsveç Merkez Bankası · İsveç | %2,00 | 2026-11-16 | +0,25 puan |
| Suudi Arabistan Merkez Bankası · Suudi Arabistan | %4,50 | 2026-10-29 | 0 puan |
| Avustralya Merkez Bankası · Avustralya | %4,60 | 2026-10-31 | +1,00 puan |
| Türkiye Cumhuriyet Merkez Bankası · Türkiye | %36,00 | 2026-11-06 | −3,50 puan |
| Rusya Merkez Bankası · Rusya | %14,00 | 2026-11-10 | −2,50 puan |
| Çin Halk Bankası · Çin | %3,00 | 2026-11-10 | 0 puan |
| Kanada Merkez Bankası · Kanada | %2,50 | 2026-11-13 | +0,25 puan |
| Hindistan Merkez Bankası · Hindistan | %5,50 | 2026-10-19 | 0 puan |
| İngiltere Merkez Bankası · Birleşik Krallık | %4,00 | 2026-11-16 | 0 puan |
| Japonya Merkez Bankası · Japonya | %1,25 | 2026-11-10 | +0,75 puan |
| Kore Merkez Bankası · Güney Kore | %3,00 | 2026-11-02 | +0,50 puan |
Türkiye için banka faiz oranları
Türkiye ticari bankalarının borç alanlardan ortalama olarak aldığı ve tasarruf sahiplerine ödediği faiz; merkez bankasının Dünya Bankası’na bildirdiği verilere göre (yıllık).
- Mevduat faizi 2025
- %57,60
| Yıl | Kredi faizi | Mevduat faizi |
|---|---|---|
| 2025 | — | %57,60 |
| 2024 | — | %71,04 |
| 2023 | — | %51,33 |
| 2022 | — | %27,04 |
| 2021 | — | %20,70 |
| 2020 | — | %13,36 |
Reel faiz, enflasyona (GSYH deflatörü) göre düzeltilmiş kredi faizidir. Belirli bir bankanın size sunduğu oran farklı olabilir.
En son veri: 2026-11-06 Veriler 2026-11-16 tarihinde güncellendi · güncel
Kaynak: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS istatistiklerinin kullanım koşulları; Board of Governors of the Federal Reserve System Kamu malı (ABD hükümeti eseri); European Central Bank ECB yeniden kullanım politikası; The World Bank Group CC BY 4.0; Sveriges Riksbank Riksbank açık veri koşulları; Reserve Bank of Australia 2026 RBA telif hakkı koşulları (Cash Rate); Bank of Canada Kanada Merkez Bankası kullanım koşulları; Bank of England Open Government Licence v3.0
Bir yıllık değişim bu verilerden CalculatorLib tarafından hesaplanmıştır. Etiketler CalculatorLib tarafından çevrilmiştir: BIS tarafından yapılmış resmî bir çeviri değildir.
Kaynak ayrıntıları ve yöntem
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Sıkça Sorulan Sorular
PITI, PMI veya site/aidat (HOA) ücretlerini içerir mi? Hayır. Bu araç yalnızca anapara, faiz, vergi ve sigortayı kapsar. Özel mortgage sigortası (PMI) ve site aidatları (HOA) ayrıdır ve aylık maliyetinize eklenir.
Ev fiyatını mı yoksa kredi tutarını mı girmeliyim? Kredi tutarını girin; yani ev fiyatından peşinatınızı çıkardıktan sonra kalan miktarı.
Vergi ve sigortayı neden 12'ye bölüyoruz? Bunlar genellikle yıllık olarak faturalandırılır ancak kredi vereniniz tarafından aylık olarak emanet hesabında (escrow) toplanır. 12'ye bölmek, emanette tutulan aylık payı yansıtır.