

Karar Sonrası Faiz Nedir?
Karar sonrası faiz (post-judgment interest), bir para alacağına ilişkin mahkeme kararının verildiği tarihten alacağın tamamen tahsil edildiği güne kadar işleyen faizdir. ABD mahkemeleri bu faize, lehine karar verilen tarafın ödemeyi geç almasından doğan kaybını telafi etmek için hükmeder. Bu araç, yaygın olarak kullanılan basit günlük faiz yöntemini esas alır; yani faiz, ana karar tutarı üzerinden işler ve bileşik faiz uygulanmaz. Not: Bu sistem ABD hukukuna özgüdür; Türkiye'de mahkeme kararlarına işleyen yasal faiz oranları ve yöntemleri farklıdır, dolayısıyla aracı kendi davanız için doğrudan uygulamadan önce ilgili ülkenin kurallarını kontrol edin.
Hesaplama Aracı Nasıl Kullanılır?
Üç değer girmeniz yeterli: karar tutarı (borçlu olunan ana para), yüzde olarak yıllık faiz oranı ve karardan bu yana geçen gün sayısı. Araç; birikmiş faizi, günlük faiz tutarını ve şu anda ödenmesi gereken toplam tutarı verir. Doğru yasal oranı mutlaka teyit edin; çünkü ABD'de oranlar yetki alanına göre (eyalet ile federal arasında) değişir ve zaman zaman güncellenebilir.
Formülün Açıklaması
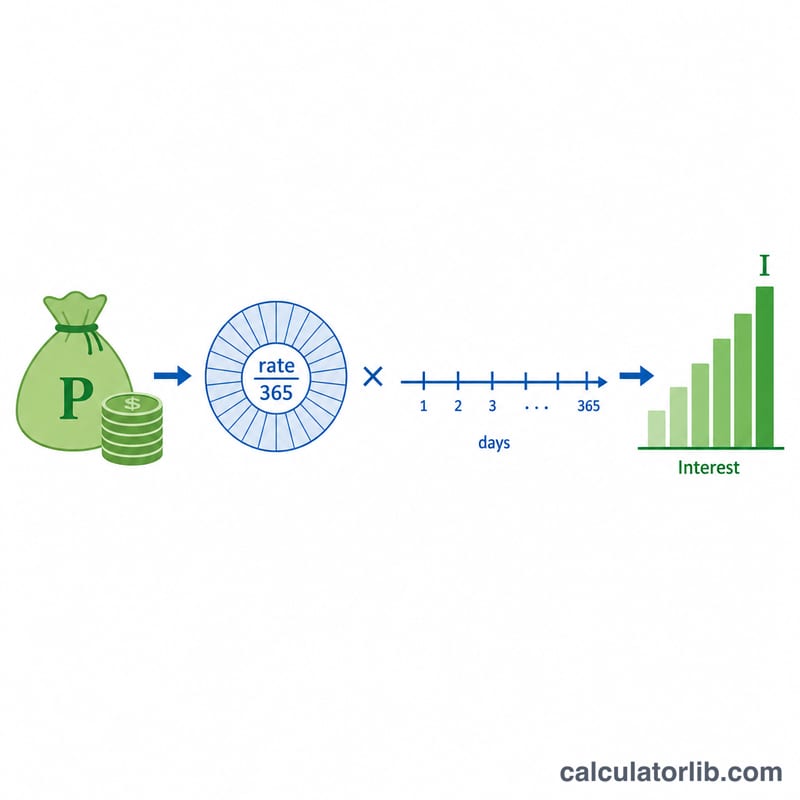
Hesaplama, yıllık oranı 365'e bölerek günlük orana çevirir; ardından bu oranı ana para ve geçen gün sayısı ile çarpar:
$$\text{Faiz} = \text{Ana Para} \times \frac{\text{Yıllık Oran}}{365} \times \text{Geçen Gün Sayısı}$$
Ödenmesi gereken toplam tutar ise basitçe ana para ile bu birikmiş faizin toplamıdır. Yöntem basit faiz (bileşik değil) olduğu için, faiz her zaman yalnızca başlangıçtaki ana para üzerinden hesaplanır.
Örnek Hesaplama
Diyelim ki bir mahkeme, %5 yıllık faiz oranıyla 10.000 $ tutarında karar verdi ve aradan 365 gün geçti. Günlük oran \(0{,}05 \div 365 = 0{,}000136986\) olur. Faiz hesabı şöyledir:
$$\text{Faiz} = 10\,000 \times 0{,}000136986 \times 365 = 500{,}00\ \$$$
Ödenmesi gereken toplam tutar \(10\,000\ \$ + 500\ \$ = 10\,500\ \$\)'dır. Tam bir yıl boyunca %5 oranıyla bu, tam olarak yıllık orana karşılık gelir.
Merkez bankalarının politika faizleri
Büyük merkez bankalarının en güncel resmi politika faizleri, otomatik güncellenir — banka mevduat ve kredi faizlerinin izlediği referans.
- Türkiye Cumhuriyet Merkez Bankası · Türkiye
- %36,00
- Tarih
- 2026-11-06
- 1 yıllık değişim
- −3,50 puan
Son değişim Azaldı −100 baz puan Türkiye Cumhuriyet Merkez Bankası, 2026-10-23 tarihinde faizini değiştirdi: %37,00 → %36,00.
| Merkez bankası | Politika faizi | Tarih | 1 yıllık değişim |
|---|---|---|---|
| Brezilya Merkez Bankası · Brezilya | %13,75 | 2026-11-16 | −1,25 puan |
| Meksika Merkez Bankası · Meksika | %6,25 | 2026-11-10 | −1,00 puan |
| Federal Rezerv · Amerika Birleşik Devletleri | %3,75–4,00 | 2026-11-13 | 0 puan |
| Avrupa Merkez Bankası | %2,50 | 2026-11-16 | +0,50 puan |
| İsveç Merkez Bankası · İsveç | %2,00 | 2026-11-16 | +0,25 puan |
| Suudi Arabistan Merkez Bankası · Suudi Arabistan | %4,50 | 2026-10-29 | 0 puan |
| Avustralya Merkez Bankası · Avustralya | %4,60 | 2026-10-31 | +1,00 puan |
| Türkiye Cumhuriyet Merkez Bankası · Türkiye | %36,00 | 2026-11-06 | −3,50 puan |
| Rusya Merkez Bankası · Rusya | %14,00 | 2026-11-10 | −2,50 puan |
| Çin Halk Bankası · Çin | %3,00 | 2026-11-10 | 0 puan |
| Kanada Merkez Bankası · Kanada | %2,50 | 2026-11-13 | +0,25 puan |
| Hindistan Merkez Bankası · Hindistan | %5,50 | 2026-10-19 | 0 puan |
| İngiltere Merkez Bankası · Birleşik Krallık | %4,00 | 2026-11-16 | 0 puan |
| Japonya Merkez Bankası · Japonya | %1,25 | 2026-11-10 | +0,75 puan |
| Kore Merkez Bankası · Güney Kore | %3,00 | 2026-11-02 | +0,50 puan |
Türkiye için banka faiz oranları
Türkiye ticari bankalarının borç alanlardan ortalama olarak aldığı ve tasarruf sahiplerine ödediği faiz; merkez bankasının Dünya Bankası’na bildirdiği verilere göre (yıllık).
- Mevduat faizi 2025
- %57,60
| Yıl | Kredi faizi | Mevduat faizi |
|---|---|---|
| 2025 | — | %57,60 |
| 2024 | — | %71,04 |
| 2023 | — | %51,33 |
| 2022 | — | %27,04 |
| 2021 | — | %20,70 |
| 2020 | — | %13,36 |
Reel faiz, enflasyona (GSYH deflatörü) göre düzeltilmiş kredi faizidir. Belirli bir bankanın size sunduğu oran farklı olabilir.
En son veri: 2026-11-06 Veriler 2026-11-16 tarihinde güncellendi · güncel
Kaynak: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS istatistiklerinin kullanım koşulları; Board of Governors of the Federal Reserve System Kamu malı (ABD hükümeti eseri); European Central Bank ECB yeniden kullanım politikası; The World Bank Group CC BY 4.0; Sveriges Riksbank Riksbank açık veri koşulları; Reserve Bank of Australia 2026 RBA telif hakkı koşulları (Cash Rate); Bank of Canada Kanada Merkez Bankası kullanım koşulları; Bank of England Open Government Licence v3.0
Bir yıllık değişim bu verilerden CalculatorLib tarafından hesaplanmıştır. Etiketler CalculatorLib tarafından çevrilmiştir: BIS tarafından yapılmış resmî bir çeviri değildir.
Kaynak ayrıntıları ve yöntem
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Sıkça Sorulan Sorular
Bu basit faiz mi yoksa bileşik faiz mi? Ana para üzerinden basit faiz kullanılır; bu, çoğu karar sonrası faiz mevzuatının izlediği standart yaklaşımdır.
Neden 365'e bölünüyor? Günlük faiz genellikle 365 günlük yıl esas alınarak hesaplanır. Bazı yetki alanları 360 günü kullanır, bu nedenle kendi yerel kuralınızı doğrulayın.
Hangi oranı kullanmalıyım? Kararınıza uygulanan yasal veya sözleşmeden doğan oranı kullanın. Oranlar yetki alanına ve zamana göre büyük ölçüde değişir; bu yüzden davanız için resmi kaynağı kontrol edin.
















