

Yeniden Yapılandırma Başabaş Hesaplama Aracı Nedir?
Bir konut kredisini yeniden yapılandırdığınızda (refinansman) başlangıçta kapanış masraflarını ödersiniz, ancak genellikle aylık taksitinizi düşürürsünüz. Başabaş noktası, biriken aylık tasarruflarınızın bu kapanış masraflarını tam olarak karşıladığı andır. Bu noktadan sonra elde ettiğiniz her tasarruf doğrudan cebinize kalır. Bu hesaplama aracı, söz konusu noktaya kaç ayda ulaşacağınızı gösterir; böylece evde kalmayı planladığınız süreye göre yeniden yapılandırmanın mantıklı olup olmadığına karar verebilirsiniz. (Not: Burada ABD'deki mortgage uygulamasında yaygın olan kapanış masrafları örnek alınmıştır. Türkiye'de yeniden yapılandırma masrafları ve banka ücretleri farklı işler; yine de başabaş mantığı her ülkede aynıdır.)
Nasıl Kullanılır?
Üç sayı girin: mevcut aylık taksitiniz, yeniden yapılandırma sonrası beklediğiniz yeni aylık taksitiniz ve yeni kredinin toplam kapanış masrafları (banka ücretleri, ekspertiz, tapu, puan ödemeleri vb.). Araç, kapanış masraflarını aylık tasarrufunuza bölerek başabaş noktasını ay ve yıl cinsinden verir.
Formülün Açıklaması
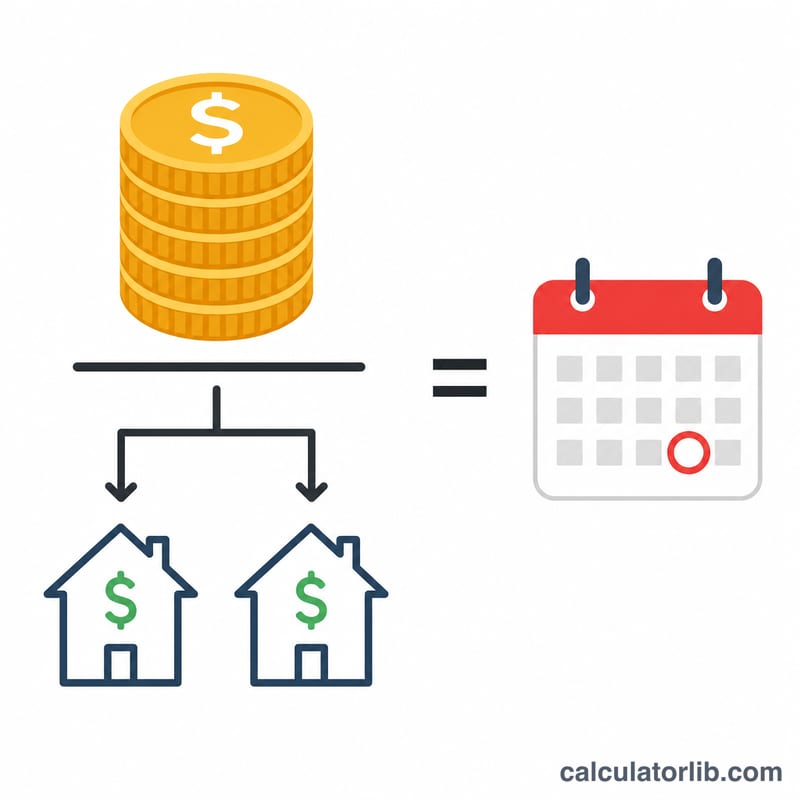
Hesap oldukça basit: $$\text{Başabaş Ayı} = \frac{\text{Kapanış Masrafları}}{\text{Eski Taksit} - \text{Yeni Taksit}}$$ Paydadaki değer aylık tasarrufunuzdur. Eğer yeni taksitiniz eskisinden düşük değilse hiçbir tasarruf olmaz ve yeniden yapılandırma sadece taksit açısından asla başabaşa ulaşmaz.
Örnek Hesaplama
Diyelim ki mevcut taksitiniz 1.600 $, yeni taksitiniz 1.400 $ ve kapanış masrafları 4.800 $. Aylık tasarrufunuz \(1600\ \$ - 1400\ \$ = 200\ \$\) olur. $$\text{Başabaş} = \frac{4800\ \$}{200\ \$} = 24 \text{ ay}$$ yani 2 yıl. Evde iki yıldan uzun süre kalmayı planlıyorsanız yeniden yapılandırma büyük olasılıkla kârınıza olur.
Merkez bankalarının politika faizleri
Büyük merkez bankalarının en güncel resmi politika faizleri, otomatik güncellenir — banka mevduat ve kredi faizlerinin izlediği referans.
- Türkiye Cumhuriyet Merkez Bankası · Türkiye
- %36,00
- Tarih
- 2026-11-06
- 1 yıllık değişim
- −3,50 puan
Son değişim Azaldı −100 baz puan Türkiye Cumhuriyet Merkez Bankası, 2026-10-23 tarihinde faizini değiştirdi: %37,00 → %36,00.
| Merkez bankası | Politika faizi | Tarih | 1 yıllık değişim |
|---|---|---|---|
| Brezilya Merkez Bankası · Brezilya | %13,75 | 2026-11-16 | −1,25 puan |
| Meksika Merkez Bankası · Meksika | %6,25 | 2026-11-10 | −1,00 puan |
| Federal Rezerv · Amerika Birleşik Devletleri | %3,75–4,00 | 2026-11-13 | 0 puan |
| Avrupa Merkez Bankası | %2,50 | 2026-11-16 | +0,50 puan |
| İsveç Merkez Bankası · İsveç | %2,00 | 2026-11-16 | +0,25 puan |
| Suudi Arabistan Merkez Bankası · Suudi Arabistan | %4,50 | 2026-10-29 | 0 puan |
| Avustralya Merkez Bankası · Avustralya | %4,60 | 2026-10-31 | +1,00 puan |
| Türkiye Cumhuriyet Merkez Bankası · Türkiye | %36,00 | 2026-11-06 | −3,50 puan |
| Rusya Merkez Bankası · Rusya | %14,00 | 2026-11-10 | −2,50 puan |
| Çin Halk Bankası · Çin | %3,00 | 2026-11-10 | 0 puan |
| Kanada Merkez Bankası · Kanada | %2,50 | 2026-11-13 | +0,25 puan |
| Hindistan Merkez Bankası · Hindistan | %5,50 | 2026-10-19 | 0 puan |
| İngiltere Merkez Bankası · Birleşik Krallık | %4,00 | 2026-11-16 | 0 puan |
| Japonya Merkez Bankası · Japonya | %1,25 | 2026-11-10 | +0,75 puan |
| Kore Merkez Bankası · Güney Kore | %3,00 | 2026-11-02 | +0,50 puan |
Türkiye için banka faiz oranları
Türkiye ticari bankalarının borç alanlardan ortalama olarak aldığı ve tasarruf sahiplerine ödediği faiz; merkez bankasının Dünya Bankası’na bildirdiği verilere göre (yıllık).
- Mevduat faizi 2025
- %57,60
| Yıl | Kredi faizi | Mevduat faizi |
|---|---|---|
| 2025 | — | %57,60 |
| 2024 | — | %71,04 |
| 2023 | — | %51,33 |
| 2022 | — | %27,04 |
| 2021 | — | %20,70 |
| 2020 | — | %13,36 |
Reel faiz, enflasyona (GSYH deflatörü) göre düzeltilmiş kredi faizidir. Belirli bir bankanın size sunduğu oran farklı olabilir.
En son veri: 2026-11-06 Veriler 2026-11-16 tarihinde güncellendi · güncel
Kaynak: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS istatistiklerinin kullanım koşulları; Board of Governors of the Federal Reserve System Kamu malı (ABD hükümeti eseri); European Central Bank ECB yeniden kullanım politikası; The World Bank Group CC BY 4.0; Sveriges Riksbank Riksbank açık veri koşulları; Reserve Bank of Australia 2026 RBA telif hakkı koşulları (Cash Rate); Bank of Canada Kanada Merkez Bankası kullanım koşulları; Bank of England Open Government Licence v3.0
Bir yıllık değişim bu verilerden CalculatorLib tarafından hesaplanmıştır. Etiketler CalculatorLib tarafından çevrilmiştir: BIS tarafından yapılmış resmî bir çeviri değildir.
Kaynak ayrıntıları ve yöntem
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Sıkça Sorulan Sorular
Başabaş süresi evde kalacağım süreden uzunsa yine de yeniden yapılandırmalı mıyım? Genellikle hayır — masrafları çıkaramadan evi satar veya taşınırsınız, yani bu işlemden zarar edersiniz.
Bu hesaplama kredi vadesinin sıfırlanmasını dikkate alıyor mu? Hayır. Bu, yalnızca taksit üzerinden yapılan saf bir nakit akışı başabaş hesabıdır. Daha uzun bir vade taksitleri düşürebilir ama ödenen toplam faizi artırır; bu yüzden ödenecek toplam faizi de mutlaka karşılaştırın.
Kapanış masraflarını kredinin içine ekleyebilir miyim? Evet, ancak bu bakiyenizi ve taksitinizi artırır, dolayısıyla başabaş süresini uzatır. Gerçek etkiyi görmek için ortaya çıkan yeni taksiti girin.
















