

¿Qué es una calculadora del punto de equilibrio al refinanciar?
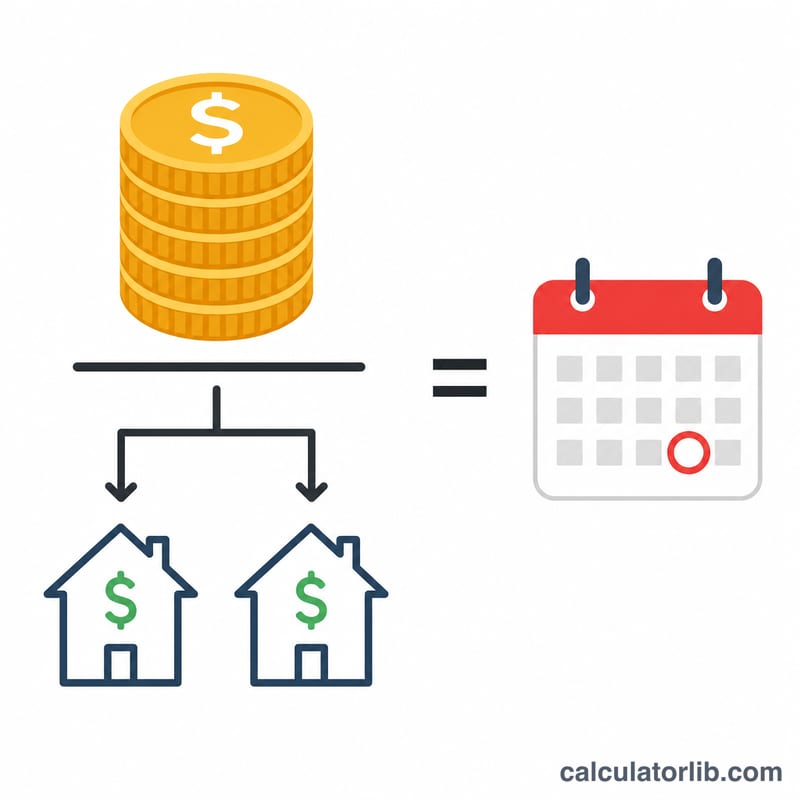
Cuando refinancias una hipoteca pagas unos gastos de cierre por adelantado, pero normalmente reduces tu cuota mensual. El punto de equilibrio es el momento en que ese ahorro mensual acumulado iguala exactamente esos gastos de cierre. A partir de ahí, cada euro (o dólar) que ahorras va directo a tu bolsillo. Esta calculadora te indica cuántos meses tardas en alcanzar ese punto, para que decidas si refinanciar te conviene según el tiempo que pienses quedarte en la vivienda. Ten en cuenta que los términos "closing costs" y la mecánica de refinanciación que se describen aquí siguen el modelo de Estados Unidos; en otros países los gastos asociados (notaría, gestoría, comisión de apertura, tasación) y las normas pueden variar, aunque el cálculo del punto de equilibrio funciona igual.
Cómo usarla
Introduce tres cifras: tu cuota mensual actual, la nueva cuota mensual que esperas tras refinanciar y el total de gastos de cierre del nuevo préstamo (comisiones del prestamista, tasación, gastos de titularidad, puntos, etc.). La calculadora divide los gastos de cierre entre tu ahorro mensual y te da el punto de equilibrio en meses y en años.
La fórmula explicada
El cálculo es sencillo:
$$\text{Meses hasta el equilibrio} = \frac{\text{Gastos de cierre}}{\text{Cuota antigua} - \text{Cuota nueva}}$$
El denominador es tu ahorro mensual. Si tu nueva cuota no es más baja que la anterior, no hay ahorro y la refinanciación nunca llega al equilibrio basándose solo en la cuota.
Ejemplo práctico
Imagina que tu cuota actual es de 1.600 $, la nueva cuota es de 1.400 $ y los gastos de cierre ascienden a 4.800 $. Tu ahorro mensual es de \(1\,600\ \$ - 1\,400\ \$ = 200\ \$\). El punto de equilibrio sería
$$4\,800\ \$ \div 200\ \$ = \textbf{24 meses}$$
es decir, 2 años. Si planeas vivir en la casa más de dos años, lo más probable es que refinanciar te salga a cuenta.
Tasas de interés de los bancos centrales hoy
Las últimas tasas oficiales de política monetaria de los principales bancos centrales, actualizadas automáticamente: la referencia que siguen las tasas de depósitos y préstamos.
- Banco de México · México
- 6,25 %
- Fecha
- 2026-11-10
- Cambio en 1 año
- −1,00 pp
Último cambio Baja −25 pb Banco de México cambió su tipo el 2026-11-06: de 6,50 % a 6,25 %.
| Banco central | Tasa de política | Fecha | Cambio en 1 año |
|---|---|---|---|
| Banco Central de Brasil · Brasil | 13,75 % | 2026-11-16 | −1,25 pp |
| Banco de México · México | 6,25 % | 2026-11-10 | −1,00 pp |
| Reserva Federal · Estados Unidos | 3,75–4,00 % | 2026-11-13 | 0 pp |
| Banco Central Europeo | 2,50 % | 2026-11-16 | +0,50 pp |
| Sveriges Riksbank · Suecia | 2,00 % | 2026-11-16 | +0,25 pp |
| Banco Central de Arabia Saudí · Arabia Saudí | 4,50 % | 2026-10-29 | 0 pp |
| Banco de la Reserva de Australia · Australia | 4,60 % | 2026-10-31 | +1,00 pp |
| Banco Central de la República de Turquía · Turquía | 36,00 % | 2026-11-06 | −3,50 pp |
| Banco de Rusia · Rusia | 14,00 % | 2026-11-10 | −2,50 pp |
| Banco Popular de China · China | 3,00 % | 2026-11-10 | 0 pp |
| Banco de Canadá · Canadá | 2,50 % | 2026-11-13 | +0,25 pp |
| Banco de la Reserva de la India · India | 5,50 % | 2026-10-19 | 0 pp |
| Banco de Inglaterra · Reino Unido | 4,00 % | 2026-11-16 | 0 pp |
| Banco de Japón · Japón | 1,25 % | 2026-11-10 | +0,75 pp |
| Banco de Corea · Corea del Sur | 3,00 % | 2026-11-02 | +0,50 pp |
Tasas de interés bancarias en México
Lo que los bancos comerciales de México cobran a quienes piden prestado y pagan a quienes ahorran, en promedio, según los datos que el banco central reporta al Banco Mundial (cifras anuales).
- Tasa de préstamo 2025
- 8,79 %
- Tasa de depósito 2025
- 2,55 %
- Tasa de interés real 2025
- 3,97 %
- Préstamo menos depósito 2025
- 6,24 pp
| Año | Tasa de préstamo | Tasa de depósito |
|---|---|---|
| 2025 | 8,79 % | 2,55 % |
| 2024 | 11,22 % | 4,55 % |
| 2023 | 11,59 % | 4,78 % |
| 2022 | 8,18 % | 2,57 % |
| 2021 | 4,89 % | 0,65 % |
| 2020 | 6,34 % | 1,46 % |
La tasa de interés real es la tasa de préstamo ajustada por la inflación (deflactor del PIB). La tasa que te ofrezca un banco concreto puede ser distinta.
Último dato: 2026-11-10 Datos actualizados el 2026-11-16 · vigente
Fuente: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Condiciones de uso permitido de las estadísticas del BPI; Board of Governors of the Federal Reserve System Dominio público (obra del Gobierno de EE. UU.); European Central Bank Política de reutilización del BCE; The World Bank Group CC BY 4.0; Sveriges Riksbank Condiciones de datos abiertos del Riksbank; Reserve Bank of Australia 2026 Condiciones de copyright del RBA (Cash Rate); Bank of Canada Condiciones de uso del Banco de Canadá; Bank of England Open Government Licence v3.0
La variación a un año la calcula CalculatorLib a partir de estos datos. Etiquetas traducidas por CalculatorLib: traducción no oficial, no proporcionada por BIS.
Detalles de la fuente y metodología
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Preguntas frecuentes
¿Debería refinanciar si el equilibrio llega más tarde de lo que pienso quedarme en la casa? Por lo general, no: venderías o te mudarías antes de recuperar los gastos, así que perderías dinero en la operación.
¿Tiene en cuenta el reinicio del plazo del préstamo? No. Se trata de un punto de equilibrio basado únicamente en el flujo de caja de la cuota. Un plazo más largo puede reducir la cuota pero aumentar el interés total pagado, así que conviene comparar también los intereses a lo largo de toda la vida del préstamo.
¿Puedo incluir los gastos de cierre dentro del préstamo? Sí, pero eso eleva tu saldo y tu cuota, lo que alarga el periodo hasta el equilibrio. Introduce la nueva cuota resultante para ver el efecto real.
















