¿Qué es una calculadora de préstamos para terrenos?
Una calculadora de préstamos para terrenos estima la cuota mensual, los intereses totales y el coste total de un préstamo destinado a comprar una parcela o un solar sin edificar. Este tipo de préstamos suele aplicar tipos de interés más altos y plazos más cortos que las hipotecas convencionales sobre vivienda, ya que las entidades consideran el suelo sin construir un activo de mayor riesgo. Esta herramienta utiliza la fórmula estándar de amortización para que puedas comparar ofertas y planificar tu presupuesto con total confianza.
Cómo utilizarla
Introduce tres datos: el importe del préstamo que quieres solicitar, el tipo de interés anual en porcentaje y el plazo del préstamo en años. La calculadora convierte el tipo anual en un tipo mensual y el plazo en un número de cuotas mensuales; después calcula tu cuota fija mensual junto con el total de intereses que pagarás durante toda la vida del préstamo.
La fórmula explicada
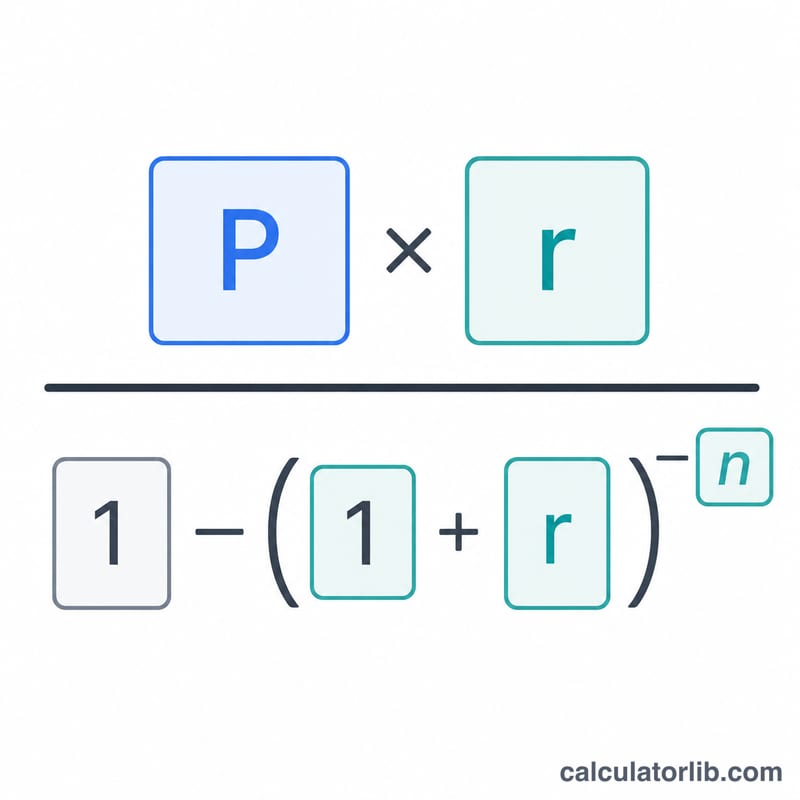
La cuota mensual se obtiene con la fórmula de amortización $$M = P \cdot \frac{r}{1-(1+r)^{-n}}$$ donde \(P\) es el capital, \(r\) es el tipo de interés mensual (tipo anual \(\div 12 \div 100\)) y \(n\) es el número total de cuotas mensuales (años \(\times 12\)). Al multiplicar la cuota por \(n\) obtienes la suma de todos los pagos; si le restas el capital inicial, conoces el total de intereses.
Ejemplo práctico
Imagina que solicitas 50.000 $ a un 7 % de interés anual a 15 años. El tipo mensual es \(0{,}07 \div 12 \approx 0{,}0058333\) y \(n = 180\) cuotas. Al aplicar la fórmula: $$M = 50000 \times \frac{0{,}0058333}{1 - 1{,}0058333^{-180}} \approx 449{,}41\ \$$$ al mes. A lo largo de 180 meses pagarás unos 80.894 $, de los cuales aproximadamente 30.894 $ corresponden a intereses.
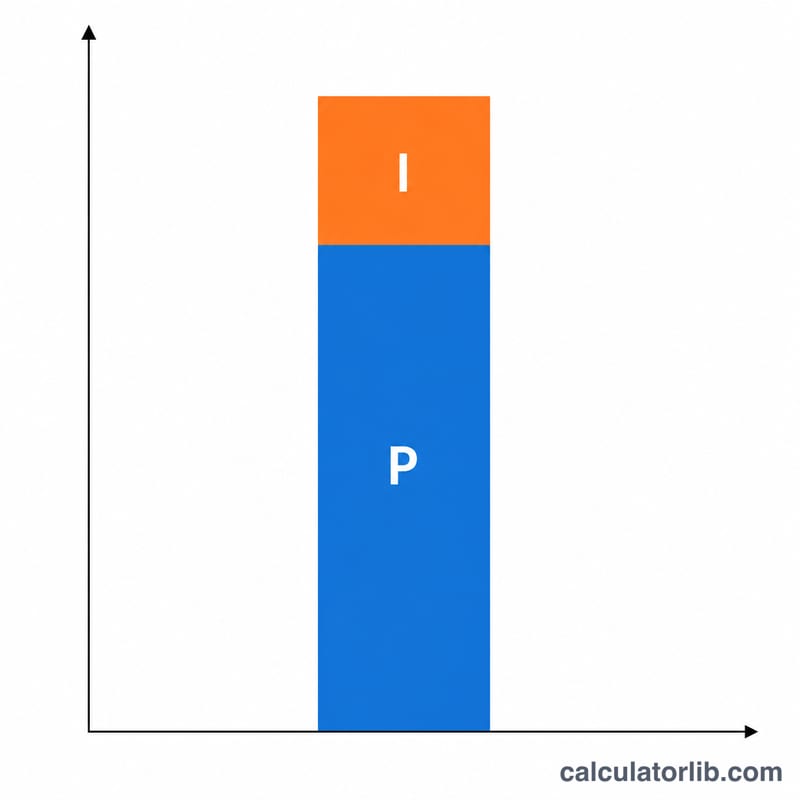
Comparación de escenarios de pago de préstamos para terrenos
La tabla mantiene fijo el monto del préstamo en $50,000 y cambia solo la tasa de interés anual y el plazo. Los pagos usan la fórmula estándar de amortización \(M = P \cdot \frac{r}{1-(1+r)^{-n}}\), donde \(r\) es la tasa anual dividida entre 12 (en forma decimal) y \(n\) es el número de pagos mensuales. El costo total es el pago mensual multiplicado por el número de pagos, y el interés total es el costo total menos $50,000. Las cifras están redondeadas al centavo y son aproximadas. No incluyen el enganche, los gastos de cierre, los impuestos ni el seguro.
| Tasa anual | Plazo | Pago mensual | Interés total | Costo total |
|---|---|---|---|---|
| 6% | 10 años | $555.10 | $16,612.00 | $66,612.00 |
| 6% | 15 años | $421.93 | $25,947.40 | $75,947.40 |
| 6% | 20 años | $358.22 | $35,972.80 | $85,972.80 |
| 7.5% | 10 años | $593.51 | $21,221.20 | $71,221.20 |
| 7.5% | 15 años | $463.51 | $33,431.80 | $83,431.80 |
| 7.5% | 20 años | $402.80 | $46,672.00 | $96,672.00 |
| 9% | 10 años | $633.38 | $26,005.60 | $76,005.60 |
| 9% | 15 años | $507.13 | $41,283.40 | $91,283.40 |
| 9% | 20 años | $449.86 | $57,966.40 | $107,966.40 |
Conclusiones: Alargar el plazo reduce el pago mensual, pero aumenta mucho el interés total. Con una tasa del 6%, pasar de 10 a 20 años reduce el pago en unos $197 al mes, pero el interés total más que se duplica. Subir la tasa del 6% al 9% en un plazo de 15 años añade unos $85 al mes y alrededor de $15,300 en interés total.
Plazos y tasas típicos de préstamos para terrenos
Los préstamos para terrenos suelen ser más difíciles de obtener que las hipotecas para vivienda, porque el terreno no genera ingresos ni ofrece refugio, y puede ser más difícil de revender si el prestatario incumple. Los rangos siguientes son patrones generales y varían según el prestamista, la ubicación, el historial crediticio del prestatario y las condiciones del mercado. No son cotizaciones. Esta es información general para Estados Unidos y mercados de crédito similares; las prácticas difieren en otros lugares.
| Tipo de terreno | Plazos habituales | Enganche típico | Notas |
|---|---|---|---|
| Terreno sin urbanizar (sin caminos, servicios públicos ni acceso) | Often 5 to 10 years, sometimes with a balloon payment | Often at the higher end, about 30% to 50% | Seen as the riskiest category, so lenders are the most conservative on terms. |
| Terreno no mejorado (cierto acceso, servicios públicos nulos o limitados) | Often 5 to 15 years | Commonly about 25% to 40% | Lenders may look at zoning, road access, surveys and the intended use. |
| Terreno mejorado o lote en un fraccionamiento (servicios públicos, acceso por carretera) | Often 10 to 20 years | Commonly about 20% to 30% | Usually gets the most favorable terms of the three, especially if a home is planned. |
- Tasas: Las tasas de los préstamos para terrenos suelen ser más altas que las de las hipotecas convencionales para vivienda, y el terreno sin urbanizar normalmente tiene una tasa más alta que los lotes mejorados. Compare varios prestamistas, como bancos locales, cooperativas de crédito y prestamistas agrícolas o rurales.
- Plazos: Muchos préstamos para terrenos tienen plazos más cortos que las hipotecas. Algunos se amortizan en un periodo más largo, pero vencen antes con un pago global.
- Enganche: Un enganche mayor reduce la razón préstamo-valor y puede mejorar tanto las probabilidades de aprobación como la tasa ofrecida.
Esta es información general, no asesoría financiera profesional. Confirme las condiciones vigentes con los prestamistas.
Glosario de términos de préstamos para terrenos
- Capital
- El monto prestado, que es el precio de compra menos su enganche. Los intereses se cobran sobre el saldo de capital no pagado.
- Tasa de interés vs. TAE
- La tasa de interés es el costo anual de pedir prestado el capital. La TAE (tasa anual equivalente) también incorpora ciertas comisiones y costos del prestamista, por lo que suele ser más alta que la tasa declarada y es mejor para comparar ofertas. Esta calculadora usa la tasa de interés simple.
- Amortización
- Pagar un préstamo mediante pagos regulares e iguales. Los primeros pagos son en su mayoría intereses y los últimos son en su mayoría capital.
- Pago global (balloon)
- Una suma grande que se paga al final del plazo del préstamo, cuando los pagos regulares no liquidaron por completo el saldo. Es común en préstamos para terrenos a plazos cortos. Esta calculadora supone un préstamo totalmente amortizable, sin pago global.
- Enganche
- El efectivo que paga por adelantado, expresado como porcentaje del precio de compra. Reduce el monto que necesita pedir prestado.
- Razón préstamo-valor (LTV, por sus siglas en inglés)
- El monto del préstamo dividido entre el valor de tasación o el precio de compra del terreno, generalmente expresado como porcentaje. Por ejemplo, un préstamo de $60,000 sobre un terreno valorado en $100,000 equivale a un LTV de 60%. Un LTV más bajo generalmente significa menos riesgo para el prestamista.
- Terreno sin urbanizar vs. mejorado
- El terreno sin urbanizar no tiene infraestructura desarrollada, como caminos, agua, drenaje o electricidad. El terreno mejorado cuenta con algunos o todos estos servicios, lo que normalmente facilita su financiamiento y la construcción.
- Gastos de cierre
- Comisiones que se pagan al finalizar el préstamo, como las de avalúo, levantamiento topográfico, título de propiedad, abogado y prestamista. Son independientes del enganche y no se incluyen en el cálculo del pago mensual.
- Interés total
- La suma de todos los intereses pagados a lo largo de la vida del préstamo, igual al total de todos los pagos menos el capital original.
Tasas de interés de los bancos centrales hoy
Las últimas tasas oficiales de política monetaria de los principales bancos centrales, actualizadas automáticamente: la referencia que siguen las tasas de depósitos y préstamos.
- Banco de México · México
- 6,25 %
- Fecha
- 2026-11-10
- Cambio en 1 año
- −1,00 pp
Último cambio Baja −25 pb Banco de México cambió su tipo el 2026-11-06: de 6,50 % a 6,25 %.
| Banco central | Tasa de política | Fecha | Cambio en 1 año |
|---|---|---|---|
| Banco Central de Brasil · Brasil | 13,75 % | 2026-11-15 | −1,25 pp |
| Banco de México · México | 6,25 % | 2026-11-10 | −1,00 pp |
| Reserva Federal · Estados Unidos | 3,75–4,00 % | 2026-11-12 | 0 pp |
| Banco Central Europeo | 2,50 % | 2026-11-16 | +0,50 pp |
| Sveriges Riksbank · Suecia | 2,00 % | 2026-11-16 | +0,25 pp |
| Banco Central de Arabia Saudí · Arabia Saudí | 4,50 % | 2026-10-29 | 0 pp |
| Banco de la Reserva de Australia · Australia | 4,60 % | 2026-10-31 | +1,00 pp |
| Banco Central de la República de Turquía · Turquía | 36,00 % | 2026-11-06 | −3,50 pp |
| Banco de Rusia · Rusia | 14,00 % | 2026-11-10 | −2,50 pp |
| Banco Popular de China · China | 3,00 % | 2026-11-10 | 0 pp |
| Banco de Canadá · Canadá | 2,50 % | 2026-11-12 | +0,25 pp |
| Banco de la Reserva de la India · India | 5,50 % | 2026-10-19 | 0 pp |
| Banco de Inglaterra · Reino Unido | 4,00 % | 2026-11-16 | 0 pp |
| Banco de Japón · Japón | 1,25 % | 2026-11-10 | +0,75 pp |
| Banco de Corea · Corea del Sur | 3,00 % | 2026-11-02 | +0,50 pp |
Tasas de interés bancarias en México
Lo que los bancos comerciales de México cobran a quienes piden prestado y pagan a quienes ahorran, en promedio, según los datos que el banco central reporta al Banco Mundial (cifras anuales).
- Tasa de préstamo 2025
- 8,79 %
- Tasa de depósito 2025
- 2,55 %
- Tasa de interés real 2025
- 3,97 %
- Préstamo menos depósito 2025
- 6,24 pp
| Año | Tasa de préstamo | Tasa de depósito |
|---|---|---|
| 2025 | 8,79 % | 2,55 % |
| 2024 | 11,22 % | 4,55 % |
| 2023 | 11,59 % | 4,78 % |
| 2022 | 8,18 % | 2,57 % |
| 2021 | 4,89 % | 0,65 % |
| 2020 | 6,34 % | 1,46 % |
La tasa de interés real es la tasa de préstamo ajustada por la inflación (deflactor del PIB). La tasa que te ofrezca un banco concreto puede ser distinta.
Último dato: 2026-11-10 Datos actualizados el 2026-11-16 · vigente
Fuente: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Condiciones de uso permitido de las estadísticas del BPI; Board of Governors of the Federal Reserve System Dominio público (obra del Gobierno de EE. UU.); European Central Bank Política de reutilización del BCE; The World Bank Group CC BY 4.0; Sveriges Riksbank Condiciones de datos abiertos del Riksbank; Reserve Bank of Australia 2026 Condiciones de copyright del RBA (Cash Rate); Bank of Canada Condiciones de uso del Banco de Canadá; Bank of England Open Government Licence v3.0
La variación a un año la calcula CalculatorLib a partir de estos datos. Etiquetas traducidas por CalculatorLib: traducción no oficial, no proporcionada por BIS.
Detalles de la fuente y metodología
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Preguntas frecuentes
¿Por qué son más altos los tipos de los préstamos para terrenos? Un terreno sin edificar no tiene ninguna construcción que respalde la deuda, por lo que las entidades repercuten ese riesgo extra con tipos más elevados y entradas más grandes.
¿Incluye impuestos o comisiones? No. Solo calcula capital e intereses. Los impuestos sobre la propiedad, los gastos de cierre y los seguros van aparte.
¿Y si mi tipo es del 0 %? En ese caso, la calculadora simplemente reparte el importe del préstamo a partes iguales entre todas las cuotas.