Что такое калькулятор кредита на землю?
Калькулятор кредита на землю показывает ежемесячный платёж, общую сумму процентов и полную стоимость займа, который берут для покупки земельного участка. Кредиты на землю, как правило, дороже и короче обычной ипотеки на жильё: для банка незастроенный участок — более рискованный залог, поэтому ставки выше, а сроки короче. Расчёт ведётся по стандартной формуле аннуитетного платежа, так что вы сможете уверенно сравнивать предложения и планировать бюджет. Учтите, что инструмент использует универсальную финансовую формулу и оперирует долларами в примерах — конкретные условия и ставки у российских банков могут отличаться.
Как пользоваться калькулятором
Введите три значения: сумму кредита, которую планируете взять, годовую процентную ставку в процентах и срок кредита в годах. Калькулятор переведёт годовую ставку в месячную, а срок — в количество ежемесячных платежей, после чего рассчитает фиксированный ежемесячный платёж и общую сумму процентов, которую вы заплатите за весь срок.
Разбор формулы
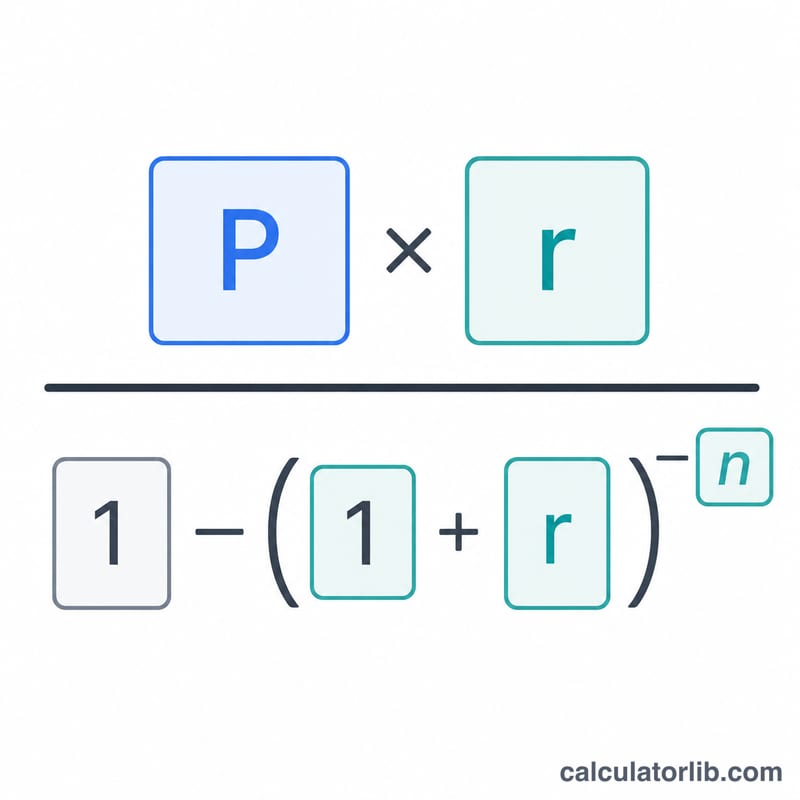
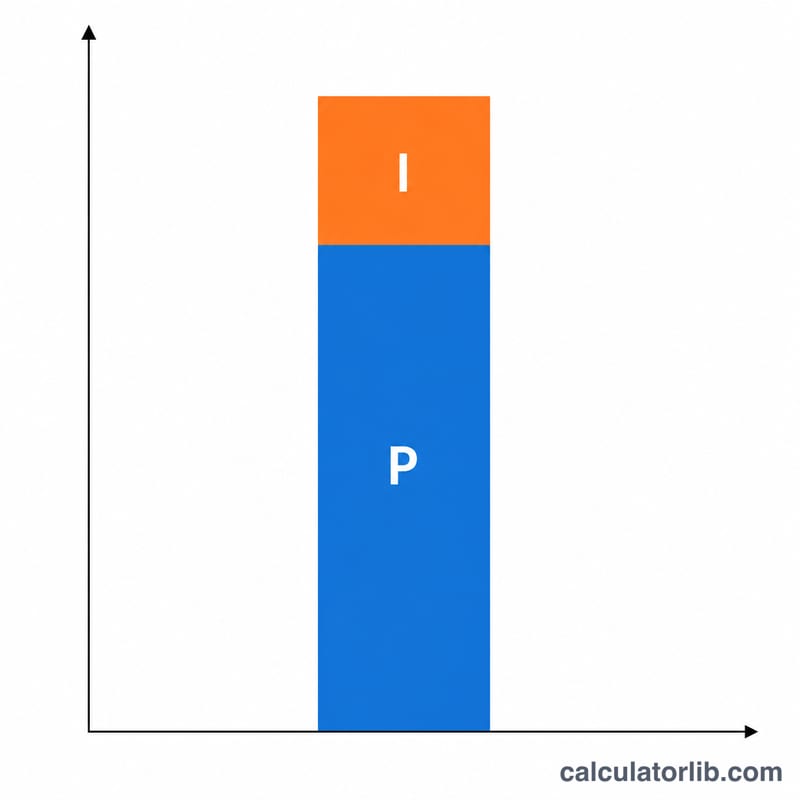
Ежемесячный платёж считается по формуле аннуитета $$M = P \cdot \frac{r}{1-(1+r)^{-n}}$$ где \(P\) — сумма основного долга, \(r\) — месячная процентная ставка (годовая ставка ÷ 12 ÷ 100), а \(n\) — общее число ежемесячных платежей (количество лет × 12). Умножив платёж на \(n\), получаем сумму всех выплат; вычтя из неё первоначальную сумму долга, узнаём общую переплату по процентам.
Пример расчёта
Допустим, вы берёте 50 000 $ под 7% годовых на 15 лет. Месячная ставка равна \(0{,}07 \div 12 \approx 0{,}0058333\), а \(n = 180\) платежей. Подставляем: $$M = 50000 \times \frac{0{,}0058333}{1 - 1{,}0058333^{-180}} \approx 449{,}41\ \$$$ в месяц. За 180 месяцев вы выплатите около 80 894 $, из которых примерно 30 894 $ — это проценты.
Частые вопросы
Почему ставки по кредитам на землю выше? На пустом участке нет строения, которое обеспечивало бы долг, поэтому банки закладывают дополнительный риск в более высокие ставки и крупный первоначальный взнос.
Учитываются ли налоги и комиссии? Нет. Расчёт включает только основной долг и проценты. Налог на имущество, расходы на оформление сделки и страхование считаются отдельно.
А если ставка равна 0%? Тогда калькулятор просто делит сумму кредита поровну на все платежи.
Сравнение сценариев платежей по земельному кредиту
В таблице сумма кредита фиксирована на уровне 50 000 $, а меняются только годовая процентная ставка и срок. Платежи рассчитаны по стандартной формуле аннуитета \(M = P \cdot \frac{r}{1-(1+r)^{-n}}\), где \(r\) — годовая ставка, деленная на 12 (в виде десятичной дроби), а \(n\) — количество ежемесячных платежей. Общая стоимость — это ежемесячный платеж, умноженный на количество платежей, а общая сумма процентов — это общая стоимость минус 50 000 $. Значения округлены до цента и являются приблизительными. В них не учитываются первоначальный взнос, расходы на закрытие сделки, налоги и страхование.
| Годовая ставка | Срок | Ежемесячный платеж | Общая сумма процентов | Общая стоимость |
|---|---|---|---|---|
| 6% | 10 лет | 555,10 $ | 16 612,00 $ | 66 612,00 $ |
| 6% | 15 лет | $421,93 | 25 947,40 $ | 75 947,40 $ |
| 6% | 20 лет | 358,22 $ | 35 972,80 $ | 85 972,80 $ |
| 7,5% | 10 лет | 593,51 $ | 21 221,20 $ | 71 221,20 $ |
| 7,5% | 15 лет | 463,51 $ | 33 431,80 $ | 83 431,80 $ |
| 7,5% | 20 лет | 402,80 $ | 46 672,00 $ | 96 672,00 $ |
| 9% | 10 лет | 633,38 $ | 26 005,60 $ | 76 005,60 $ |
| 9% | 15 лет | 507,13 $ | 41 283,40 $ | 91 283,40 $ |
| 9% | 20 лет | 449,86 $ | 57 966,40 $ | 107 966,40 $ |
Выводы: Увеличение срока снижает ежемесячный платеж, но значительно увеличивает общую сумму процентов. При ставке 6% переход с 10 до 20 лет уменьшает платеж примерно на 197 $ в месяц, однако общая сумма процентов более чем удваивается. Повышение ставки с 6% до 9% при сроке 15 лет добавляет около 85 $ в месяц и примерно 15 300 $ общей суммы процентов.
Типичные условия и ставки земельных кредитов
Получить земельный кредит обычно сложнее, чем ипотеку на жилье, поскольку земля не приносит дохода и не служит укрытием, а при дефолте заемщика её может быть труднее перепродать. Приведенные диапазоны — это общие закономерности, которые зависят от кредитора, местоположения, кредитной истории заемщика и рыночной конъюнктуры. Это не котировки. Информация носит общий характер для Соединенных Штатов и сходных кредитных рынков; в других странах практика может отличаться.
| Тип земли | Обычные сроки | Типичный первоначальный взнос | Примечания |
|---|---|---|---|
| Необработанная земля (без дорог, коммуникаций и подъездов) | Часто от 5 до 10 лет, иногда с балунным платежом | Часто на верхнем уровне, около 30% – 50% | Считается наиболее рискованной категорией, поэтому кредиторы наиболее консервативны в условиях. |
| Неблагоустроенная земля (есть подъезд, нет или ограничены коммуникации) | Часто от 5 до 15 лет | Обычно около 25% – 40% | Кредиторы могут учитывать зонирование, подъездные дороги, межевание и планируемое использование. |
| Благоустроенная земля или участок в микрорайоне (коммуникации, подъездная дорога) | Часто от 10 до 20 лет | Обычно около 20% – 30% | Обычно получает наиболее выгодные условия из трех, особенно если планируется строительство дома. |
- Ставки: Ставки по земельным кредитам, как правило, выше ставок по обычной ипотеке, а по необработанной земле обычно выше, чем по благоустроенным участкам. Сравнивайте несколько кредиторов, например местные банки, кредитные союзы и сельскохозяйственные или сельские кредитные организации.
- Сроки: Многие земельные кредиты имеют более короткие сроки, чем ипотека. Некоторые амортизируются на более длительный период, но подлежат погашению раньше с помощью балунного платежа.
- Первоначальный взнос: Больший первоначальный взнос снижает отношение кредита к стоимости и может улучшить шансы на одобрение и предлагаемую ставку.
Это общая информация, а не профессиональная финансовая консультация. Уточняйте актуальные условия у кредиторов.
Ключевые ставки центральных банков
Последние официальные ключевые ставки крупнейших центральных банков, обновляются автоматически — ориентир для ставок по вкладам и кредитам.
- Банк России · Россия
- 14,00 %
- Дата
- 2026-11-10
- Изменение за 1 год
- −2,50 п.п.
Последнее изменение Снижение −25 б. п. Банк России изменил ставку 2026-07-27: с 14,25 % до 14,00 %.
| Центральный банк | Ключевая ставка | Дата | Изменение за 1 год |
|---|---|---|---|
| Центральный банк Бразилии · Бразилия | 13,75 % | 2026-11-15 | −1,25 п.п. |
| Банк Мексики · Мексика | 6,25 % | 2026-11-10 | −1,00 п.п. |
| ФРС США · Соединенные Штаты | 3,75–4,00 % | 2026-11-12 | 0 п.п. |
| Европейский центральный банк | 2,50 % | 2026-11-16 | +0,50 п.п. |
| Риксбанк Швеции · Швеция | 2,00 % | 2026-11-16 | +0,25 п.п. |
| Центральный банк Саудовской Аравии · Саудовская Аравия | 4,50 % | 2026-10-29 | 0 п.п. |
| Резервный банк Австралии · Австралия | 4,60 % | 2026-10-31 | +1,00 п.п. |
| Центральный банк Турецкой Республики · Турция | 36,00 % | 2026-11-06 | −3,50 п.п. |
| Банк России · Россия | 14,00 % | 2026-11-10 | −2,50 п.п. |
| Народный банк Китая · Китай | 3,00 % | 2026-11-10 | 0 п.п. |
| Банк Канады · Канада | 2,50 % | 2026-11-12 | +0,25 п.п. |
| Резервный банк Индии · Индия | 5,50 % | 2026-10-19 | 0 п.п. |
| Банк Англии · Великобритания | 4,00 % | 2026-11-16 | 0 п.п. |
| Банк Японии · Япония | 1,25 % | 2026-11-10 | +0,75 п.п. |
| Банк Кореи · Республика Корея | 3,00 % | 2026-11-02 | +0,50 п.п. |
Банковские процентные ставки: Россия
Сколько в среднем коммерческие банки (Россия) берут с заёмщиков и платят вкладчикам — по данным, которые центральный банк передаёт Всемирному банку (годовые значения).
- Ставка по кредитам 2024
- 17,09 %
- Ставка по депозитам 2024
- 14,62 %
- Реальная процентная ставка 2024
- 5,82 %
- Кредиты минус депозиты 2024
- 2,47 п.п.
| Год | Ставка по кредитам | Ставка по депозитам |
|---|---|---|
| 2024 | 17,09 % | 14,62 % |
| 2023 | 11,62 % | 7,57 % |
| 2022 | 11,46 % | 7,60 % |
| 2021 | 7,18 % | 3,79 % |
| 2020 | 6,78 % | 3,77 % |
| 2019 | 8,75 % | 5,40 % |
Реальная процентная ставка — это ставка по кредитам с поправкой на инфляцию (дефлятор ВВП). Ставка конкретного банка может отличаться.
Последнее значение: 2026-11-10 Данные обновлены 2026-11-16 · актуально
Источник: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Условия допустимого использования статистики БМР; Board of Governors of the Federal Reserve System Общественное достояние (произведение правительства США); European Central Bank Правила повторного использования данных ЕЦБ; The World Bank Group CC BY 4.0; Sveriges Riksbank Условия открытых данных Риксбанка; Reserve Bank of Australia 2026 Условия авторского права РБА (Cash Rate); Bank of Canada Условия использования Банка Канады; Bank of England Open Government Licence v3.0
Изменение за год рассчитано CalculatorLib на основе этих данных. Подписи переведены CalculatorLib: это не официальный перевод BIS.
Сведения об источнике и методология
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Глоссарий условий земельного кредита
- Основной долг
- Сумма, взятая в долг, то есть цена покупки за вычетом первоначального взноса. Проценты начисляются на непогашенный остаток основного долга.
- Процентная ставка и APR
- Процентная ставка — это годовая стоимость заимствования основного долга. APR (годовая процентная ставка по кредиту) также включает определенные комиссии и расходы кредитора, поэтому он обычно выше заявленной ставки и лучше подходит для сравнения предложений. Этот калькулятор использует обычную процентную ставку.
- Амортизация
- Погашение кредита регулярными равными платежами. В начале большая часть платежа идет на проценты, а позже — в основном на основной долг.
- Балунный платеж
- Крупная единовременная сумма, подлежащая уплате в конце срока кредита, когда регулярные платежи не погасили остаток полностью. Характерна для более коротких земельных кредитов. Этот калькулятор предполагает полностью амортизируемый кредит без балунного платежа.
- Первоначальный взнос
- Наличные, которые вы платите сразу, выраженные в процентах от цены покупки. Он уменьшает сумму, которую нужно занять.
- Отношение кредита к стоимости (LTV)
- Сумма кредита, деленная на оценочную стоимость или цену покупки земли, обычно выраженная в процентах. Например, кредит 60 000 $ на землю стоимостью 100 000 $ составляет 60% LTV. Более низкий LTV обычно означает меньший риск для кредитора.
- Необработанная и благоустроенная земля
- На необработанной земле нет развитой инфраструктуры, такой как дороги, водоснабжение, канализация или электричество. На благоустроенной земле все или часть этих элементов уже есть, что обычно облегчает финансирование и строительство.
- Расходы на закрытие сделки
- Сборы, уплачиваемые при оформлении кредита, например за оценку, межевание, оформление титула, услуги адвоката и комиссии кредитора. Они отделены от первоначального взноса и не включаются в расчет ежемесячного платежа.
- Общая сумма процентов
- Сумма всех процентов, выплаченных за весь срок кредита, равная общей сумме всех платежей за вычетом исходного основного долга.