Что такое калькулятор ипотеки VA?
Этот калькулятор предназначен для жилищных кредитов VA в США, которые гарантирует Министерство по делам ветеранов США (U.S. Department of Veterans Affairs). Инструмент рассчитывает ежемесячный платёж по ипотеке (основной долг и проценты) после того, как сбор за оформление VA (funding fee) включается в сумму займа. Важно: это специфический американский продукт — в России и других странах подобной программы для ветеранов нет, поэтому калькулятор актуален прежде всего для тех, кто покупает жильё в США по программе VA. Такие кредиты обычно не требуют первоначального взноса и частного ипотечного страхования (PMI), но большинство заёмщиков платят единоразовый сбор, который, как правило, финансируется в составе кредита.
Как пользоваться
Укажите стоимость жилья, первоначальный взнос (если он есть), ставку сбора VA (обычно от 1,25% до 3,3% — зависит от размера взноса и того, использовали ли вы кредит VA ранее), процентную ставку и срок кредита. Калькулятор определит итоговую сумму займа и покажет ориентировочный ежемесячный платёж, общую сумму процентов и совокупный объём всех выплат.
Как работает формула
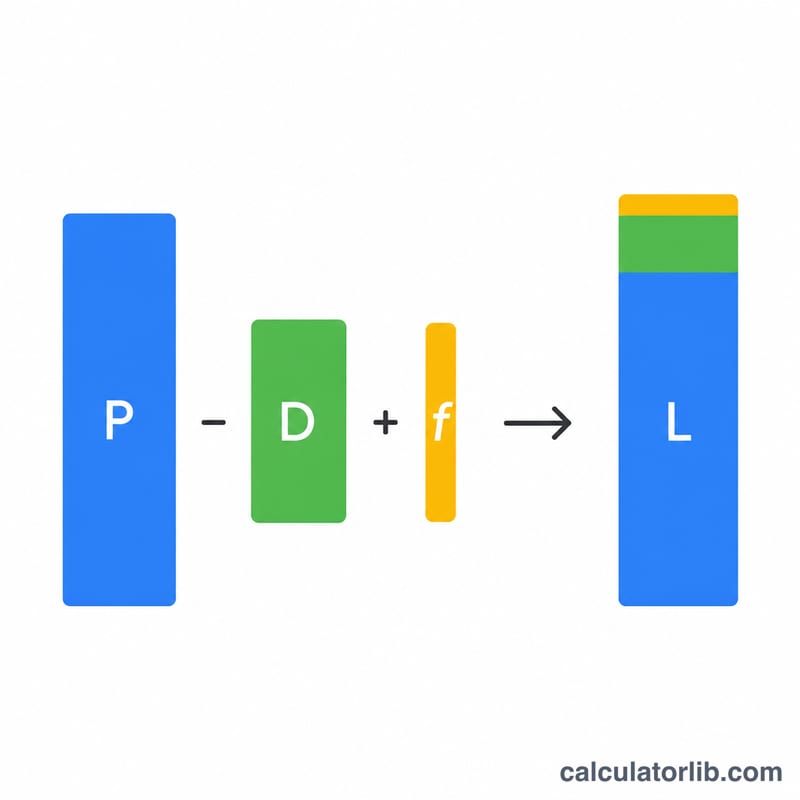
Базовая сумма кредита — это цена жилья за вычетом первоначального взноса. Сбор за оформление равен базовой сумме, умноженной на ставку сбора; он прибавляется к базе и формирует общую сумму займа L. Ежемесячный платёж рассчитывается по стандартной формуле аннуитета:
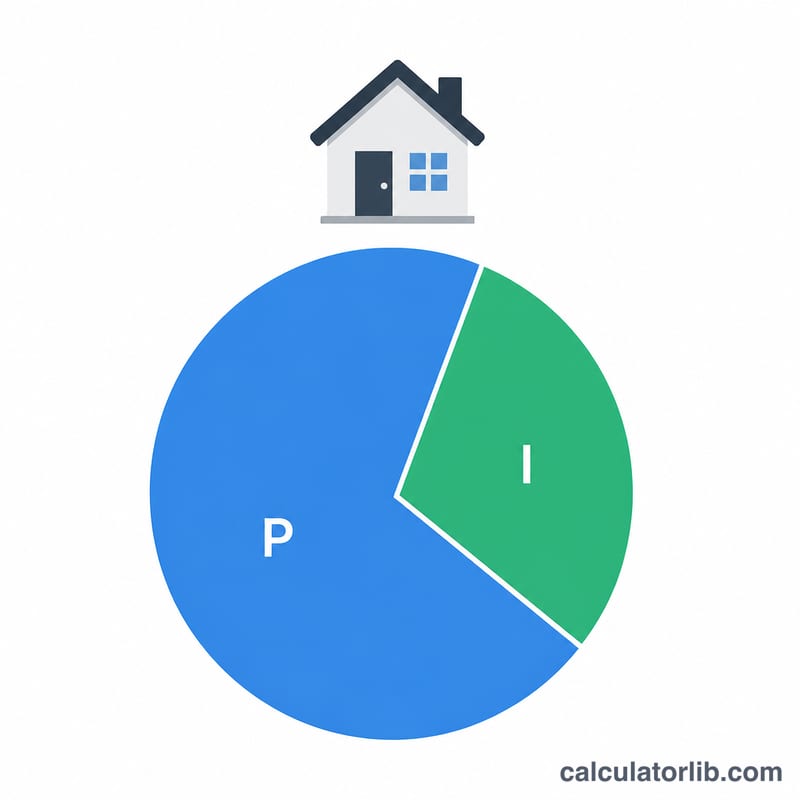
$$M = L \cdot \frac{r\,(1+r)^{n}}{(1+r)^{n}-1}$$где \(r\) — месячная процентная ставка (годовая ставка ÷ 12), а \(n\) — количество месяцев (годы × 12).
Разбор примера
Жильё стоимостью $300 000 с нулевым первоначальным взносом и сбором VA в 2,15% даёт базовую сумму кредита $300 000 и сбор $6 450, то есть общую сумму займа $306 450. При ставке 6,5% на 30 лет (360 платежей) месячная ставка составляет около \(0{,}0054167\), а ежемесячный платёж — примерно $1 937.
Ключевые ставки центральных банков
Последние официальные ключевые ставки крупнейших центральных банков, обновляются автоматически — ориентир для ставок по вкладам и кредитам.
- ФРС США · Соединенные Штаты
- 3,75–4,00 %
- Дата
- 2026-11-13
- Изменение за 1 год
- 0 п.п.
Последнее изменение Рост +25 б. п. ФРС США изменил ставку 2026-09-17: с 3,50–3,75 % до 3,75–4,00 %.
| Центральный банк | Ключевая ставка | Дата | Изменение за 1 год |
|---|---|---|---|
| Центральный банк Бразилии · Бразилия | 13,75 % | 2026-11-16 | −1,25 п.п. |
| Банк Мексики · Мексика | 6,25 % | 2026-11-10 | −1,00 п.п. |
| ФРС США · Соединенные Штаты | 3,75–4,00 % | 2026-11-13 | 0 п.п. |
| Европейский центральный банк | 2,50 % | 2026-11-16 | +0,50 п.п. |
| Риксбанк Швеции · Швеция | 2,00 % | 2026-11-16 | +0,25 п.п. |
| Центральный банк Саудовской Аравии · Саудовская Аравия | 4,50 % | 2026-10-29 | 0 п.п. |
| Резервный банк Австралии · Австралия | 4,60 % | 2026-10-31 | +1,00 п.п. |
| Центральный банк Турецкой Республики · Турция | 36,00 % | 2026-11-06 | −3,50 п.п. |
| Банк России · Россия | 14,00 % | 2026-11-10 | −2,50 п.п. |
| Народный банк Китая · Китай | 3,00 % | 2026-11-10 | 0 п.п. |
| Банк Канады · Канада | 2,50 % | 2026-11-13 | +0,25 п.п. |
| Резервный банк Индии · Индия | 5,50 % | 2026-10-19 | 0 п.п. |
| Банк Англии · Великобритания | 4,00 % | 2026-11-16 | 0 п.п. |
| Банк Японии · Япония | 1,25 % | 2026-11-10 | +0,75 п.п. |
| Банк Кореи · Республика Корея | 3,00 % | 2026-11-02 | +0,50 п.п. |
ФРС США: ключевые ставки и ставки денежного рынка овернайт
Ставки, задающие рамки денежно-кредитной политики, и ставка денежного рынка овернайт, на которую они влияют, — каждая с датой последнего опубликованного значения.
| Ставка | Уровень | Дата | Изменение за 1 год |
|---|---|---|---|
| Целевой диапазон ставки по федеральным фондам | 3,75–4,00 % | 2026-11-13 | 0 п.п. |
| Эффективная ставка по федеральным фондам (EFFR) | 3,88 % | 2026-11-13 | 0 п.п. |
| Ставка обеспеченного финансирования овернайт (SOFR) | 3,90 % | 2026-11-13 | −0,10 п.п. |
Каждая ставка показана с датой своего последнего опубликованного значения; ставки денежного рынка овернайт публикуются на следующий рабочий день.
Последнее значение: 2026-11-13 Данные обновлены 2026-11-16 · актуально
Источник: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Условия допустимого использования статистики БМР; Federal Reserve Bank of New York Условия использования ФРБ Нью-Йорка; Board of Governors of the Federal Reserve System Общественное достояние (произведение правительства США); European Central Bank Правила повторного использования данных ЕЦБ; Sveriges Riksbank Условия открытых данных Риксбанка; The World Bank Group CC BY 4.0; Reserve Bank of Australia 2026 Условия авторского права РБА (Cash Rate); Bank of Canada Условия использования Банка Канады; Bank of England Open Government Licence v3.0
Изменение за год рассчитано CalculatorLib на основе этих данных. Подписи переведены CalculatorLib: это не официальный перевод BIS. The EFFR and SOFR are subject to the Terms of Use posted at newyorkfed.org. The New York Fed is not responsible for publication of the EFFR and SOFR by CalculatorLib, does not sanction or endorse any particular republication, and has no liability for your use.
Сведения об источнике и методология
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Federal Reserve Bank of New York — Reference rates (EFFR, SOFR)
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- The World Bank Group — World Development Indicators (FR.INR.LEND, FR.INR.RINR)
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Частые вопросы
Сбор VA всегда включается в кредит? Нет — его можно оплатить при заключении сделки (closing). Тогда сумма займа и ежемесячный платёж будут меньше.
Учитываются ли налоги и страховка? Нет. Расчёт охватывает только основной долг и проценты. Налог на недвижимость, страхование жилья и взносы в ассоциацию домовладельцев (HOA) нужно прибавлять отдельно.
Кто освобождён от сбора? Ветераны, получающие компенсацию по инвалидности от VA, и некоторые овдовевшие супруги могут быть освобождены от сбора — в этом случае укажите ставку сбора 0.