Что такое калькулятор доступности автомобиля?
Этот калькулятор считает «от обратного»: вы отталкиваетесь не от цены машины, а от своего бюджета. Укажите комфортный для вас ежемесячный платёж — и калькулятор покажет, на автомобиль какой стоимости его хватит. Он складывает ваш первоначальный взнос с приведённой стоимостью будущих ежемесячных платежей, дисконтированных по процентной ставке кредита.
Как пользоваться
Введите посильный ежемесячный платёж, размер первоначального взноса (наличные плюс стоимость авто в трейд-ин), годовую процентную ставку (APR), которую предлагает банк, и срок кредита в месяцах. В результате вы увидите максимальную цену автомобиля, сумму кредита, итоговую выплату и общую переплату по процентам.
Как работает формула
Сумма кредита равна приведённой стоимости аннуитета: \( P \cdot \frac{1 - (1+r)^{-n}}{r} \), где P — ежемесячный платёж, r — месячная ставка (APR ÷ 12 ÷ 100), а n — число месяцев. Если прибавить первоначальный взнос, получится доступная цена машины. При ставке 0% сумма кредита просто равна платёж × число месяцев.
$$\text{Price} = \text{Down} + M \cdot \frac{1 - (1+r)^{-n}}{r}$$где
$$\left\{ \begin{aligned} M &= \text{Monthly Payment} \\ r &= \dfrac{\text{APR}}{1200} \\ n &= \text{Term (months)} \end{aligned} \right.$$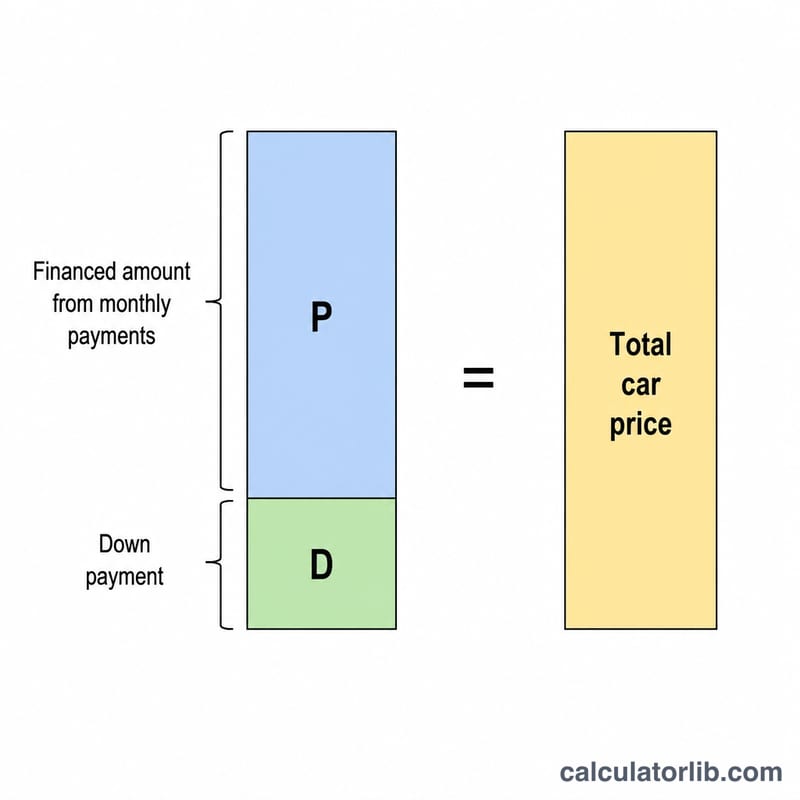
Разбор на примере
Допустим, вы готовы платить 400 $ в месяц в течение 60 месяцев под 6% годовых (APR) с первоначальным взносом 3000 $. Месячная ставка — \(0{,}005\). Коэффициент \(\frac{1 - 1{,}005^{-60}}{0{,}005} \approx 51{,}7256\), поэтому сумма кредита \(\approx 20\,690{,}24\) $. Прибавив взнос 3000 $, получаем доступную цену около 23 690,24 $. Всего вы выплатите \(3000 + 24\,000 = 27\,000\) $, то есть переплата по процентам составит около 3309,76 $.
Частые вопросы
Учитываются ли налоги и сборы? Нет — результат показывает стоимость самой машины, которую тянет ваш платёж. Налоги, регистрацию и комиссии дилера планируйте отдельно. (Обратите внимание: пример рассчитан в долларах и по американской модели APR; в России ставки, сборы и условия автокредитов отличаются.)
Какую ставку (APR) указывать? Берите ту, что вам уже реально одобрили. Ставка зависит от кредитной истории, срока займа и того, новый автомобиль или с пробегом.
Стоит ли учитывать трейд-ин? Да, прибавьте стоимость сдаваемого авто к денежному взносу — так оценка предельной цены будет точнее.
Как срок кредита и годовая ставка влияют на доступную цену
В этой таблице ежемесячный платёж зафиксирован на уровне $400, а первоначальный взнос — $3,000. Меняются только срок и годовая процентная ставка (APR). Каждая сумма кредита рассчитана по формуле аннуитета \(P = M \cdot \frac{1-(1+r)^{-n}}{r}\) при \(r = \text{APR}/1200\). Доступная цена = сумма кредита + $3,000 первоначального взноса. Общие проценты = \(M \cdot n\) − сумма кредита. Налог с продаж, сборы и стоимость автомобиля при обмене не учитываются, а суммы округлены до ближайшего доллара.
| Срок (месяцы) | APR | Сумма кредита | Доступная цена | Общие проценты |
|---|---|---|---|---|
| 36 | 4% | $13,548 | $16,548 | $852 |
| 48 | 4% | $17,716 | $20,716 | $1,484 |
| 60 | 4% | $21,720 | $24,720 | $2,280 |
| 72 | 4% | $25,567 | $28,567 | $3,233 |
| 84 | 4% | $29,264 | $32,264 | $4,336 |
| 36 | 6% | $13,148 | $16,148 | $1,252 |
| 48 | 6% | $17,032 | $20,032 | $2,168 |
| 60 | 6% | $20,690 | $23,690 | $3,310 |
| 72 | 6% | $24,136 | $27,136 | $4,664 |
| 84 | 6% | $27,381 | $30,381 | $6,219 |
| 36 | 8% | $12,765 | $15,765 | $1,635 |
| 48 | 8% | $16,385 | $19,385 | $2,815 |
| 60 | 8% | $19,727 | $22,727 | $4,273 |
| 72 | 8% | $22,814 | $25,814 | $5,986 |
| 84 | 8% | $25,664 | $28,664 | $7,936 |
Пример подстановки (6%, 60 месяцев): \(r = 0.005\), \(n = 60\), поэтому коэффициент равен \(\frac{1-1.005^{-60}}{0.005} \approx 51.7256\). Тогда \(P \approx 400 \times 51.7256 = \$20,690\), а цена составляет $20,690 + $3,000 = $23,690.
Увеличение срока с 36 до 84 месяцев при 6% повышает доступную цену примерно на $14,200. Также общие проценты растут с примерно $1,252 до $6,219. Более длинный срок увеличивает цену автомобиля, которую можно себе позволить, но дополнительные расходы — это проценты.
Распространённые ориентиры для бюджета на автомобиль
Приведённые ниже правила — это эмпирические ориентиры (эвристики), которые встречаются в американских источниках по потребительским финансам. Это общие рекомендации, а не советы, и они не учитывают ситуацию конкретного человека. Многие домохозяйства используют другие лимиты в зависимости от дохода, других долгов и местных расходов.
| Ориентир | Что он предполагает |
|---|---|
| Правило 20/4/10 | Вносить не менее 20% первоначального взноса, брать кредит не более чем на 4 года (48 месяцев) и держать общие транспортные расходы (платёж, страховка, топливо, обслуживание) примерно ниже 10% валового дохода. |
| Платёж как доля заработной платы на руки | Держать платёж по автомобилю или, в некоторых версиях, все расходы на автомобиль примерно в пределах 15%–20% ежемесячного дохода на руки (после налогов). |
Типичные сроки кредитов на американском рынке составляют 60–72 месяца, что дольше 4-летнего лимита правила 20/4/10. Таблица в предыдущем разделе показывает, что более длинные сроки повышают цену, которую можно достичь при данном платеже, но также увеличивают общие проценты. Они также могут означать, что в начале срока заёмщик должен больше, чем стоит автомобиль.
Используйте эти цифры как ориентиры для сравнения с вашими результатами. Страховка, топливо, регистрация и обслуживание не входят в платёж по кредиту, поэтому их стоит учитывать в любом бюджете. Это общая информация, а не финансовый совет.
Ключевые термины: APR, основная сумма, первоначальный взнос и другие
- APR (годовая процентная ставка)
- Годовая стоимость заимствования, выраженная в процентах. Вводится в поле ставки и переводится в месячную ставку по формуле \(r = \text{APR}/1200\).
- Месячная ставка (\(r\))
- Процентная ставка, применяемая каждый месяц. Например, 6% APR дают \(r = 0.005\).
- Срок кредита (\(n\))
- Количество ежемесячных платежей, например 60 для пятилетнего кредита. Это показатель степени в \((1+r)^{-n}\).
- Основная сумма / сумма кредита (\(P\))
- Фактически взятая в долг сумма. Калькулятор находит её как \(M \cdot \frac{1-(1+r)^{-n}}{r}\), где \(M\) — ежемесячный платёж.
- Первоначальный взнос
- Деньги, уплаченные сразу. Они добавляются к сумме кредита, чтобы получить доступную цену, и уменьшают сумму, которую вы занимаете.
- Стоимость обмена (trade-in)
- Оценочная стоимость вашего текущего автомобиля за вычетом оставшегося долга по нему. Положительный капитал можно добавить к первоначальному взносу. Отрицательный капитал обычно включается в новый кредит и увеличивает \(P\).
- Общие проценты
- Стоимость заимствования: \(M \cdot n - P\), сумма всех платежей минус основная сумма.
- Итоговая цена «под ключ» (out-the-door)
- Полная сумма, подлежащая оплате при покупке, включая цену автомобиля, налоги, регистрацию права собственности и номерных знаков, а также сборы дилера. Сравнивайте её с доступной ценой калькулятора, поскольку налоги и сборы должны покрываться первоначальным взносом или кредитом.