Qu'est-ce que le calculateur de budget auto ?
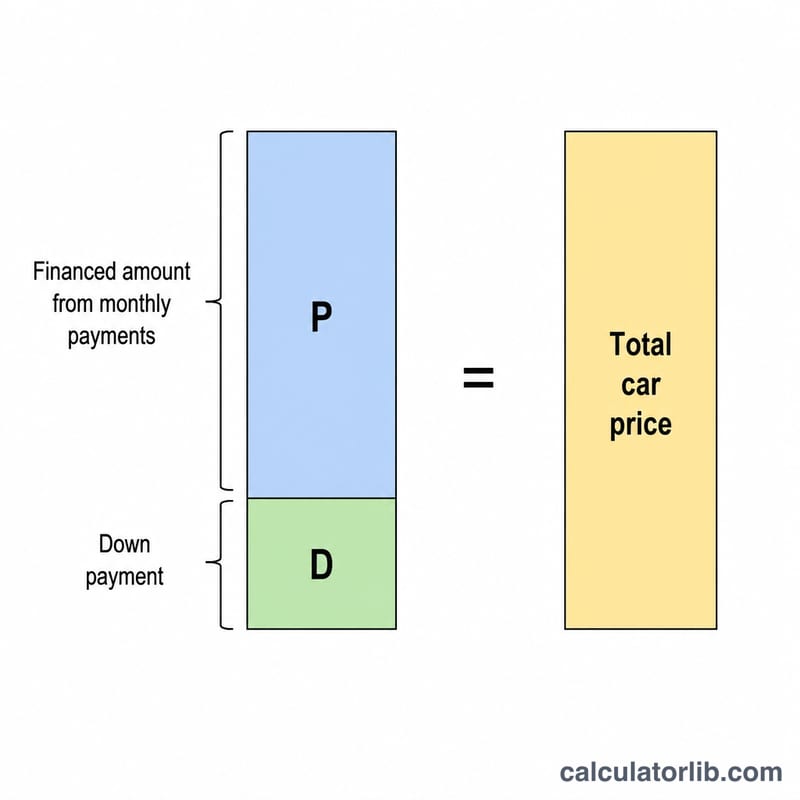
Ce calculateur raisonne à l'envers : au lieu de partir d'un prix de voiture, vous indiquez la mensualité que vous pouvez assumer sans vous serrer la ceinture, et il vous révèle le prix total du véhicule que cette mensualité permet d'atteindre. Il additionne votre apport et la valeur actuelle de vos futures mensualités, actualisées au taux de votre crédit.
Comment l'utiliser
Saisissez la mensualité que vous pouvez payer, votre apport (liquidités plus reprise éventuelle de votre ancien véhicule), le taux annuel (TAEG) proposé par votre organisme de crédit, et la durée du prêt en mois. Le résultat affiche le prix maximal de la voiture, le montant à financer, le coût total du remboursement et le montant total des intérêts.
La formule expliquée
Le montant financé correspond à la valeur actuelle d'une annuité :
$$P \times \frac{1 - (1+r)^{-n}}{r}$$où \(P\) est la mensualité, \(r\) le taux mensuel (TAEG ÷ 12 ÷ 100) et \(n\) le nombre de mois. En y ajoutant votre apport, vous obtenez le prix accessible. Si le taux est de 0 %, le montant financé est tout simplement égal à la mensualité × le nombre de mois.
Exemple chiffré
Imaginons que vous pouvez verser 400 $/mois pendant 60 mois à un TAEG de 6 %, avec un apport de 3 000 $. Le taux mensuel est de 0,005. Le coefficient \((1 - 1{,}005^{-60}) / 0{,}005 \approx 51{,}7256\), soit un montant financé d'environ 20 690,24 $. En ajoutant les 3 000 $ d'apport, le prix accessible atteint environ 23 690,24 $. Le total remboursé s'élève à\(3\,000\ \$ + 24\,000\ \$ = 27\,000\ \$\), soit des intérêts d'environ 3 309,76 $.
Comment la durée du prêt et le TAEG modifient le prix abordable
Ce tableau fixe la mensualité à 400 $ et l'apport initial à 3 000 $. Il ne fait varier que la durée et le TAEG. Chaque montant financé provient de la formule d'annuité \(P = M \cdot \frac{1-(1+r)^{-n}}{r}\) avec \(r = \text{TAEG}/1200\). Prix abordable = montant financé + 3 000 $ d'apport. Intérêts totaux = \(M \cdot n\) − montant financé. Les taxes de vente, les frais et la reprise du véhicule sont ignorés, et les montants sont arrondis au dollar le plus proche.
| Durée (mois) | TAEG | Montant financé | Prix abordable | Intérêts totaux |
|---|---|---|---|---|
| 36 | 4% | $13,548 | $16,548 | $852 |
| 48 | 4% | $17,716 | $20,716 | $1,484 |
| 60 | 4% | $21,720 | $24,720 | $2,280 |
| 72 | 4% | $25,567 | $28,567 | $3,233 |
| 84 | 4% | $29,264 | $32,264 | $4,336 |
| 36 | 6% | $13,148 | $16,148 | $1,252 |
| 48 | 6% | $17,032 | $20,032 | $2,168 |
| 60 | 6% | $20,690 | $23,690 | $3,310 |
| 72 | 6% | $24,136 | $27,136 | $4,664 |
| 84 | 6% | $27,381 | $30,381 | $6,219 |
| 36 | 8% | $12,765 | $15,765 | $1,635 |
| 48 | 8% | $16,385 | $19,385 | $2,815 |
| 60 | 8% | $19,727 | $22,727 | $4,273 |
| 72 | 8% | $22,814 | $25,814 | $5,986 |
| 84 | 8% | $25,664 | $28,664 | $7,936 |
Exemple de substitution (6%, 60 mois) : \(r = 0.005\), \(n = 60\), donc le facteur est \(\frac{1-1.005^{-60}}{0.005} \approx 51.7256\). Ensuite \(P \approx 400 \times 51.7256 = \$20,690\), et le prix est $20,690 + $3,000 = $23,690.
Allonger la durée de 36 à 84 mois à 6% augmente le prix abordable d'environ $14,200. Cela fait aussi passer les intérêts totaux d'environ $1,252 à $6,219. Une durée plus longue augmente le prix affiché que vous pouvez atteindre, mais le coût supplémentaire correspond aux intérêts.
Repères budgétaires courants pour une voiture
Les règles ci-dessous sont des règles empiriques (heuristiques) figurant dans des sources de finances personnelles américaines. Ce sont des lignes directrices générales, pas des conseils, et elles ne sont pas adaptées à la situation de quiconque. De nombreux ménages utilisent des limites différentes selon leur revenu, leurs autres dettes et les coûts locaux.
| Repère | Ce qu'il suggère |
|---|---|
| Règle 20/4/10 | Verser au moins 20% d'apport, financer sur 4 ans maximum (48 mois) et maintenir le total des coûts de transport (mensualité, assurance, carburant, entretien) sous environ 10% du revenu brut. |
| Mensualité en proportion du salaire net | Maintenir la mensualité de la voiture, ou dans certaines versions l'ensemble des dépenses automobiles, dans une fourchette d'environ 15%–20% du salaire mensuel net (après impôt). |
Les durées de prêt typiques sur le marché américain sont de 60 à 72 mois, soit plus que la limite de 4 ans de la règle 20/4/10. Le tableau de la section précédente montre que des durées plus longues augmentent le prix qu'une mensualité donnée permet d'atteindre, mais elles augmentent aussi les intérêts totaux. Elles peuvent également laisser un emprunteur devant plus que la valeur de la voiture au début du prêt.
Utilisez ces chiffres comme points de repère pour comparer avec vos propres résultats. L'assurance, le carburant, l'immatriculation et l'entretien ne font pas partie de la mensualité du prêt, il est donc utile de les inclure dans tout budget. Il s'agit d'une information générale, non d'un conseil financier.
Termes clés : TAEG, capital emprunté, apport et plus
- TAEG (taux annuel effectif global)
- Le coût annuel de l'emprunt, exprimé en pourcentage. Il est saisi dans le champ du taux et converti en taux mensuel avec \(r = \text{TAEG}/1200\).
- Taux mensuel (\(r\))
- Le taux d'intérêt appliqué chaque mois. Par exemple, un TAEG de 6% donne \(r = 0.005\).
- Durée du prêt (\(n\))
- Le nombre de mensualités, par exemple 60 pour un prêt de cinq ans. C'est l'exposant dans \((1+r)^{-n}\).
- Capital / montant financé (\(P\))
- Le montant effectivement emprunté. Le calculateur le trouve avec \(M \cdot \frac{1-(1+r)^{-n}}{r}\), où \(M\) est la mensualité.
- Apport initial
- Somme versée comptant à l'achat. Elle est ajoutée au montant financé pour donner le prix abordable et réduit la somme empruntée.
- Valeur nette de la reprise
- La valeur de reprise de votre voiture actuelle moins le solde de prêt restant éventuel. Une valeur nette positive peut être ajoutée à l'apport. Une valeur nette négative est généralement reportée dans le nouveau prêt et augmente \(P\).
- Intérêts totaux
- Le coût de l'emprunt : \(M \cdot n - P\), soit la somme de toutes les mensualités moins le capital.
- Prix total à la livraison
- Le montant total dû à l'achat, incluant le prix du véhicule, les taxes, l'immatriculation et les frais de concession. Comparez-le au prix abordable du calculateur, car les taxes et frais doivent provenir de l'apport ou du prêt.
FAQ
Les taxes et frais sont-ils inclus ? Non : le résultat correspond uniquement au prix du véhicule que votre mensualité permet de financer. Prévoyez un budget à part pour la TVA (ou la taxe sur les ventes selon le pays), la carte grise et les frais de concession.
Quel TAEG dois-je indiquer ? Utilisez le taux qui vous a réellement été proposé. Il varie selon votre profil de crédit, la durée du prêt et le fait que la voiture soit neuve ou d'occasion.
Dois-je compter la reprise de mon ancien véhicule ? Oui, ajoutez la valeur de reprise à votre apport en liquidités pour obtenir un plafond de prix plus juste.