¿Qué es la calculadora de presupuesto para coche?
Esta calculadora hace el camino inverso: en lugar de partir del precio de un coche, tú indicas la cuota mensual que puedes pagar sin agobios y ella te dice qué precio total de vehículo soporta esa cuota. Para ello combina tu entrada con el valor actual de tus futuras cuotas mensuales, descontadas al tipo de interés de tu préstamo.
Cómo usarla
Introduce la cuota mensual que puedes asumir, tu entrada (dinero en efectivo más el valor de tu coche usado a cambio), el tipo de interés anual (TAE) que te ofrece la financiera y el plazo del préstamo en meses. El resultado te muestra el precio máximo del coche, el importe que financiarías, el total que pagarías y el coste total en intereses.
La fórmula, explicada
El importe financiado equivale al valor actual de una renta: \( P \cdot \frac{1 - (1+r)^{-n}}{r} \), donde \( P \) es la cuota mensual, \( r \) es el tipo mensual (TAE ÷ 12 ÷ 100) y \( n \) es el número de meses. Si sumas tu entrada, obtienes el precio que puedes permitirte. Cuando el tipo es del 0 %, el importe financiado es simplemente cuota × meses.
$$\text{Price} = \text{Down} + P \cdot \frac{1 - (1+r)^{-n}}{r}$$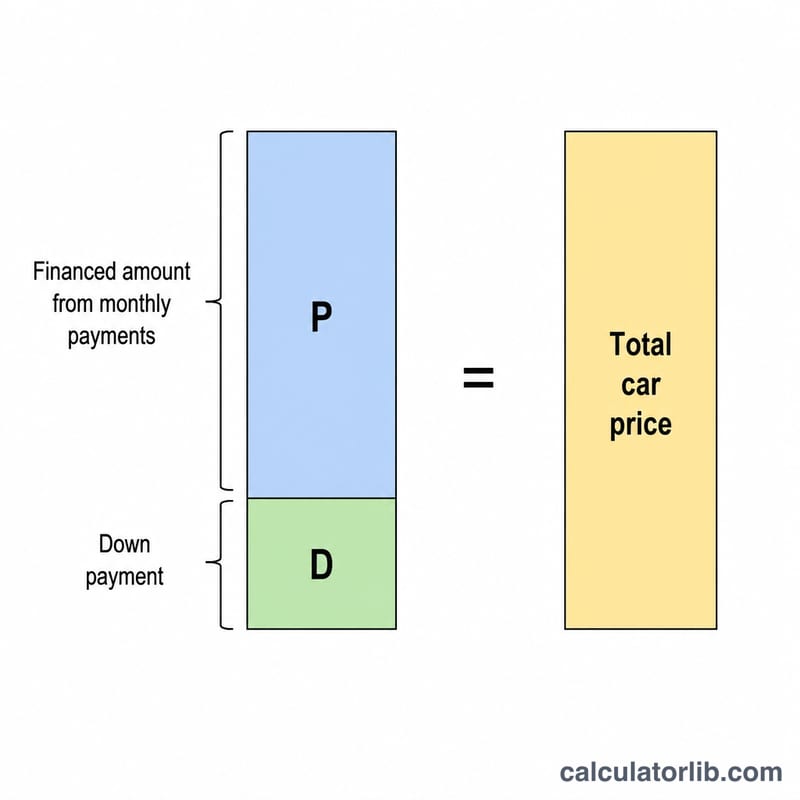
Ejemplo práctico
Imagina que puedes pagar 400 $/mes durante 60 meses a un 6 % TAE, con una entrada de 3.000 $. El tipo mensual es \( 0{,}005 \). El factor \( \frac{1 - 1{,}005^{-60}}{0{,}005} \approx 51{,}7256 \), así que el importe financiado \( \approx 20.690{,}24\ \$ \). Si le sumas los 3.000 $ de entrada, el precio que puedes permitirte ronda los 23.690,24 $. El total pagado es \( 3.000\ \$ + 24.000\ \$ = 27.000\ \$ \), por lo que los intereses totales \( \approx 3.309{,}76\ \$ \).
Cómo el plazo y la TAE cambian el precio asequible
Esta tabla mantiene fija la cuota mensual en $400 y la entrada en $3,000. Solo cambian el plazo y la TAE. Cada importe financiado procede de la fórmula de anualidad \(P = M \cdot \frac{1-(1+r)^{-n}}{r}\) con \(r = \text{TAE}/1200\). Precio asequible = importe financiado + $3,000 de entrada. Intereses totales = \(M \cdot n\) − importe financiado. Se ignoran el impuesto de ventas, las comisiones y el valor del vehículo usado entregado como parte de pago, y las cifras se redondean al dólar más cercano.
| Plazo (meses) | TAE | Importe financiado | Precio asequible | Intereses totales |
|---|---|---|---|---|
| 36 | 4% | $13,548 | $16,548 | $852 |
| 48 | 4% | $17,716 | $20,716 | $1,484 |
| 60 | 4% | $21,720 | $24,720 | $2,280 |
| 72 | 4% | $25,567 | $28,567 | $3,233 |
| 84 | 4% | $29,264 | $32,264 | $4,336 |
| 36 | 6% | $13,148 | $16,148 | $1,252 |
| 48 | 6% | $17,032 | $20,032 | $2,168 |
| 60 | 6% | $20,690 | $23,690 | $3,310 |
| 72 | 6% | $24,136 | $27,136 | $4,664 |
| 84 | 6% | $27,381 | $30,381 | $6,219 |
| 36 | 8% | $12,765 | $15,765 | $1,635 |
| 48 | 8% | $16,385 | $19,385 | $2,815 |
| 60 | 8% | $19,727 | $22,727 | $4,273 |
| 72 | 8% | $22,814 | $25,814 | $5,986 |
| 84 | 8% | $25,664 | $28,664 | $7,936 |
Ejemplo de sustitución (6%, 60 meses): \(r = 0.005\), \(n = 60\), así que el factor es \(\frac{1-1.005^{-60}}{0.005} \approx 51.7256\). Luego \(P \approx 400 \times 51.7256 = \$20,690\), y el precio es $20,690 + $3,000 = $23,690.
Alargar el plazo de 36 a 84 meses con un 6% aumenta el precio asequible en unos $14,200. También eleva los intereses totales de unos $1,252 a $6,219. Un plazo más largo aumenta el precio de venta que puedes alcanzar, pero el coste adicional son intereses.
Pautas comunes para el presupuesto del automóvil
Las reglas siguientes son reglas prácticas (heurísticas) que aparecen en fuentes de finanzas al consumidor de EE. UU. Son pautas generales, no asesoramiento, y no están adaptadas a la situación de ninguna persona. Muchos hogares usan límites distintos según sus ingresos, otras deudas y costes locales.
| Pauta | Qué sugiere |
|---|---|
| Regla 20/4/10 | Entregar al menos un 20% de entrada, financiar como máximo 4 años (48 meses) y mantener los gastos totales de transporte (cuota, seguro, combustible, mantenimiento) por debajo de aproximadamente el 10% de los ingresos brutos. |
| Cuota como proporción del salario neto | Mantener la cuota del automóvil, o en algunas versiones el gasto total en automóvil, dentro de aproximadamente un 15%–20% del salario mensual neto (después de impuestos). |
Los plazos típicos de préstamo en el mercado de EE. UU. son de 60–72 meses, más largos que el límite de 4 años de la regla 20/4/10. La tabla de la sección anterior muestra que los plazos más largos elevan el precio que alcanza una cuota dada, pero también aumentan los intereses totales. También pueden hacer que el prestatario deba más de lo que vale el coche en los primeros años del préstamo.
Usa estas cifras como puntos de referencia para compararlas con tus propios resultados. El seguro, el combustible, la matriculación y el mantenimiento no forman parte de la cuota del préstamo, así que conviene incluirlos en cualquier presupuesto. Es información general, no asesoramiento financiero.
Términos clave: TAE, principal, entrada y más
- TAE (tasa anual equivalente)
- El coste anual del préstamo, expresado como porcentaje. Se introduce en el campo de tasa y se convierte en tasa mensual con \(r = \text{TAE}/1200\).
- Tasa mensual (\(r\))
- El tipo de interés aplicado cada mes. Por ejemplo, una TAE del 6% da \(r = 0.005\).
- Plazo del préstamo (\(n\))
- El número de cuotas mensuales, p. ej., 60 para un préstamo de cinco años. Es el exponente en \((1+r)^{-n}\).
- Principal / importe financiado (\(P\))
- La cantidad realmente prestada. La calculadora la obtiene como \(M \cdot \frac{1-(1+r)^{-n}}{r}\), donde \(M\) es la cuota mensual.
- Entrada
- Dinero en efectivo pagado por adelantado. Se suma al importe financiado para obtener el precio asequible y reduce lo que pides prestado.
- Valor neto del vehículo usado
- El valor de tasación de tu coche actual menos cualquier deuda pendiente sobre él. El valor neto positivo puede sumarse a la entrada. El valor neto negativo suele incorporarse al nuevo préstamo y aumenta \(P\).
- Intereses totales
- El coste del préstamo: \(M \cdot n - P\), la suma de todas las cuotas menos el principal.
- Precio final de compra
- El importe total exigible en la compra, que incluye el precio del vehículo, impuestos, título y matriculación, y gastos del concesionario. Compáralo con el precio asequible de la calculadora, ya que los impuestos y las comisiones deben pagarse con la entrada o con el préstamo.
Preguntas frecuentes
¿Incluye impuestos y gastos? No: el resultado es el precio del vehículo que soporta tu cuota. Reserva una partida aparte para el IVA o impuesto de matriculación, la matrícula y los gastos de gestión del concesionario.
¿Qué TAE debo usar? Usa el tipo que realmente te han ofrecido. Las condiciones varían según tu perfil crediticio, el plazo del préstamo y si el coche es nuevo o de segunda mano.
¿Debo contar mi coche usado como parte de pago? Sí, suma su valor de tasación a tu entrada en efectivo para obtener un tope de precio más realista.