Công cụ tính khả năng mua xe là gì?
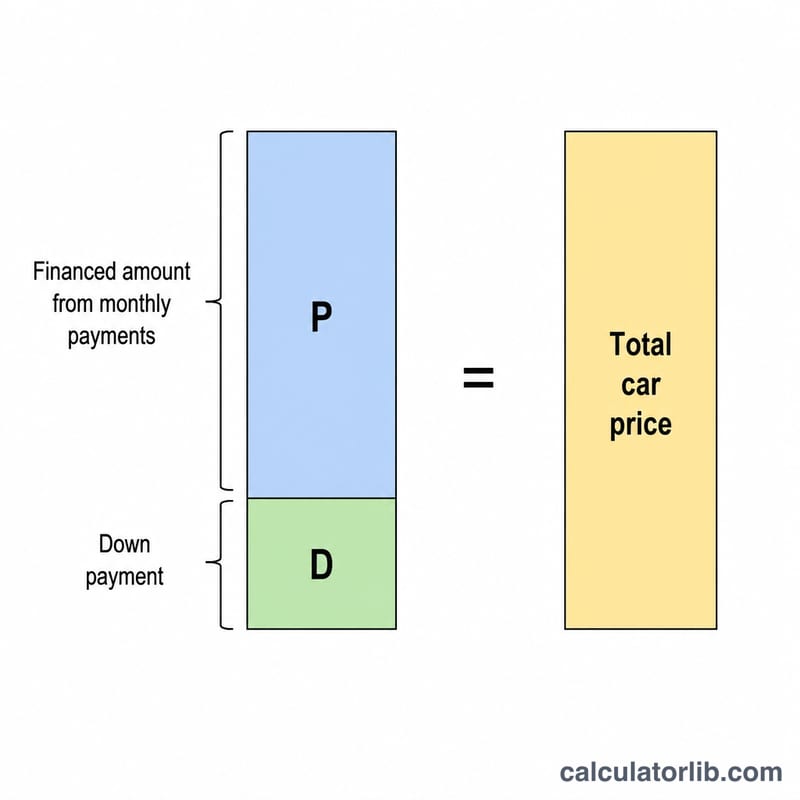
Công cụ này tính ngược từ ngân sách của bạn: thay vì bắt đầu từ giá xe, bạn nhập khoản trả góp hằng tháng mà mình có thể kham được một cách thoải mái, rồi công cụ sẽ cho biết mức giá xe tương ứng với khoản trả góp đó. Nó cộng số tiền bạn trả trước với giá trị hiện tại của các khoản trả góp trong tương lai, được chiết khấu theo lãi suất khoản vay.
Cách sử dụng
Nhập khoản trả góp hằng tháng bạn có thể chi trả, số tiền trả trước (tiền mặt cộng giá trị xe cũ đổi xe mới nếu có), lãi suất hằng năm (APR) mà bên cho vay đề nghị, và kỳ hạn vay tính theo tháng. Kết quả sẽ hiển thị giá xe tối đa, số tiền bạn vay, tổng số tiền phải trả và tổng chi phí lãi vay.
Giải thích công thức
Số tiền vay bằng giá trị hiện tại của một dòng tiền đều:
$$P \times \frac{1 - (1+r)^{-n}}{r}$$trong đó \(P\) là khoản trả góp hằng tháng, \(r\) là lãi suất tháng (APR ÷ 12 ÷ 100) và \(n\) là số tháng vay. Cộng thêm số tiền trả trước sẽ ra mức giá xe bạn mua được. Nếu lãi suất là 0%, số tiền vay đơn giản chỉ bằng khoản trả góp × số tháng.
Ví dụ minh họa
Giả sử bạn có thể trả 400 USD/tháng trong 60 tháng với lãi suất 6% APR và trả trước 3.000 USD. Lãi suất tháng là \(0{,}005\). Hệ số
$$\frac{1 - 1{,}005^{-60}}{0{,}005} \approx 51{,}7256$$nên số tiền vay ≈ 20.690,24 USD. Cộng 3.000 USD trả trước, mức giá xe bạn mua được khoảng 23.690,24 USD. Tổng số tiền phải trả là
$$3{.}000 \text{ USD} + 24{.}000 \text{ USD} = 27{.}000 \text{ USD}$$vậy tổng lãi ≈ 3.309,76 USD.
Thời hạn vay và APR ảnh hưởng thế nào đến giá xe phù hợp
Bảng này giữ khoản thanh toán hàng tháng cố định ở mức $400 và khoản trả trước ở mức $3,000. Bảng chỉ thay đổi thời hạn và APR. Mỗi số tiền vay được tính từ công thức niên kim \(P = M \cdot \frac{1-(1+r)^{-n}}{r}\) với \(r = \text{APR}/1200\). Giá xe phù hợp = số tiền vay + $3,000 trả trước. Tổng tiền lãi = \(M \cdot n\) − số tiền vay. Thuế bán hàng, phí và giá trị xe cũ đổi lấy được bỏ qua, và các số liệu được làm tròn đến đô la gần nhất.
| Thời hạn (tháng) | APR | Số tiền vay | Giá xe phù hợp | Tổng tiền lãi |
|---|---|---|---|---|
| 36 | 4% | $13,548 | $16,548 | $852 |
| 48 | 4% | $17,716 | $20,716 | $1,484 |
| 60 | 4% | $21,720 | $24,720 | $2,280 |
| 72 | 4% | $25,567 | $28,567 | $3,233 |
| 84 | 4% | $29,264 | $32,264 | $4,336 |
| 36 | 6% | $13,148 | $16,148 | $1,252 |
| 48 | 6% | $17,032 | $20,032 | $2,168 |
| 60 | 6% | $20,690 | $23,690 | $3,310 |
| 72 | 6% | $24,136 | $27,136 | $4,664 |
| 84 | 6% | $27,381 | $30,381 | $6,219 |
| 36 | 8% | $12,765 | $15,765 | $1,635 |
| 48 | 8% | $16,385 | $19,385 | $2,815 |
| 60 | 8% | $19,727 | $22,727 | $4,273 |
| 72 | 8% | $22,814 | $25,814 | $5,986 |
| 84 | 8% | $25,664 | $28,664 | $7,936 |
Ví dụ thay số (6%, 60 tháng): \(r = 0.005\), \(n = 60\), nên hệ số là \(\frac{1-1.005^{-60}}{0.005} \approx 51.7256\). Khi đó \(P \approx 400 \times 51.7256 = \$20,690\), và giá xe là $20,690 + $3,000 = $23,690.
Kéo dài thời hạn từ 36 lên 84 tháng với lãi suất 6% làm tăng giá xe phù hợp khoảng $14,200. Nó cũng làm tổng tiền lãi tăng từ khoảng $1,252 lên $6,219. Thời hạn dài hơn giúp bạn với tới mức giá niêm yết cao hơn, nhưng chi phí phát sinh là tiền lãi.
Các hướng dẫn ngân sách mua xe phổ biến
Các quy tắc dưới đây là quy tắc kinh nghiệm (heuristic) xuất hiện trong các nguồn tài chính tiêu dùng tại Mỹ. Đây là hướng dẫn chung, không phải lời khuyên, và không được điều chỉnh theo hoàn cảnh của bất kỳ cá nhân nào. Nhiều hộ gia đình sử dụng các mức giới hạn khác nhau tùy thuộc vào thu nhập, các khoản nợ khác và chi phí tại địa phương.
| Hướng dẫn | Gợi ý |
|---|---|
| Quy tắc 20/4/10 | Trả trước ít nhất 20%, vay không quá 4 năm (48 tháng), và giữ tổng chi phí đi lại (khoản thanh toán, bảo hiểm, nhiên liệu, bảo dưỡng) dưới khoảng 10% thu nhập gộp. |
| Khoản thanh toán so với thu nhập thực nhận | Giữ khoản trả góp xe, hoặc trong một số cách tính là tổng chi tiêu cho xe, trong khoảng 15%–20% thu nhập thực nhận (sau thuế) hàng tháng. |
Thời hạn vay phổ biến tại thị trường Mỹ là 60–72 tháng, dài hơn giới hạn 4 năm của quy tắc 20/4/10. Bảng ở phần trước cho thấy thời hạn dài hơn làm tăng giá xe mà một khoản thanh toán nhất định có thể đạt tới, nhưng cũng làm tăng tổng tiền lãi. Chúng cũng có thể khiến người vay nợ nhiều hơn giá trị chiếc xe trong giai đoạn đầu của khoản vay.
Hãy dùng các con số này như mốc tham chiếu để so sánh với kết quả của riêng bạn. Bảo hiểm, nhiên liệu, đăng ký và bảo dưỡng không nằm trong khoản thanh toán vay, vì vậy cần đưa chúng vào bất kỳ ngân sách nào. Đây là thông tin chung, không phải tư vấn tài chính.
Thuật ngữ chính: APR, Số tiền gốc, Khoản trả trước và hơn thế nữa
- APR (lãi suất phần trăm hằng năm)
- Chi phí vay hằng năm, được thể hiện bằng phần trăm. Giá trị này được nhập vào ô lãi suất và được chuyển thành lãi suất hằng tháng bằng \(r = \text{APR}/1200\).
- Lãi suất hằng tháng (\(r\))
- Lãi suất áp dụng mỗi tháng. Ví dụ, APR 6% cho \(r = 0.005\).
- Thời hạn vay (\(n\))
- Số kỳ thanh toán hằng tháng, ví dụ 60 cho khoản vay năm năm. Đây là số mũ trong \((1+r)^{-n}\).
- Gốc / số tiền vay (\(P\))
- Số tiền thực sự được vay. Máy tính tìm giá trị này bằng \(M \cdot \frac{1-(1+r)^{-n}}{r}\), trong đó \(M\) là khoản thanh toán hằng tháng.
- Khoản trả trước
- Tiền mặt trả ngay từ đầu. Khoản này được cộng vào số tiền vay để có giá xe phù hợp và làm giảm số tiền bạn phải vay.
- Giá trị chênh lệch khi đổi xe
- Giá trị đổi lấy của xe hiện tại trừ đi khoản nợ vay còn lại trên xe đó. Phần chênh lệch dương có thể được cộng vào khoản trả trước. Chênh lệch âm thường được gộp vào khoản vay mới và làm tăng \(P\).
- Tổng tiền lãi
- Chi phí đi vay: \(M \cdot n - P\), tức tổng tất cả các khoản thanh toán trừ đi gốc.
- Giá lăn bánh (out-the-door)
- Toàn bộ số tiền phải trả khi mua, bao gồm giá xe, thuế, phí đăng ký và đăng ký quyền sở hữu, cùng các phí của đại lý. Hãy so sánh con số này với giá xe phù hợp của máy tính, vì thuế và phí phải được lấy từ khoản trả trước hoặc khoản vay.
Câu hỏi thường gặp
Kết quả đã bao gồm thuế và phí chưa? Chưa — kết quả là mức giá xe mà khoản trả góp của bạn chi trả được. Bạn cần tính riêng thuế (như thuế giá trị gia tăng, phí trước bạ), lệ phí đăng ký và các khoản phí tại đại lý. (Lưu ý: cách tính thuế, phí trước bạ ở Việt Nam khác với mô hình thuế bán hàng tại Mỹ, nên hãy tham khảo quy định hiện hành trong nước.)
Tôi nên dùng mức lãi suất (APR) nào? Hãy dùng đúng mức lãi suất mà bạn đã được báo. Lãi suất thay đổi tùy theo điểm tín dụng, kỳ hạn vay và xe mới hay xe đã qua sử dụng.
Có nên tính cả giá trị xe cũ đổi xe mới không? Có. Hãy cộng giá trị xe cũ vào số tiền mặt trả trước để có mức trần giá xe chính xác hơn.