자동차 구매 예산 계산기란?
이 계산기는 일반적인 방식과 반대로 작동합니다. 차 가격에서 출발하는 대신, 매달 부담 없이 낼 수 있는 할부금을 입력하면 그 금액으로 살 수 있는 차의 총 가격을 알려줍니다. 선수금에 더해, 앞으로 낼 월 할부금을 대출 이자율로 할인한 현재가치를 합산해 계산합니다.
사용 방법
매달 감당할 수 있는 할부금, 선수금(현금 + 보상판매 차량 가치), 대출 기관이 제시한 연이자율(APR), 그리고 대출 기간(개월 수)을 입력하세요. 결과로 살 수 있는 최대 차 가격, 실제로 대출받는 금액, 총 납입액, 그리고 부담하게 될 총 이자가 표시됩니다.
계산 공식 풀이
대출 원금은 연금의 현재가치와 같습니다. 공식은 다음과 같으며
$$\text{Price} = \text{Down} + M \cdot \frac{1 - (1+r)^{-n}}{r}$$여기서 \(P\)는 월 할부금, \(r\)은 월 이자율(APR \(\div\) 12 \(\div\) 100), \(n\)은 대출 개월 수입니다. 여기에 선수금을 더하면 살 수 있는 차 가격이 나옵니다. 이자율이 0%라면 대출 원금은 단순히 다음과 같이 됩니다.
$$\text{Price} = \text{Down} + \text{Monthly Payment} \times \text{Term (months)}$$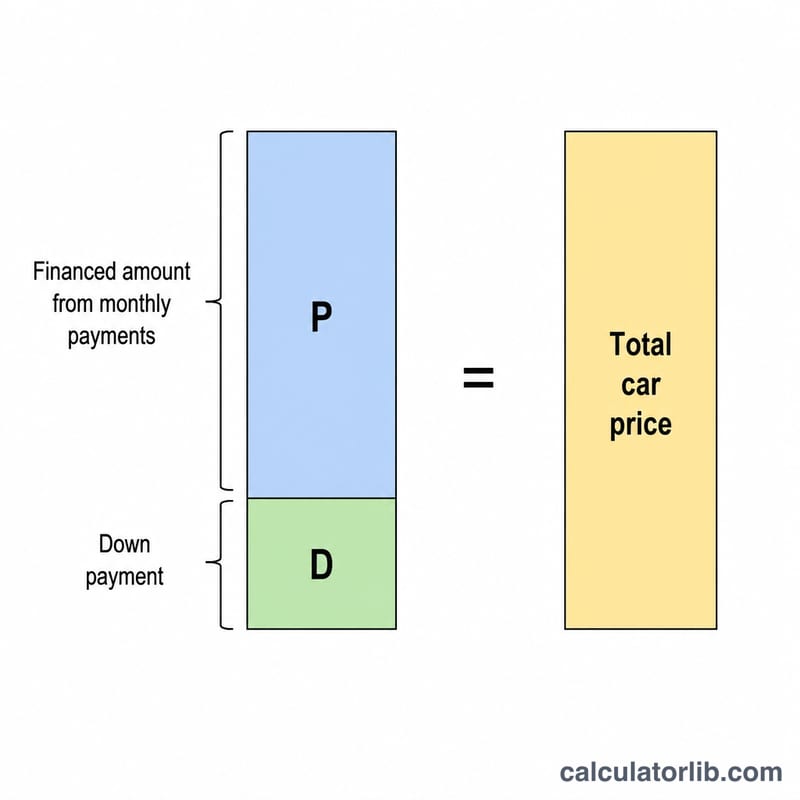
계산 예시
예를 들어 연이자율(APR) 6%, 60개월 동안 매달 400달러를 낼 수 있고 선수금이 3,000달러라고 가정해 봅시다. 월 이자율은 \(0.005\)입니다. 계수 \(\frac{1 - 1.005^{-60}}{0.005} \approx 51.7256\) 이므로 대출 원금은 약 20,690.24달러가 됩니다. 여기에 선수금 3,000달러를 더하면 살 수 있는 차 가격은 약 23,690.24달러입니다. 총 납입액은 \(3{,}000 + 24{,}000 = 27{,}000\)달러이며, 따라서 총 이자는 약 3,309.76달러입니다.
대출 기간과 연이율이 감당 가능한 가격을 바꾸는 방식
이 표는 월 납입액을 $400, 계약금을 $3,000으로 고정합니다. 바뀌는 것은 대출 기간과 연이율(APR)뿐입니다. 각 대출 원금은 연금 공식 \(P = M \cdot \frac{1-(1+r)^{-n}}{r}\)에서 구하며, 이때 \(r = \text{APR}/1200\)입니다. 감당 가능한 가격 = 대출 원금 + $3,000 계약금입니다. 총 이자 = \(M \cdot n\) − 대출 원금입니다. 판매세, 수수료, 중고차 보상 금액은 계산에서 제외했으며, 금액은 달러 단위로 반올림했습니다.
| 기간(개월) | 연이율(APR) | 대출 원금 | 감당 가능한 가격 | 총 이자 |
|---|---|---|---|---|
| 36 | 4% | $13,548 | $16,548 | $852 |
| 48 | 4% | $17,716 | $20,716 | $1,484 |
| 60 | 4% | $21,720 | $24,720 | $2,280 |
| 72 | 4% | $25,567 | $28,567 | $3,233 |
| 84 | 4% | $29,264 | $32,264 | $4,336 |
| 36 | 6% | $13,148 | $16,148 | $1,252 |
| 48 | 6% | $17,032 | $20,032 | $2,168 |
| 60 | 6% | $20,690 | $23,690 | $3,310 |
| 72 | 6% | $24,136 | $27,136 | $4,664 |
| 84 | 6% | $27,381 | $30,381 | $6,219 |
| 36 | 8% | $12,765 | $15,765 | $1,635 |
| 48 | 8% | $16,385 | $19,385 | $2,815 |
| 60 | 8% | $19,727 | $22,727 | $4,273 |
| 72 | 8% | $22,814 | $25,814 | $5,986 |
| 84 | 8% | $25,664 | $28,664 | $7,936 |
계산 예시 (6%, 60개월): \(r = 0.005\), \(n = 60\)이므로 계수는 \(\frac{1-1.005^{-60}}{0.005} \approx 51.7256\)입니다. 따라서 \(P \approx 400 \times 51.7256 = \$20,690\)이고, 가격은 $20,690 + $3,000 = $23,690입니다.
6% 기준으로 기간을 36개월에서 84개월로 늘리면 감당 가능한 가격이 약 $14,200 높아집니다. 또한 총 이자는 약 $1,252에서 $6,219로 늘어납니다. 대출 기간이 길수록 도달할 수 있는 차량 가격은 높아지지만, 추가 비용은 이자입니다.
일반적인 자동차 예산 가이드라인
아래 기준들은 미국 소비자 금융 자료에 나오는 경험적 기준(휴리스틱)입니다. 이는 일반적인 지침일 뿐 조언이 아니며, 개인의 상황에 맞춘 것이 아닙니다. 많은 가구는 소득, 다른 부채, 지역 비용에 따라 서로 다른 한도를 사용합니다.
| 가이드라인 | 권장 내용 |
|---|---|
| 20/4/10 규칙 | 계약금을 최소 20% 내고, 대출은 최대 4년(48개월)까지만 받으며, 총 교통비(할부금, 보험, 연료, 정비)를 세전 소득의 약 10% 미만으로 유지합니다. |
| 실수령액 대비 할부금 비율 | 자동차 할부금(또는 일부 기준에서는 자동차 관련 총지출)을 월 실수령액(세후 소득)의 약 15%–20% 이내로 유지합니다. |
미국 시장의 일반적인 대출 기간은 60–72개월로, 20/4/10 규칙의 4년 한도보다 깁니다. 앞 섹션의 표는 기간이 길수록 같은 할부금으로 도달할 수 있는 가격이 높아지지만, 총 이자도 늘어난다는 것을 보여 줍니다. 또한 대출 초기에 차량 가치보다 더 많은 금액을 갚아야 하는 상황이 생길 수도 있습니다.
이 수치들은 자신의 계산 결과와 비교하기 위한 참고 기준으로 활용하세요. 보험, 연료, 등록비, 정비비는 대출 할부금에 포함되지 않으므로 예산에 반드시 포함할 가치가 있습니다. 이는 일반적인 정보이며 재무 조언이 아닙니다.
핵심 용어: 연이율(APR), 원금, 계약금 등
- APR (연간 percentage rate, 연이율)
- 1년 동안의 차입 비용을 백분율로 나타낸 것입니다. 금리 입력란에 입력하며, \(r = \text{APR}/1200\)으로 월 이율로 변환됩니다.
- 월 이율 (\(r\))
- 매달 적용되는 이자율입니다. 예를 들어 APR 6%는 \(r = 0.005\)가 됩니다.
- 대출 기간 (\(n\))
- 월 납입 횟수입니다. 예를 들어 5년 대출은 60입니다. \((1+r)^{-n}\)의 지수에 해당합니다.
- 원금 / 대출 원금 (\(P\))
- 실제로 빌린 금액입니다. 계산기는 \(M \cdot \frac{1-(1+r)^{-n}}{r}\)로 이를 구하며, 여기서 \(M\)은 월 납입액입니다.
- 계약금
- 선불로 지급하는 현금입니다. 대출 원금에 더해 감당 가능한 가격을 만들며, 빌려야 할 금액을 줄여 줍니다.
- 중고차 보상 자산(트레이드인 자산)
- 현재 차량의 중고차 보상 가치에서 아직 남아 있는 대출 잔액을 뺀 금액입니다. 자산이 양(+)이면 계약금에 더할 수 있습니다. 음(−)이면 보통 새 대출에 합산되어 \(P\)를 늘립니다.
- 총 이자
- 차입 비용으로, \(M \cdot n - P\)입니다. 즉 모든 납입액의 합에서 원금을 뺀 값입니다.
- 총 구매 비용(선적 전 총액)
- 구매 시점에 지불해야 하는 전체 금액으로, 차량 가격, 세금, 명의이전 및 등록비, 딜러 수수료를 포함합니다. 세금과 수수료는 계약금이나 대출에서 충당해야 하므로, 계산기의 감당 가능한 가격과 비교해 보세요.
자주 묻는 질문
세금과 수수료가 포함되나요? 아니요. 결과는 순수하게 할부금으로 살 수 있는 차량 가격입니다. 취득세·등록세·딜러 수수료 등은 별도로 예산을 잡으세요. (미국 기준 APR로 계산되며, 한국의 자동차 할부·리스 조건과는 차이가 있을 수 있습니다.)
어떤 이자율(APR)을 넣어야 하나요? 실제로 안내받은 이자율을 입력하세요. 이자율은 신용 점수, 대출 기간, 신차/중고차 여부에 따라 달라집니다.
보상판매 차량도 포함해야 하나요? 네. 보상판매 차량 가치를 현금 선수금에 더하면 더 정확한 가격 상한선을 알 수 있습니다.