비상금이란?
비상금은 실직, 갑작스러운 병원비, 긴급 수리비처럼 예상치 못한 지출에 대비해 따로 모아 두는 현금성 자금입니다. 재무 전문가들은 보통 필수 생활비의 3~6개월치를 언제든 바로 꺼내 쓸 수 있는 계좌에 보관할 것을 권장합니다. 이 계산기는 구체적인 저축 목표 금액을 정하고, 그 목표에 도달하기까지 얼마나 걸릴지 알려 줍니다.
계산기 사용 방법
먼저 월 필수 생활비를 입력하세요. 월세나 주택담보대출 상환금, 공과금, 식비, 보험료, 교통비, 그리고 최소 대출 상환액 등이 여기에 해당하며, 외식이나 여가 같은 선택적 소비는 제외합니다. 이어서 몇 개월치를 대비할지 정하고, 현재 모아 둔 금액과 매달 넣을 월 저축액을 입력하세요. 그러면 목표 비상금, 아직 더 모아야 할 금액, 현재 달성률, 그리고 목표까지 걸리는 개월 수를 한 번에 보여 줍니다.
계산 공식 알아보기
핵심 계산은 간단합니다. 목표 비상금 = 월 필수 생활비 × 대비 개월 수 입니다. 저축 기간은 목표 금액에서 현재 저축액을 뺀 뒤, 남은 금액을 월 저축액으로 나누어 구하며, 올림 처리하여 다음 정수 개월로 계산합니다.
$$\begin{gathered} \text{Months to Goal} = \left\lceil \frac{T - \text{Savings}}{\text{Contribution}} \right\rceil \\[1.5em] \text{where}\quad T = \text{Expenses} \times \text{Months} \end{gathered}$$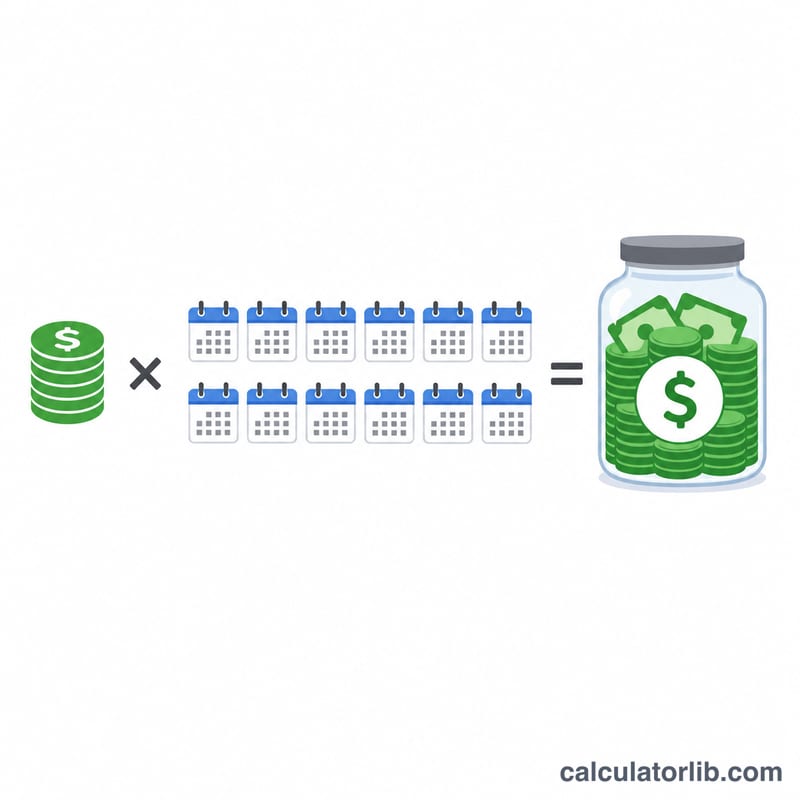
실제 계산 예시
예를 들어 월 필수 생활비가 $2,500이고 6개월치를 대비하고 싶다면, 목표 금액은 \(2{,}500 \times 6 = \$15{,}000\)입니다. 이미 $3,000을 모아 두었다면 $12,000을 더 모아야 합니다. 매달 $300씩 저축하면 \(\left\lceil 12{,}000 \div 300 \right\rceil = 40\)개월 만에 목표에 도달하며, 현재 달성률은 20%입니다.
자주 묻는 질문
몇 개월치를 모아야 하나요? 3개월치는 최소한의 기준이며, 6개월치면 한층 든든한 안전망이 됩니다. 프리랜서나 외벌이 가정이라면 9~12개월치를 목표로 삼는 것도 좋습니다.
선택적 소비도 포함해야 하나요? 아니요. 줄일 수 없는 필수 지출만을 기준으로 잡아야, 실제 위기 상황에서 비상금을 최대한 오래 버틸 수 있습니다.
어디에 보관하는 게 좋나요? 고금리 입출금 통장처럼 위험이 낮고 즉시 인출할 수 있는 계좌가 적합합니다. 그래야 돈이 안전하면서도 필요할 때 바로 쓸 수 있습니다. (참고로 한국에서는 CMA나 파킹통장 등을 비슷한 용도로 활용할 수 있습니다.)