Что такое финансовая подушка безопасности?
Финансовая подушка безопасности — это денежный резерв, отложенный на непредвиденные ситуации: потерю работы, расходы на лечение или срочный ремонт. Финансовые консультанты обычно советуют держать на легкодоступном счёте сумму, равную трём–шести месяцам обязательных расходов. Этот калькулятор помогает поставить чёткую цель по накоплениям и показывает, сколько времени уйдёт на её достижение.
Как пользоваться калькулятором
Укажите ваши обязательные ежемесячные расходы — аренду или платёж по ипотеке, коммунальные услуги, продукты, страховку, транспорт и минимальные платежи по кредитам (без необязательных трат). Выберите, на сколько месяцев должно хватить запаса, затем введите текущие накопления и планируемый ежемесячный взнос. Калькулятор покажет целевой размер подушки, недостающую сумму, какую часть вы уже накопили и за сколько месяцев достигнете цели.
Разбор формулы
В основе лежит простой расчёт: Целевая сумма = обязательные ежемесячные расходы × количество месяцев запаса. Чтобы оценить срок, калькулятор вычитает из целевой суммы ваши текущие накопления и делит остаток на ежемесячный взнос, округляя результат вверх до целого месяца.
$$\text{Months to Goal} = \left\lceil \frac{T - \text{Savings}}{\text{Contribution}} \right\rceil$$ $$\text{where}\quad T = \text{Expenses} \times \text{Months}$$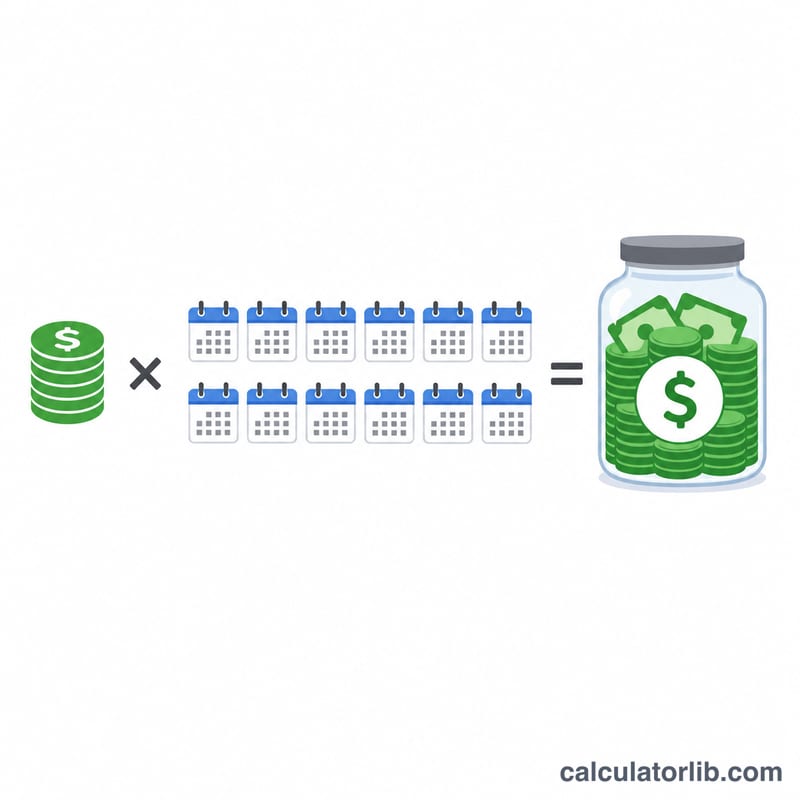
Пример расчёта
Допустим, ваши обязательные расходы составляют $2 500 в месяц, а запас вы хотите на 6 месяцев. Тогда цель: \(2\,500 \times 6 = \mathbf{\$15\,000}\). Если у вас уже отложено $3 000, остаётся накопить $12 000. Откладывая по $300 в месяц, вы достигнете цели за \(\left\lceil 12\,000 \div 300 \right\rceil = \mathbf{40}\) месяцев, а на данный момент подушка сформирована на 20%.
Частые вопросы
На сколько месяцев откладывать? Три месяца — разумный минимум; шесть месяцев дают более надёжный запас, а фрилансерам и семьям с одним источником дохода стоит ориентироваться на девять–двенадцать месяцев.
Учитывать ли необязательные траты? Нет. Берите за основу только обязательные, неизбежные расходы — тогда подушки хватит на максимально долгий срок в случае настоящей чрезвычайной ситуации.
Где хранить эти деньги? На ликвидном счёте с низким риском — например, на накопительном счёте с повышенной ставкой, чтобы средства были в безопасности и всегда под рукой.