Что такое калькулятор финансовой подушки безопасности?
Финансовая подушка — это денежный резерв, который покрывает ваши обязательные расходы на жизнь, если вы теряете доход или сталкиваетесь с непредвиденными тратами. Этот калькулятор подсчитывает, сколько нужно откладывать каждый месяц, чтобы накопить комфортный запас прочности за выбранный вами срок. Он превращает расплывчатое намерение («надо бы откладывать больше») в конкретную и повторяемую цифру на месяц.
Как пользоваться калькулятором
Укажите свои средние ежемесячные расходы (аренда или ипотека, еда, коммунальные платежи, страховки, обязательные платежи по кредитам). Выберите, на сколько месяцев запаса вы хотите подстраховаться — обычно ориентируются на срок от трёх до шести месяцев. Добавьте сумму, которую вы уже накопили, и укажите, за сколько месяцев хотите собрать фонд. Калькулятор покажет итоговую цель, недостающую сумму и размер взноса на каждый месяц.
Как работает формула
Сначала рассчитывается цель: ежемесячные расходы × число месяцев запаса. Затем из неё вычитаются ваши текущие накопления — так получается недостающая сумма. Наконец, этот остаток делится на количество месяцев, за которые вы планируете накопить фонд, и получается равный ежемесячный взнос. Если ваших накоплений уже хватает на всю цель или они её превышают, требуемый взнос равен нулю — задача выполнена.
$$\begin{gathered} \text{Ежемесячный взнос} = \frac{\max\left(\text{Цель} - \text{Текущие накопления},\ 0\right)}{\text{Месяцев на накопление}} \\[1.5em] \text{где}\quad \text{Цель} = \text{Ежемесячные расходы} \times \text{Месяцев запаса} \end{gathered}$$
Разбор на примере
Допустим, ваши ежемесячные расходы составляют $3 000, а запас вы хотите на 6 месяцев — тогда цель равна $18 000. У вас уже отложено $2 000, значит, не хватает ещё $16 000. Если распределить эту сумму на 12 месяцев, откладывать нужно $1 333,33 в месяц. Если 12 месяцев — это слишком напряжённо, можно растянуть срок до 24 месяцев, и тогда взнос уменьшится вдвое — примерно до $666,67 в месяц.
$$\text{Цель} = \$3{,}000 \times 6 = \$18{,}000$$$$\text{Ежемесячный взнос} = \frac{\max\left(\$18{,}000 - \$2{,}000,\ 0\right)}{12} = \frac{\$16{,}000}{12} = \$1{,}333{.}33$$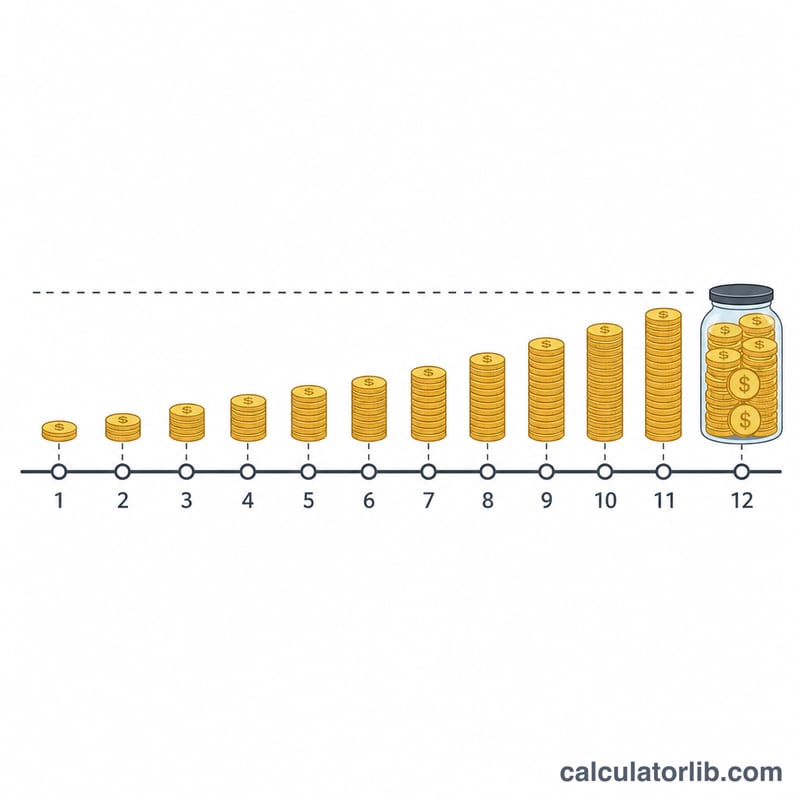
Ключевые ставки центральных банков
Последние официальные ключевые ставки крупнейших центральных банков, обновляются автоматически — ориентир для ставок по вкладам и кредитам.
- Банк России · Россия
- 14,00 %
- Дата
- 2026-11-10
- Изменение за 1 год
- −2,50 п.п.
Последнее изменение Снижение −25 б. п. Банк России изменил ставку 2026-07-27: с 14,25 % до 14,00 %.
| Центральный банк | Ключевая ставка | Дата | Изменение за 1 год |
|---|---|---|---|
| Центральный банк Бразилии · Бразилия | 13,75 % | 2026-11-16 | −1,25 п.п. |
| Банк Мексики · Мексика | 6,25 % | 2026-11-10 | −1,00 п.п. |
| ФРС США · Соединенные Штаты | 3,75–4,00 % | 2026-11-13 | 0 п.п. |
| Европейский центральный банк | 2,50 % | 2026-11-16 | +0,50 п.п. |
| Риксбанк Швеции · Швеция | 2,00 % | 2026-11-16 | +0,25 п.п. |
| Центральный банк Саудовской Аравии · Саудовская Аравия | 4,50 % | 2026-10-29 | 0 п.п. |
| Резервный банк Австралии · Австралия | 4,60 % | 2026-10-31 | +1,00 п.п. |
| Центральный банк Турецкой Республики · Турция | 36,00 % | 2026-11-06 | −3,50 п.п. |
| Банк России · Россия | 14,00 % | 2026-11-10 | −2,50 п.п. |
| Народный банк Китая · Китай | 3,00 % | 2026-11-10 | 0 п.п. |
| Банк Канады · Канада | 2,50 % | 2026-11-13 | +0,25 п.п. |
| Резервный банк Индии · Индия | 5,50 % | 2026-10-19 | 0 п.п. |
| Банк Англии · Великобритания | 4,00 % | 2026-11-16 | 0 п.п. |
| Банк Японии · Япония | 1,25 % | 2026-11-10 | +0,75 п.п. |
| Банк Кореи · Республика Корея | 3,00 % | 2026-11-02 | +0,50 п.п. |
Банковские процентные ставки: Россия
Сколько в среднем коммерческие банки (Россия) берут с заёмщиков и платят вкладчикам — по данным, которые центральный банк передаёт Всемирному банку (годовые значения).
- Ставка по кредитам 2024
- 17,09 %
- Ставка по депозитам 2024
- 14,62 %
- Реальная процентная ставка 2024
- 5,82 %
- Кредиты минус депозиты 2024
- 2,47 п.п.
| Год | Ставка по кредитам | Ставка по депозитам |
|---|---|---|
| 2024 | 17,09 % | 14,62 % |
| 2023 | 11,62 % | 7,57 % |
| 2022 | 11,46 % | 7,60 % |
| 2021 | 7,18 % | 3,79 % |
| 2020 | 6,78 % | 3,77 % |
| 2019 | 8,75 % | 5,40 % |
Реальная процентная ставка — это ставка по кредитам с поправкой на инфляцию (дефлятор ВВП). Ставка конкретного банка может отличаться.
Последнее значение: 2026-11-10 Данные обновлены 2026-11-16 · актуально
Источник: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Условия допустимого использования статистики БМР; Board of Governors of the Federal Reserve System Общественное достояние (произведение правительства США); European Central Bank Правила повторного использования данных ЕЦБ; The World Bank Group CC BY 4.0; Sveriges Riksbank Условия открытых данных Риксбанка; Reserve Bank of Australia 2026 Условия авторского права РБА (Cash Rate); Bank of Canada Условия использования Банка Канады; Bank of England Open Government Licence v3.0
Изменение за год рассчитано CalculatorLib на основе этих данных. Подписи переведены CalculatorLib: это не официальный перевод BIS.
Сведения об источнике и методология
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Частые вопросы
На сколько месяцев расходов стоит накопить? Большинство финансовых консультантов советуют запас на 3–6 месяцев; фрилансерам и семьям с одним источником дохода часто рекомендуют 6–12 месяцев.
Можно ли учитывать эти деньги в пенсионных накоплениях? Нет — держите финансовую подушку на доступном и надёжном счёте, отдельно от долгосрочных инвестиций.
Что делать, если взнос мне не по карману? Увеличьте срок накопления («за сколько месяцев собрать фонд») или временно снизьте число месяцев запаса, а затем пересмотрите цель, когда бюджет станет свободнее.