Что такое депозитный сертификат (CD)?
Депозитный сертификат (certificate of deposit, или CD) — это срочный сберегательный продукт, который предлагают банки и кредитные союзы в США и ряде других стран. Вы вносите фиксированную сумму на заранее оговорённый срок и получаете гарантированную процентную ставку. Поскольку ставка фиксируется, а сам вклад обычно застрахован (в США — через FDIC), CD считается одним из самых консервативных способов приумножить сбережения. По сути, это аналог обычного срочного банковского вклада в России, но с поправкой на американские правила и условия. Наш калькулятор покажет, сколько вы получите в конце срока, какой доход накопится и какова эффективная годовая доходность (APY).
Как пользоваться калькулятором
Введите сумму первоначального вклада, заявленную банком годовую ставку (APR), длительность срока в годах и периодичность начисления процентов (ежемесячно, ежеквартально, раз в год и т. д.). Калькулятор сразу рассчитает итоговую сумму, общий доход и APY. Меняйте срок и частоту капитализации, чтобы сравнить предложения разных банков и выбрать самое выгодное.
Формула расчёта
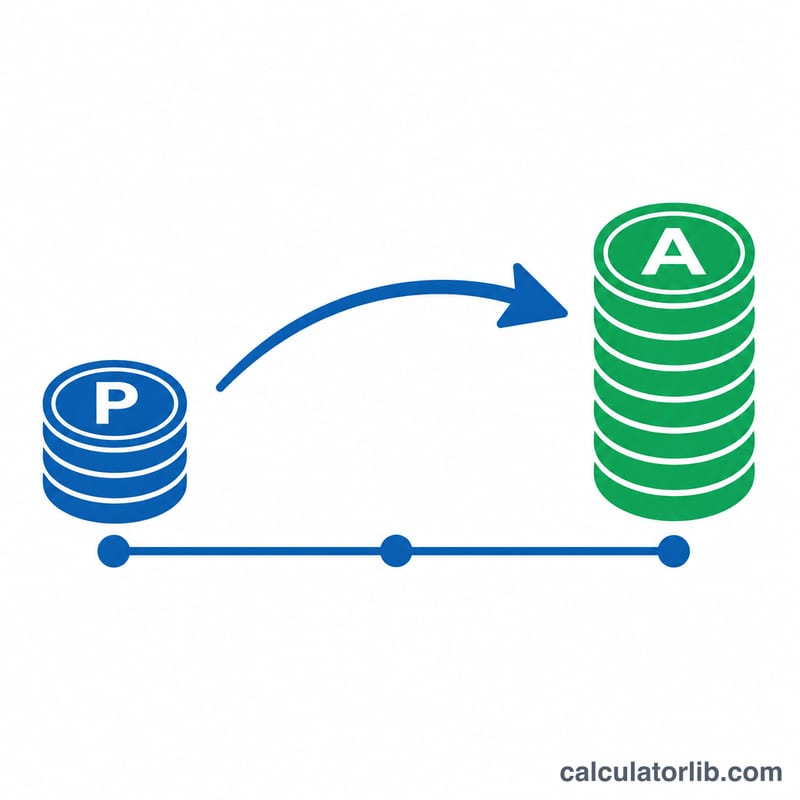
Рост вклада по CD подчиняется правилу сложного процента: $$A = P\left(1 + \frac{r}{n}\right)^{n\,t}$$. Здесь \(P\) — сумма вклада, \(r\) — годовая ставка в десятичной форме, \(n\) — число периодов капитализации в год, \(t\) — срок в годах. Чем чаще начисляются проценты, тем немного выше итоговый доход. Эффективную годовую доходность (APY) удобно считать одной величиной: $$\text{APY} = \left(1 + \frac{r}{n}\right)^{n} - 1.$$
Пример расчёта
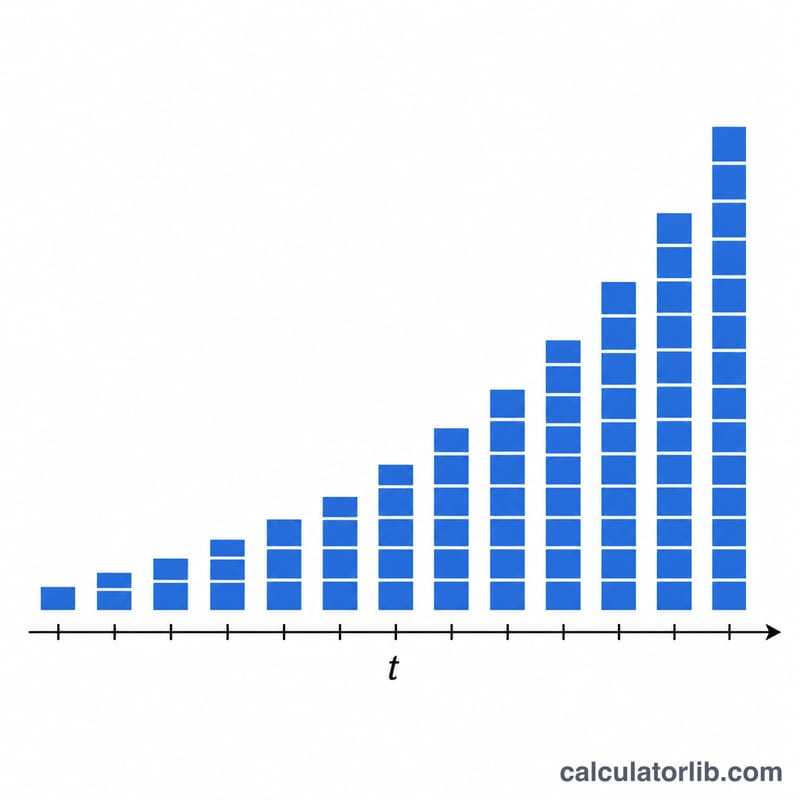
Допустим, вы кладёте $10 000 на 5-летний CD под 4,5% годовых (APR) с ежемесячной капитализацией. Тогда \(P = 10\,000\), \(r = 0{,}045\), \(n = 12\), \(t = 5\). Сумма к погашению составит $$A = 10\,000 \times \left(1 + \frac{0{,}045}{12}\right)^{60} \approx \$12\,517{,}96$$ — то есть доход около $2 517,96. Эффективная годовая доходность равна $$\left(1 + \frac{0{,}045}{12}\right)^{12} - 1 \approx 4{,}59\%.$$
Ключевые ставки центральных банков
Последние официальные ключевые ставки крупнейших центральных банков, обновляются автоматически — ориентир для ставок по вкладам и кредитам.
- Банк России · Россия
- 14,00 %
- Дата
- 2026-11-10
- Изменение за 1 год
- −2,50 п.п.
Последнее изменение Снижение −25 б. п. Банк России изменил ставку 2026-07-27: с 14,25 % до 14,00 %.
| Центральный банк | Ключевая ставка | Дата | Изменение за 1 год |
|---|---|---|---|
| Центральный банк Бразилии · Бразилия | 13,75 % | 2026-11-16 | −1,25 п.п. |
| Банк Мексики · Мексика | 6,25 % | 2026-11-10 | −1,00 п.п. |
| ФРС США · Соединенные Штаты | 3,75–4,00 % | 2026-11-13 | 0 п.п. |
| Европейский центральный банк | 2,50 % | 2026-11-17 | +0,50 п.п. |
| Риксбанк Швеции · Швеция | 2,00 % | 2026-11-17 | +0,25 п.п. |
| Центральный банк Саудовской Аравии · Саудовская Аравия | 4,50 % | 2026-10-29 | 0 п.п. |
| Резервный банк Австралии · Австралия | 4,60 % | 2026-10-31 | +1,00 п.п. |
| Центральный банк Турецкой Республики · Турция | 36,00 % | 2026-11-06 | −3,50 п.п. |
| Банк России · Россия | 14,00 % | 2026-11-10 | −2,50 п.п. |
| Народный банк Китая · Китай | 3,00 % | 2026-11-10 | 0 п.п. |
| Банк Канады · Канада | 2,50 % | 2026-11-13 | +0,25 п.п. |
| Резервный банк Индии · Индия | 5,50 % | 2026-10-19 | 0 п.п. |
| Банк Англии · Великобритания | 4,00 % | 2026-11-16 | 0 п.п. |
| Банк Японии · Япония | 1,25 % | 2026-11-10 | +0,75 п.п. |
| Банк Кореи · Республика Корея | 3,00 % | 2026-11-02 | +0,50 п.п. |
Банковские процентные ставки: Россия
Сколько в среднем коммерческие банки (Россия) берут с заёмщиков и платят вкладчикам — по данным, которые центральный банк передаёт Всемирному банку (годовые значения).
- Ставка по кредитам 2024
- 17,09 %
- Ставка по депозитам 2024
- 14,62 %
- Реальная процентная ставка 2024
- 5,82 %
- Кредиты минус депозиты 2024
- 2,47 п.п.
| Год | Ставка по кредитам | Ставка по депозитам |
|---|---|---|
| 2024 | 17,09 % | 14,62 % |
| 2023 | 11,62 % | 7,57 % |
| 2022 | 11,46 % | 7,60 % |
| 2021 | 7,18 % | 3,79 % |
| 2020 | 6,78 % | 3,77 % |
| 2019 | 8,75 % | 5,40 % |
Реальная процентная ставка — это ставка по кредитам с поправкой на инфляцию (дефлятор ВВП). Ставка конкретного банка может отличаться.
Последнее значение: 2026-11-10 Данные обновлены 2026-11-17 · актуально
Источник: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Условия допустимого использования статистики БМР; Board of Governors of the Federal Reserve System Общественное достояние (произведение правительства США); European Central Bank Правила повторного использования данных ЕЦБ; The World Bank Group CC BY 4.0; Sveriges Riksbank Условия открытых данных Риксбанка; Reserve Bank of Australia 2026 Условия авторского права РБА (Cash Rate); Bank of Canada Условия использования Банка Канады; Bank of England Open Government Licence v3.0
Изменение за год рассчитано CalculatorLib на основе этих данных. Подписи переведены CalculatorLib: это не официальный перевод BIS.
Сведения об источнике и методология
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Частые вопросы
Чем APR отличается от APY? APR — это номинальная заявленная ставка. APY учитывает капитализацию и показывает, сколько вы реально заработаете за год.
Влияет ли частота капитализации на доход? Да, но незначительно. При одинаковой номинальной ставке ежедневная капитализация даёт чуть больше, чем годовая.
Что будет, если снять деньги досрочно? По большинству CD за досрочное снятие взимается штраф — нередко это проценты за несколько месяцев. Калькулятор предполагает, что вы держите вклад до конца срока.