ما هي شهادة الإيداع (CD)؟
شهادة الإيداع منتج ادخاري بأجل محدد تقدّمه البنوك والاتحادات الائتمانية، وهي شائعة بشكل خاص في الولايات المتحدة. تودع مبلغًا مقطوعًا لفترة زمنية متفق عليها — تُسمى المدة — ويدفع لك البنك معدل فائدة مضمونًا طوال هذه الفترة. وبما أن المعدل ثابت ومُجمّد، والوديعة عادةً مؤمَّنة، تُعد شهادات الإيداع وسيلة منخفضة المخاطر لتنمية المدخرات. يُذكر أن معظم البنوك العربية تقدّم منتجات مشابهة مثل الودائع لأجل وشهادات الادخار، وإن اختلفت الشروط والمعدلات وقواعد السحب من بلد لآخر. تُظهر لك هذه الحاسبة كم ستبلغ قيمة شهادتك عند الاستحقاق، وحجم الفائدة التي ستكسبها، والعائد السنوي الفعلي (APY).
كيفية استخدام الحاسبة
أدخل مبلغ الإيداع الأولي، ومعدل الفائدة السنوي المعلَن (APR)، ومدة الشهادة بالسنوات، ومدى تكرار احتساب الفائدة المركبة (شهريًا، ربع سنوي، سنويًا، وما إلى ذلك). تعرض الحاسبة فورًا قيمة الاستحقاق وإجمالي الفائدة المكتسبة والعائد السنوي. جرّب مددًا وتكرارات مركّبة مختلفة لمقارنة عروض شهادات الإيداع بين البنوك.
شرح المعادلة
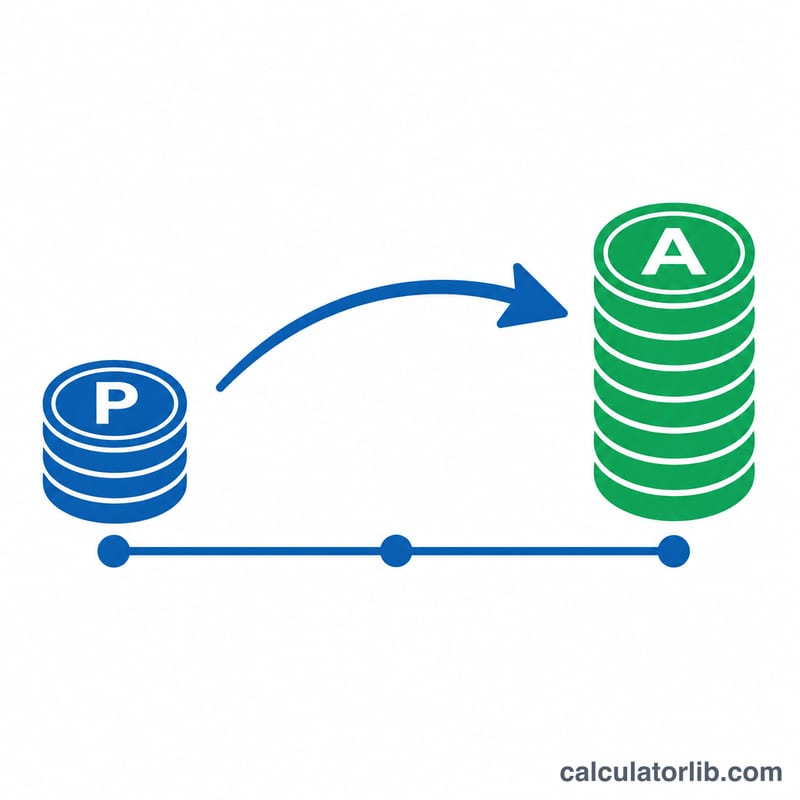
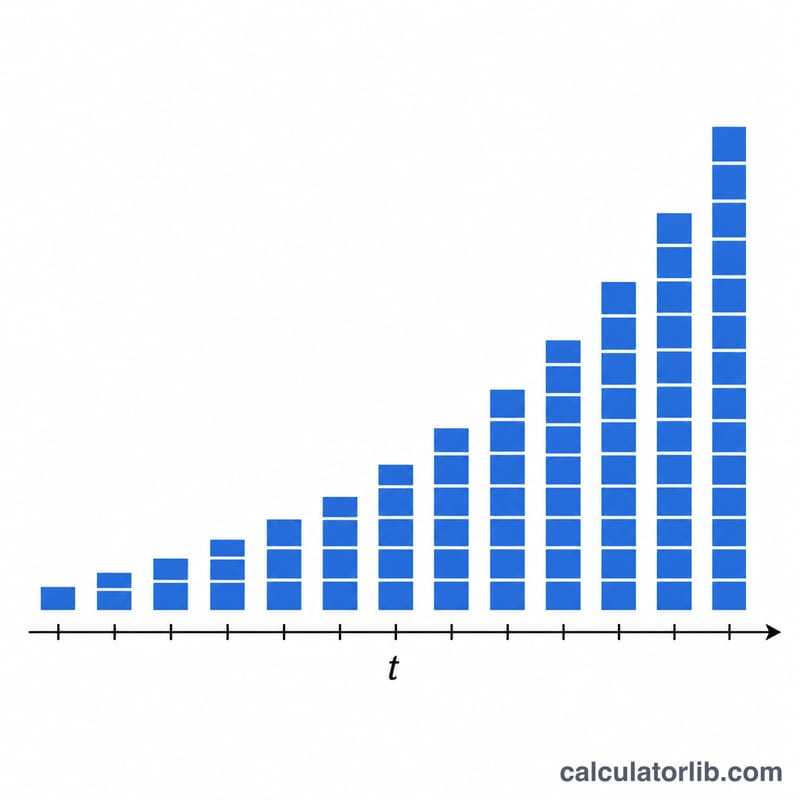
ينمو رصيد شهادة الإيداع وفق مبدأ الفائدة المركبة: $$A = P\left(1 + \frac{r}{n}\right)^{n\,t}$$ حيث \(P\) هو رأس المال، و\(r\) معدل الفائدة السنوي كعدد عشري، و\(n\) عدد فترات الاحتساب في السنة، و\(t\) المدة بالسنوات. وكلما زاد تكرار احتساب الفائدة المركبة، ارتفع عائدك قليلًا. أما العائد السنوي (APY) فيختصر المعدل في رقم سنوي فعلي واحد: $$\text{APY} = \left(1 + \frac{r}{n}\right)^{n} - 1$$
مثال محلول
لنفترض أنك أودعت 10,000 دولار في شهادة إيداع مدتها 5 سنوات بمعدل سنوي 4.5% (APR) مع احتساب الفائدة شهريًا. عندئذٍ \(P = 10{,}000\)، و\(r = 0.045\)، و\(n = 12\)، و\(t = 5\). تكون قيمة الاستحقاق $$A = 10{,}000 \times \left(1 + \frac{0.045}{12}\right)^{60} \approx 12{,}517.96 \text{ دولار}$$ أي إنك تكسب نحو 2,517.96 دولار كفائدة. ويبلغ العائد السنوي $$\left(1 + \frac{0.045}{12}\right)^{12} - 1 \approx 4.59\%$$
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-16 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-13 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-17 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-17 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-13 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-17 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-17 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
ما الفرق بين APR وAPY؟ الـ APR هو المعدل الاسمي المعلَن، بينما يأخذ الـ APY في الحسبان أثر الفائدة المركبة ويعكس ما تكسبه فعليًا خلال العام.
هل يساعد تكرار الاحتساب الأكثر؟ نعم، لكن بشكل طفيف فقط. فالاحتساب اليومي يحقق عائدًا أعلى قليلًا من الاحتساب السنوي عند المعدل الاسمي نفسه.
ماذا يحدث إذا سحبت المبلغ مبكرًا؟ تفرض معظم شهادات الإيداع غرامة على السحب المبكر، غالبًا ما تعادل فائدة عدة أشهر. تفترض هذه الحاسبة أنك تحتفظ بالشهادة حتى تاريخ الاستحقاق.