

O que é um Certificado de Depósito Bancário (CDB)?
Um certificado de depósito (CD) é um produto de poupança de prazo fixo oferecido por bancos e cooperativas de crédito. Você deposita um valor único por um período determinado — o prazo — e a instituição paga uma taxa de juros garantida. Como a taxa fica travada e o depósito normalmente é segurado, os CDs são uma forma de baixo risco de fazer sua poupança render. Esta calculadora mostra quanto seu CD valerá no vencimento, quanto você receberá de juros e o rendimento anual efetivo (APY).
Como usar esta calculadora
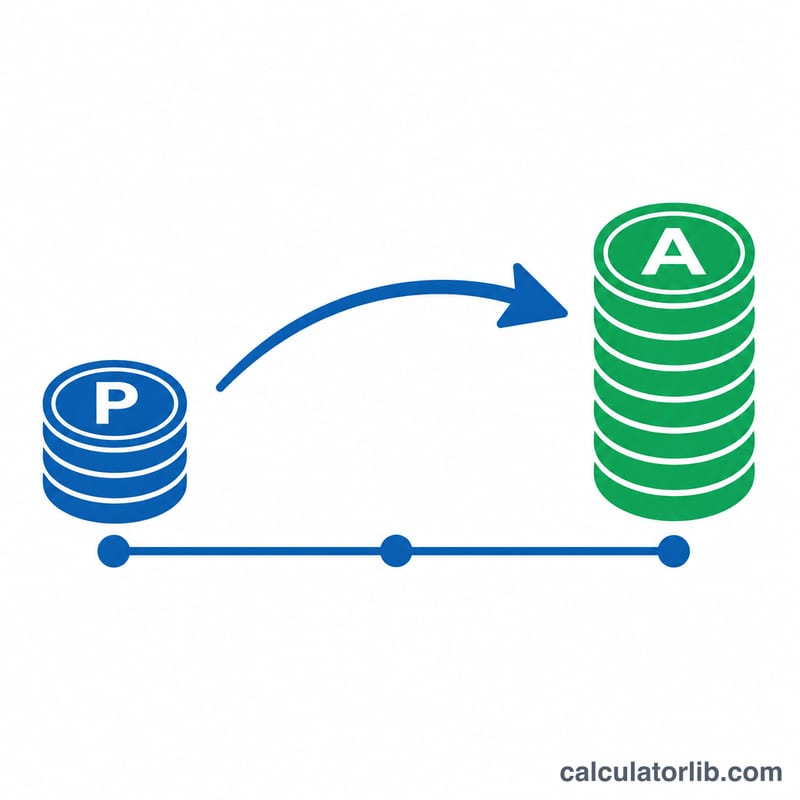
Informe seu depósito inicial, a taxa de juros anual anunciada (APR), a duração do prazo em anos e com que frequência os juros são capitalizados (mensal, trimestral, anual etc.). A calculadora retorna instantaneamente o valor no vencimento, o total de juros recebidos e o APY. Teste diferentes prazos e frequências de capitalização para comparar ofertas de CD de diferentes bancos.
A fórmula explicada
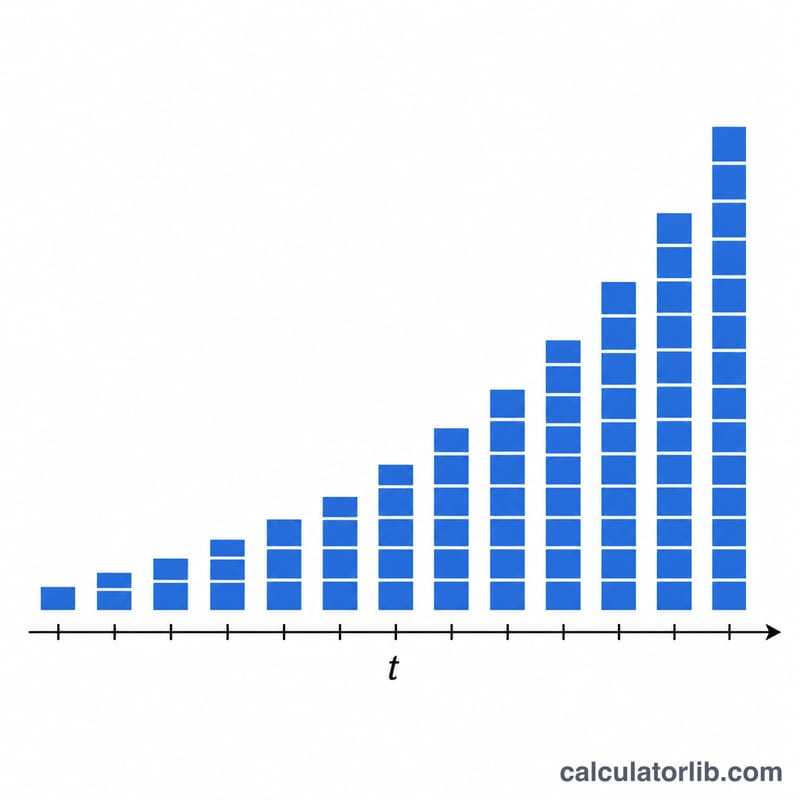
O crescimento de um CD segue os juros compostos: $$A = P\left(1 + \frac{r}{n}\right)^{n\,t}$$ Aqui, \(P\) é o seu capital, \(r\) é a taxa anual em forma decimal, \(n\) é o número de períodos de capitalização por ano e \(t\) é o prazo em anos. Quanto mais frequente a capitalização dos juros, um pouco maior é o seu retorno. O APY expressa a taxa como um único valor anual efetivo: $$\text{APY} = \left(1 + \frac{r}{n}\right)^{n} - 1$$
Exemplo prático
Suponha que você deposite $10.000 em um CD de 5 anos que paga 4,5% de APR com capitalização mensal. Então \(P = 10\,000\), \(r = 0{,}045\), \(n = 12\), \(t = 5\). O valor no vencimento é $$A = 10\,000 \times \left(1 + \frac{0{,}045}{12}\right)^{60} \approx \$12\,517{,}96,$$ o que significa que você recebe cerca de $2.517,96 em juros. O APY é $$\left(1 + \frac{0{,}045}{12}\right)^{12} - 1 \approx 4{,}59\%.$$
Perguntas frequentes
Qual é a diferença entre APR e APY? A APR é a taxa nominal declarada; o APY leva em conta a capitalização e reflete o que você realmente ganha ao longo de um ano.
Uma capitalização mais frequente ajuda? Sim, mas apenas de forma modesta. A capitalização diária rende um pouco mais do que a anual com a mesma taxa nominal.
O que acontece se eu resgatar antes do prazo? A maioria dos CDs cobra uma multa por resgate antecipado, geralmente equivalente a vários meses de juros. Esta calculadora presume que você mantém o CD até o vencimento.











