Mevduat Sertifikası (CD) Nedir?
Mevduat sertifikası (İngilizce kısaltmasıyla "CD"), ağırlıklı olarak ABD'deki bankalar ve kredi birlikleri (credit union) tarafından sunulan, sabit vadeli bir tasarruf ürünüdür. Belirli bir süre — yani vade — boyunca toplu bir parayı yatırırsınız, kurum da karşılığında garanti edilmiş bir faiz oranı öder. Faiz oranı baştan sabitlendiği ve yatırılan tutar genellikle mevduat sigortası kapsamında olduğu için, CD'ler tasarruf büyütmenin düşük riskli bir yoludur. Mantık olarak Türkiye'deki vadeli mevduat hesabına benzer; ancak kurumsal kurallar, sigorta limitleri ve vergilendirme ülkeden ülkeye farklılık gösterir. Bu hesaplama aracı, CD'nizin vade sonunda ne kadar edeceğini, ne kadar faiz kazanacağınızı ve efektif yıllık getiriyi (APY) gösterir.
Bu Aracı Nasıl Kullanırsınız?
Başlangıçta yatırdığınız tutarı, ilan edilen yıllık faiz oranını (APR), vadenin yıl cinsinden uzunluğunu ve faizin ne sıklıkta işletildiğini (aylık, üç aylık, yıllık vb.) girin. Hesaplama aracı; vade sonu değerini, toplam kazanılan faizi ve APY'yi anında verir. Farklı vadeleri ve faiz işletme sıklıklarını deneyerek farklı bankaların CD tekliflerini kolayca karşılaştırabilirsiniz.
Formül Açıklaması
Bir CD'nin büyümesi bileşik faiz mantığıyla işler:
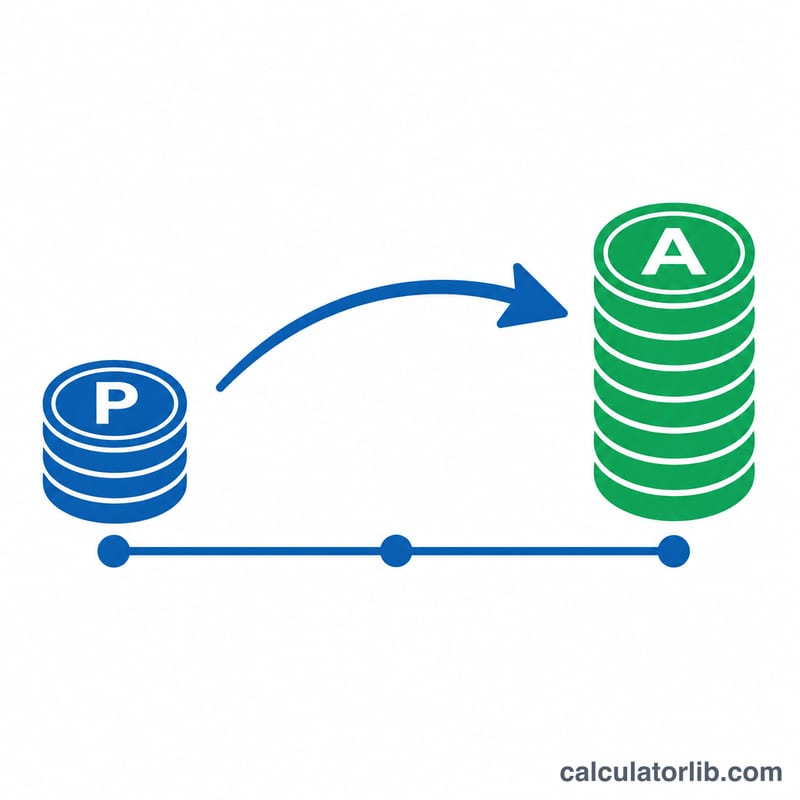
$$A = P\left(1 + \frac{r}{n}\right)^{n\,t}$$Burada P ana paranız, r ondalık olarak yıllık faiz oranı, n yıldaki faiz işletme dönemi sayısı ve t yıl cinsinden vadedir. Faiz ne kadar sık işletilirse getiriniz de o kadar (az miktarda) artar. APY ise oranı tek bir efektif yıllık değer olarak ifade eder:
$$\text{APY} = \left(1 + \frac{r}{n}\right)^{n} - 1$$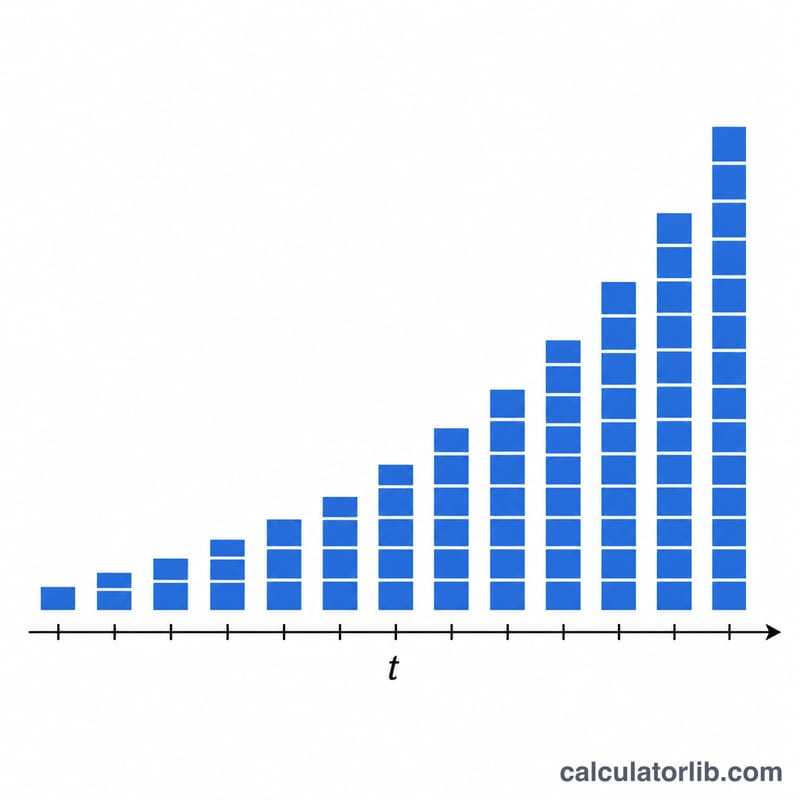
Örnek Hesaplama
Diyelim ki aylık bileşik faiz işletilen, %4,5 APR ödeyen 5 yıllık bir CD'ye 10.000 $ yatırdınız. Bu durumda \(P = 10.000\), \(r = 0{,}045\), \(n = 12\) ve \(t = 5\) olur. Vade sonu değeri
$$A = 10000 \times \left(1 + \frac{0{,}045}{12}\right)^{60} \approx 12517{,}96 \text{ \$}$$olur; yani yaklaşık 2.517,96 $ faiz kazanırsınız. APY ise
$$\left(1 + \frac{0{,}045}{12}\right)^{12} - 1 \approx 4{,}59\%$$olarak çıkar.
Merkez bankalarının politika faizleri
Büyük merkez bankalarının en güncel resmi politika faizleri, otomatik güncellenir — banka mevduat ve kredi faizlerinin izlediği referans.
- Türkiye Cumhuriyet Merkez Bankası · Türkiye
- %36,00
- Tarih
- 2026-11-06
- 1 yıllık değişim
- −3,50 puan
Son değişim Azaldı −100 baz puan Türkiye Cumhuriyet Merkez Bankası, 2026-10-23 tarihinde faizini değiştirdi: %37,00 → %36,00.
| Merkez bankası | Politika faizi | Tarih | 1 yıllık değişim |
|---|---|---|---|
| Brezilya Merkez Bankası · Brezilya | %13,75 | 2026-11-16 | −1,25 puan |
| Meksika Merkez Bankası · Meksika | %6,25 | 2026-11-10 | −1,00 puan |
| Federal Rezerv · Amerika Birleşik Devletleri | %3,75–4,00 | 2026-11-13 | 0 puan |
| Avrupa Merkez Bankası | %2,50 | 2026-11-16 | +0,50 puan |
| İsveç Merkez Bankası · İsveç | %2,00 | 2026-11-16 | +0,25 puan |
| Suudi Arabistan Merkez Bankası · Suudi Arabistan | %4,50 | 2026-10-29 | 0 puan |
| Avustralya Merkez Bankası · Avustralya | %4,60 | 2026-10-31 | +1,00 puan |
| Türkiye Cumhuriyet Merkez Bankası · Türkiye | %36,00 | 2026-11-06 | −3,50 puan |
| Rusya Merkez Bankası · Rusya | %14,00 | 2026-11-10 | −2,50 puan |
| Çin Halk Bankası · Çin | %3,00 | 2026-11-10 | 0 puan |
| Kanada Merkez Bankası · Kanada | %2,50 | 2026-11-13 | +0,25 puan |
| Hindistan Merkez Bankası · Hindistan | %5,50 | 2026-10-19 | 0 puan |
| İngiltere Merkez Bankası · Birleşik Krallık | %4,00 | 2026-11-16 | 0 puan |
| Japonya Merkez Bankası · Japonya | %1,25 | 2026-11-10 | +0,75 puan |
| Kore Merkez Bankası · Güney Kore | %3,00 | 2026-11-02 | +0,50 puan |
Türkiye için banka faiz oranları
Türkiye ticari bankalarının borç alanlardan ortalama olarak aldığı ve tasarruf sahiplerine ödediği faiz; merkez bankasının Dünya Bankası’na bildirdiği verilere göre (yıllık).
- Mevduat faizi 2025
- %57,60
| Yıl | Kredi faizi | Mevduat faizi |
|---|---|---|
| 2025 | — | %57,60 |
| 2024 | — | %71,04 |
| 2023 | — | %51,33 |
| 2022 | — | %27,04 |
| 2021 | — | %20,70 |
| 2020 | — | %13,36 |
Reel faiz, enflasyona (GSYH deflatörü) göre düzeltilmiş kredi faizidir. Belirli bir bankanın size sunduğu oran farklı olabilir.
En son veri: 2026-11-06 Veriler 2026-11-16 tarihinde güncellendi · güncel
Kaynak: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS istatistiklerinin kullanım koşulları; Board of Governors of the Federal Reserve System Kamu malı (ABD hükümeti eseri); European Central Bank ECB yeniden kullanım politikası; The World Bank Group CC BY 4.0; Sveriges Riksbank Riksbank açık veri koşulları; Reserve Bank of Australia 2026 RBA telif hakkı koşulları (Cash Rate); Bank of Canada Kanada Merkez Bankası kullanım koşulları; Bank of England Open Government Licence v3.0
Bir yıllık değişim bu verilerden CalculatorLib tarafından hesaplanmıştır. Etiketler CalculatorLib tarafından çevrilmiştir: BIS tarafından yapılmış resmî bir çeviri değildir.
Kaynak ayrıntıları ve yöntem
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Sıkça Sorulan Sorular
APR ile APY arasındaki fark nedir? APR, ilan edilen nominal faiz oranıdır; APY ise faizin işletilmesini de hesaba katar ve bir yıl içinde gerçekte ne kazandığınızı yansıtır.
Faizin daha sık işletilmesi işe yarar mı? Evet, ama yalnızca az miktarda. Aynı nominal oranda günlük faiz işletme, yıllık faiz işletmeye göre biraz daha fazla getiri sağlar.
Vadeden önce para çekersem ne olur? Çoğu CD'de erken çekim cezası uygulanır; bu ceza genellikle birkaç aylık faize denk gelir. Bu hesaplama aracı, CD'yi vade sonuna kadar elinizde tuttuğunuzu varsayar.