Mevduat Çarpanı Nedir?
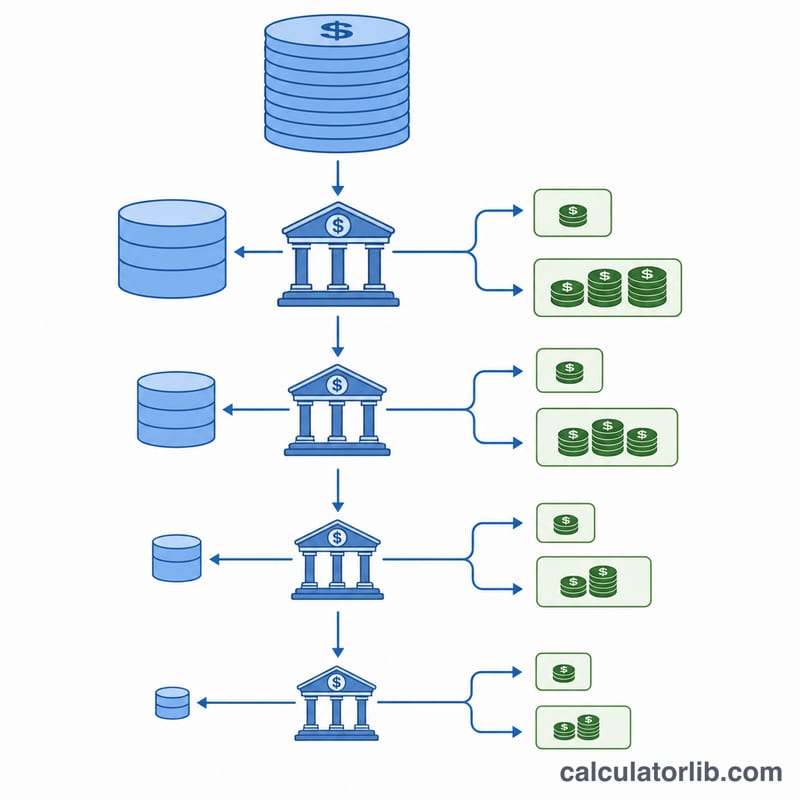
Mevduat çarpanı (para çarpanı veya basit mevduat çarpanı olarak da bilinir), bankacılık sisteminde tutulan her birim rezerve karşılık para arzının en fazla ne kadar genişleyebileceğini gösterir. Bankalar mevduatın yalnızca belirli bir kısmını zorunlu karşılık olarak tutmak zorunda olduğunda, kalan tutar kredi olarak verilebilir, yeniden mevduata dönüşür ve tekrar kredilendirilir. Bu zincir, başlangıçtaki mevduatı ekonomi genelinde katlayarak çoğaltır.
Bu Hesaplama Aracı Nasıl Kullanılır?
Başlangıç mevduatını ve karşılık oranını (bankaların rezerv olarak tutmak zorunda olduğu mevduat yüzdesi) girin. Araç; mevduat çarpanını, oluşabilecek toplam para arzını ve ilk mevduatın ötesinde yaratılan yeni parayı hesaplar.
Formül Açıklaması
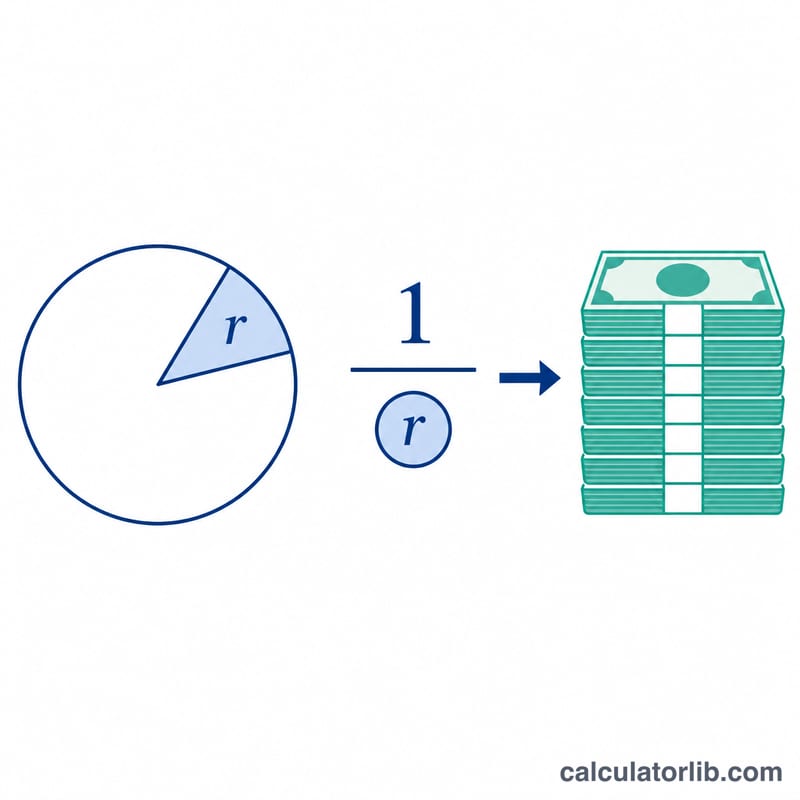
Çarpan, karşılık oranının tersinden ibarettir: \(m = 1 / r\); burada \(r\) ondalık olarak ifade edilir. Sistemin yaratabileceği toplam para ise
$$\text{Toplam Para} = \text{Mevduat} \times \frac{1}{\dfrac{\text{Karşılık Oranı (\%)}}{100}}$$ile bulunur. "Yeni" yaratılan para, bu toplamdan başlangıç mevduatı çıkarılarak elde edilir.
Örnek Hesaplama
Diyelim ki bir müşteri 1.000 $ yatırıyor ve karşılık oranı %10 (\(r = 0{,}10\)). Çarpan \(1 / 0{,}10 = 10\) olur. Yaratılabilecek toplam para arzı
$$\frac{1.000\ \$}{0{,}10} = 10.000\ \$$$'dır; bunun 9.000 $'lık kısmı yeni yaratılan kaydi paradır.
Merkez bankalarının politika faizleri
Büyük merkez bankalarının en güncel resmi politika faizleri, otomatik güncellenir — banka mevduat ve kredi faizlerinin izlediği referans.
- Türkiye Cumhuriyet Merkez Bankası · Türkiye
- %36,00
- Tarih
- 2026-11-06
- 1 yıllık değişim
- −3,50 puan
Son değişim Azaldı −100 baz puan Türkiye Cumhuriyet Merkez Bankası, 2026-10-23 tarihinde faizini değiştirdi: %37,00 → %36,00.
| Merkez bankası | Politika faizi | Tarih | 1 yıllık değişim |
|---|---|---|---|
| Brezilya Merkez Bankası · Brezilya | %13,75 | 2026-11-16 | −1,25 puan |
| Meksika Merkez Bankası · Meksika | %6,25 | 2026-11-10 | −1,00 puan |
| Federal Rezerv · Amerika Birleşik Devletleri | %3,75–4,00 | 2026-11-13 | 0 puan |
| Avrupa Merkez Bankası | %2,50 | 2026-11-17 | +0,50 puan |
| İsveç Merkez Bankası · İsveç | %2,00 | 2026-11-17 | +0,25 puan |
| Suudi Arabistan Merkez Bankası · Suudi Arabistan | %4,50 | 2026-10-29 | 0 puan |
| Avustralya Merkez Bankası · Avustralya | %4,60 | 2026-10-31 | +1,00 puan |
| Türkiye Cumhuriyet Merkez Bankası · Türkiye | %36,00 | 2026-11-06 | −3,50 puan |
| Rusya Merkez Bankası · Rusya | %14,00 | 2026-11-10 | −2,50 puan |
| Çin Halk Bankası · Çin | %3,00 | 2026-11-10 | 0 puan |
| Kanada Merkez Bankası · Kanada | %2,50 | 2026-11-16 | +0,25 puan |
| Hindistan Merkez Bankası · Hindistan | %5,50 | 2026-10-19 | 0 puan |
| İngiltere Merkez Bankası · Birleşik Krallık | %4,00 | 2026-11-17 | 0 puan |
| Japonya Merkez Bankası · Japonya | %1,25 | 2026-11-10 | +0,75 puan |
| Kore Merkez Bankası · Güney Kore | %3,00 | 2026-11-02 | +0,50 puan |
Türkiye için banka faiz oranları
Türkiye ticari bankalarının borç alanlardan ortalama olarak aldığı ve tasarruf sahiplerine ödediği faiz; merkez bankasının Dünya Bankası’na bildirdiği verilere göre (yıllık).
- Mevduat faizi 2025
- %57,60
| Yıl | Kredi faizi | Mevduat faizi |
|---|---|---|
| 2025 | — | %57,60 |
| 2024 | — | %71,04 |
| 2023 | — | %51,33 |
| 2022 | — | %27,04 |
| 2021 | — | %20,70 |
| 2020 | — | %13,36 |
Reel faiz, enflasyona (GSYH deflatörü) göre düzeltilmiş kredi faizidir. Belirli bir bankanın size sunduğu oran farklı olabilir.
En son veri: 2026-11-06 Veriler 2026-11-17 tarihinde güncellendi · güncel
Kaynak: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS istatistiklerinin kullanım koşulları; Board of Governors of the Federal Reserve System Kamu malı (ABD hükümeti eseri); European Central Bank ECB yeniden kullanım politikası; The World Bank Group CC BY 4.0; Sveriges Riksbank Riksbank açık veri koşulları; Reserve Bank of Australia 2026 RBA telif hakkı koşulları (Cash Rate); Bank of Canada Kanada Merkez Bankası kullanım koşulları; Bank of England Open Government Licence v3.0
Bir yıllık değişim bu verilerden CalculatorLib tarafından hesaplanmıştır. Etiketler CalculatorLib tarafından çevrilmiştir: BIS tarafından yapılmış resmî bir çeviri değildir.
Kaynak ayrıntıları ve yöntem
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Sıkça Sorulan Sorular
Bankaların gerçekte yarattığı para miktarı bu mudur? Hayır; bu, teorik üst sınırdır. Uygulamada nakit tutma ve fazla rezerv gibi sızıntılar, gerçek çarpanı düşürür.
Karşılık oranı %100 olursa ne olur? Çarpan 1'e iner; yani ek para yaratılmaz çünkü bankalar yatırılan her birimi rezervde tutmak zorundadır.
Daha düşük bir karşılık oranı daha fazla para mı yaratır? Evet. Karşılık oranı ne kadar düşükse çarpan o kadar büyük, potansiyel para genişlemesi de o kadar fazla olur.