¿Qué es el multiplicador del depósito?
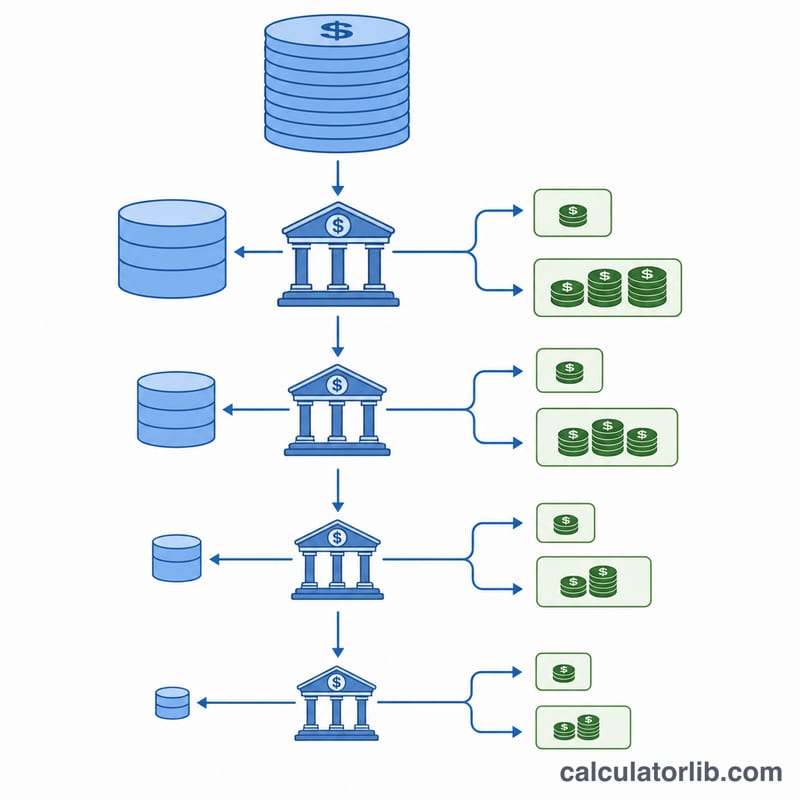
El multiplicador del depósito (también conocido como multiplicador monetario o multiplicador simple del depósito) mide cuánto puede expandirse, como máximo, la oferta monetaria por cada unidad de reservas que mantiene el sistema bancario. Cuando los bancos solo están obligados a conservar una fracción de los depósitos en forma de reservas, el resto pueden prestarlo; ese dinero vuelve a depositarse y a prestarse de nuevo, en una cadena que multiplica el depósito original por toda la economía.
Cómo usar esta calculadora
Introduce el depósito inicial y el coeficiente de reservas (el porcentaje de los depósitos que los bancos deben mantener en reserva). La calculadora te devuelve el multiplicador del depósito, la oferta monetaria total que puede generarse y el dinero nuevo creado por encima del depósito original.
La fórmula explicada
El multiplicador es, sencillamente, el inverso del coeficiente de reservas: \(m = 1 / r\), donde \(r\) se expresa en forma decimal. El dinero total que el sistema puede crear es:
$$\text{Dinero Total} = \text{Depósito} \times \frac{1}{r} \qquad \text{donde}\quad r = \frac{\text{Coeficiente de Reservas (\%)}}{100}$$El dinero «nuevo» creado es ese total menos el depósito original:
$$\text{Dinero Creado} = \text{Dinero Total} - \text{Depósito}$$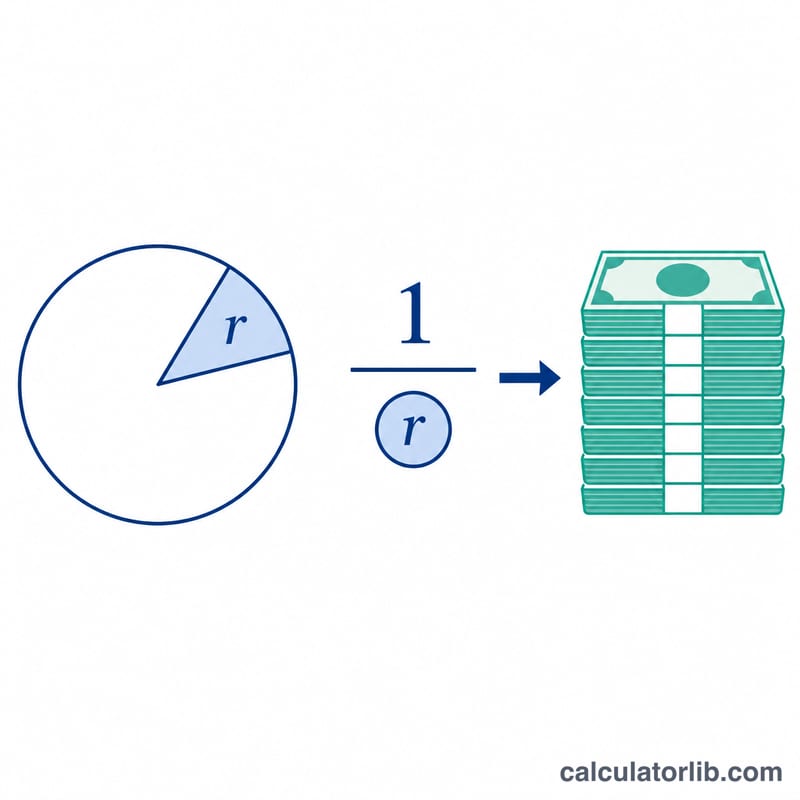
Ejemplo práctico
Imagina que un cliente deposita 1.000 $ y el coeficiente de reservas es del 10 % (\(r = 0{,}10\)). El multiplicador es \(1 / 0{,}10 = 10\). La oferta monetaria total que puede crearse asciende a:
$$\frac{1000\ \$}{0{,}10} = 10\,000\ \$$$de los cuales 9.000 $ son dinero crédito de nueva creación.
Tasas de interés de los bancos centrales hoy
Las últimas tasas oficiales de política monetaria de los principales bancos centrales, actualizadas automáticamente: la referencia que siguen las tasas de depósitos y préstamos.
- Banco de México · México
- 6,25 %
- Fecha
- 2026-11-10
- Cambio en 1 año
- −1,00 pp
Último cambio Baja −25 pb Banco de México cambió su tipo el 2026-11-06: de 6,50 % a 6,25 %.
| Banco central | Tasa de política | Fecha | Cambio en 1 año |
|---|---|---|---|
| Banco Central de Brasil · Brasil | 13,75 % | 2026-11-16 | −1,25 pp |
| Banco de México · México | 6,25 % | 2026-11-10 | −1,00 pp |
| Reserva Federal · Estados Unidos | 3,75–4,00 % | 2026-11-13 | 0 pp |
| Banco Central Europeo | 2,50 % | 2026-11-16 | +0,50 pp |
| Sveriges Riksbank · Suecia | 2,00 % | 2026-11-16 | +0,25 pp |
| Banco Central de Arabia Saudí · Arabia Saudí | 4,50 % | 2026-10-29 | 0 pp |
| Banco de la Reserva de Australia · Australia | 4,60 % | 2026-10-31 | +1,00 pp |
| Banco Central de la República de Turquía · Turquía | 36,00 % | 2026-11-06 | −3,50 pp |
| Banco de Rusia · Rusia | 14,00 % | 2026-11-10 | −2,50 pp |
| Banco Popular de China · China | 3,00 % | 2026-11-10 | 0 pp |
| Banco de Canadá · Canadá | 2,50 % | 2026-11-13 | +0,25 pp |
| Banco de la Reserva de la India · India | 5,50 % | 2026-10-19 | 0 pp |
| Banco de Inglaterra · Reino Unido | 4,00 % | 2026-11-16 | 0 pp |
| Banco de Japón · Japón | 1,25 % | 2026-11-10 | +0,75 pp |
| Banco de Corea · Corea del Sur | 3,00 % | 2026-11-02 | +0,50 pp |
Tasas de interés bancarias en México
Lo que los bancos comerciales de México cobran a quienes piden prestado y pagan a quienes ahorran, en promedio, según los datos que el banco central reporta al Banco Mundial (cifras anuales).
- Tasa de préstamo 2025
- 8,79 %
- Tasa de depósito 2025
- 2,55 %
- Tasa de interés real 2025
- 3,97 %
- Préstamo menos depósito 2025
- 6,24 pp
| Año | Tasa de préstamo | Tasa de depósito |
|---|---|---|
| 2025 | 8,79 % | 2,55 % |
| 2024 | 11,22 % | 4,55 % |
| 2023 | 11,59 % | 4,78 % |
| 2022 | 8,18 % | 2,57 % |
| 2021 | 4,89 % | 0,65 % |
| 2020 | 6,34 % | 1,46 % |
La tasa de interés real es la tasa de préstamo ajustada por la inflación (deflactor del PIB). La tasa que te ofrezca un banco concreto puede ser distinta.
Último dato: 2026-11-10 Datos actualizados el 2026-11-16 · vigente
Fuente: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Condiciones de uso permitido de las estadísticas del BPI; Board of Governors of the Federal Reserve System Dominio público (obra del Gobierno de EE. UU.); European Central Bank Política de reutilización del BCE; The World Bank Group CC BY 4.0; Sveriges Riksbank Condiciones de datos abiertos del Riksbank; Reserve Bank of Australia 2026 Condiciones de copyright del RBA (Cash Rate); Bank of Canada Condiciones de uso del Banco de Canadá; Bank of England Open Government Licence v3.0
La variación a un año la calcula CalculatorLib a partir de estos datos. Etiquetas traducidas por CalculatorLib: traducción no oficial, no proporcionada por BIS.
Detalles de la fuente y metodología
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Preguntas frecuentes
¿Es esta la cantidad real de dinero que crean los bancos? No: se trata del máximo teórico. En la práctica, fugas como el efectivo que el público guarda o las reservas excedentes reducen el multiplicador real.
¿Y si el coeficiente de reservas es del 100 %? El multiplicador pasa a ser 1, es decir, no se crea dinero adicional: los bancos deben mantener cada unidad depositada.
¿Un coeficiente de reservas más bajo crea más dinero? Sí. Cuanto menor sea el coeficiente de reservas, mayor será el multiplicador y mayor la posible expansión monetaria.