ما هو مضاعف الودائع؟
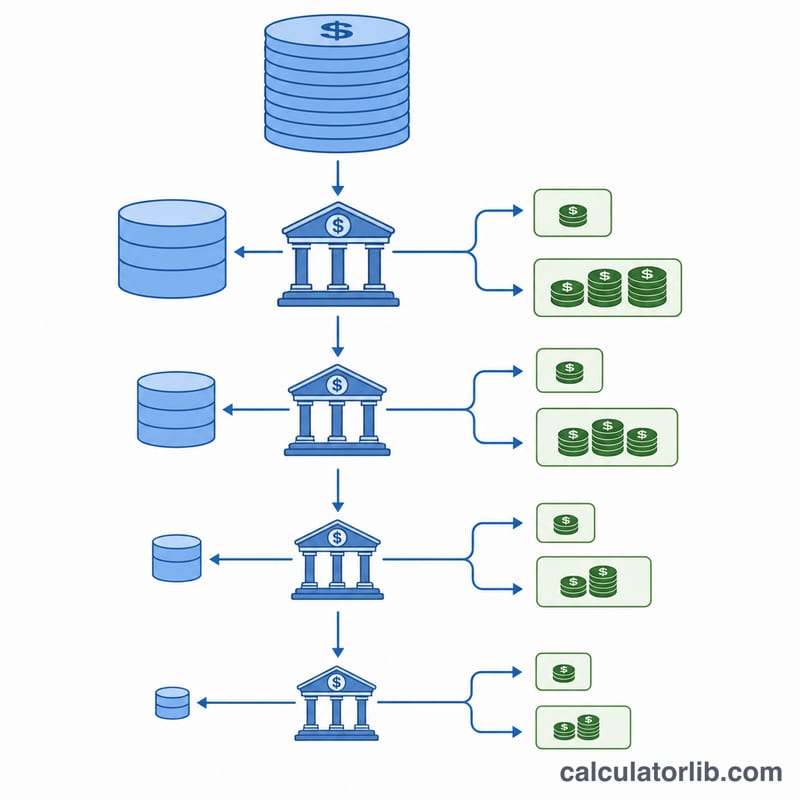
يقيس مضاعف الودائع (ويُعرف أيضًا بمضاعف النقود أو مضاعف الودائع البسيط) أقصى قدر يمكن أن يتوسّع به المعروض النقدي مقابل كل وحدة نقدية من الاحتياطيات التي يحتفظ بها النظام المصرفي. فعندما يُطلب من البنوك الاحتفاظ بجزء يسير فقط من الودائع كاحتياطي، يصبح بإمكانها إقراض الباقي، ليُعاد إيداعه ثم إقراضه من جديد — في سلسلة تتضاعف فيها الوديعة الأصلية وتنتشر آثارها في عموم الاقتصاد.
كيفية استخدام الحاسبة
أدخل قيمة الوديعة الأولية ونسبة الاحتياطي (النسبة المئوية من الودائع التي يجب على البنوك الاحتفاظ بها كاحتياطي). تعرض لك الحاسبة مضاعف الودائع، وإجمالي المعروض النقدي المحتمل، إضافة إلى النقود الجديدة المخلوقة بما يفوق الوديعة الأصلية.
شرح المعادلة
المضاعف هو ببساطة مقلوب نسبة الاحتياطي: \( m = 1 \div r \)، حيث يُعبَّر عن \( r \) بصيغة عشرية. أما إجمالي النقود التي يستطيع النظام خلقها فهو \( M = \dfrac{\text{الوديعة}}{r} \). وتُحتسب النقود "الجديدة" المخلوقة بطرح الوديعة الأصلية من الإجمالي.
$$ \text{إجمالي النقود} = \text{الوديعة} \times \frac{1}{\dfrac{\text{نسبة الاحتياطي (\%)}}{100}} $$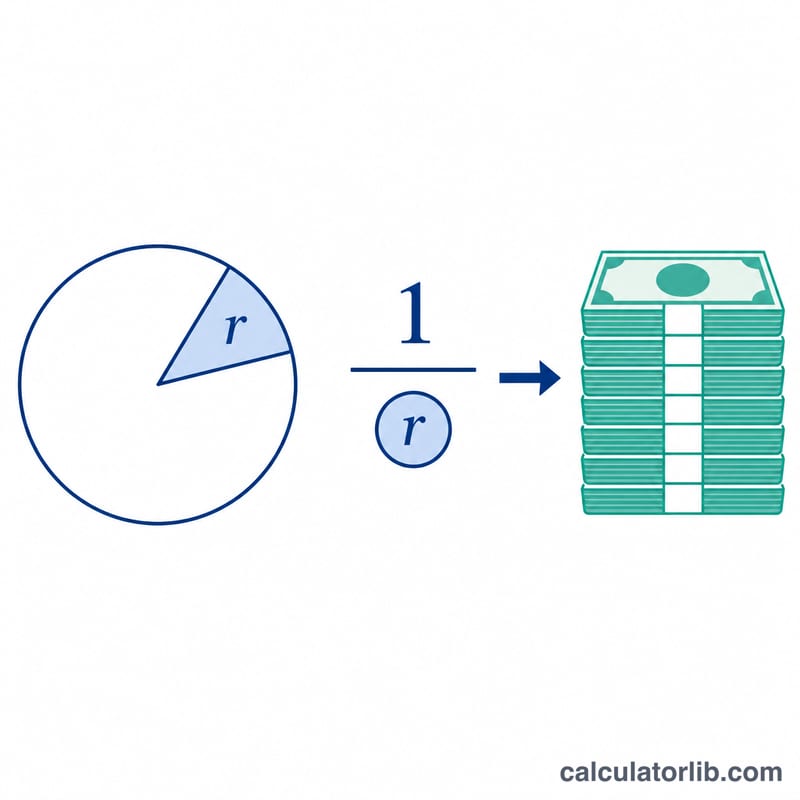
مثال تطبيقي
لنفترض أن عميلًا أودع 1,000 دولار وأن نسبة الاحتياطي 10% (\( r = 0.10 \)). يكون المضاعف \( 1 \div 0.10 = 10 \). وبذلك يبلغ إجمالي المعروض النقدي الذي يمكن خلقه \( 1{,}000 \div 0.10 = 10{,}000 \) دولار، منها 9,000 دولار نقود ائتمانية مخلوقة حديثًا.
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-16 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-12 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-16 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-16 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-13 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-16 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-16 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
هل هذا هو المقدار الحقيقي للنقود التي تخلقها البنوك؟ لا — فهذا هو الحد الأقصى النظري. أما في الواقع فإن تسرّبات مثل الاحتفاظ بالنقد والاحتياطيات الفائضة تخفّض المضاعف الفعلي.
ماذا لو كانت نسبة الاحتياطي 100%؟ يصبح المضاعف 1، أي لا تُخلق أي نقود إضافية — إذ يتعيّن على البنوك الاحتفاظ بكل وحدة نقدية تُودَع لديها.
هل تؤدي نسبة احتياطي أقل إلى خلق نقود أكثر؟ نعم. فكلما انخفضت نسبة الاحتياطي، كبر المضاعف واتّسع مدى التوسّع النقدي الممكن.