Veja quanto o seu CD vai render, usando o APY informado pelo seu banco.
Um CD de $10.000 com APY de 4,00% rende $400 em 12 meses. O que você realmente recebe depende do seu APY, do prazo, dos impostos e de um eventual resgate antecipado. Informe o APY divulgado pelo seu banco para ver o valor no vencimento e o cronograma completo.
Como usar esta calculadora de CD
- Valor do depósito: o dinheiro que você aplica no CD. Você pode digitar 10000, 10.000 ou $10.000.
- Taxa de juros e tipo de taxa: a maioria dos bancos dos EUA divulga o APY (annual percentage yield, ou rendimento percentual anual). Mantenha selecionado "APY (conforme informado pelo seu banco)" e digite esse número. Escolha "APR / taxa nominal" apenas quando você tiver a taxa antes da capitalização, por exemplo em uma tabela de taxas que também indique a frequência de capitalização.
- Prazo do CD: informe o prazo em meses, dias ou anos. CDs curtos costumam ser cotados em dias (91, 182 ou 365); um prazo de 182 dias é calculado exatamente, sem arredondar para 6 meses.
- Mais opções: adicione a alíquota de imposto sobre os juros (federal mais estadual) para ver quanto você recebe líquido, e uma taxa de inflação esperada para ver o valor em dólares de hoje.
- Resgate antecipado: mude "O que você quer calcular?" para Resgate antecipado, depois informe quando você resgataria e a multa prevista no contrato de depósito (em meses ou dias de juros).
O resultado mostra o valor no vencimento, os juros ganhos, uma tabela de crescimento por ano (e por mês para prazos de até 10 anos) e a fórmula com os seus próprios números.
Como os juros de um CD são calculados (APY vs. APR)
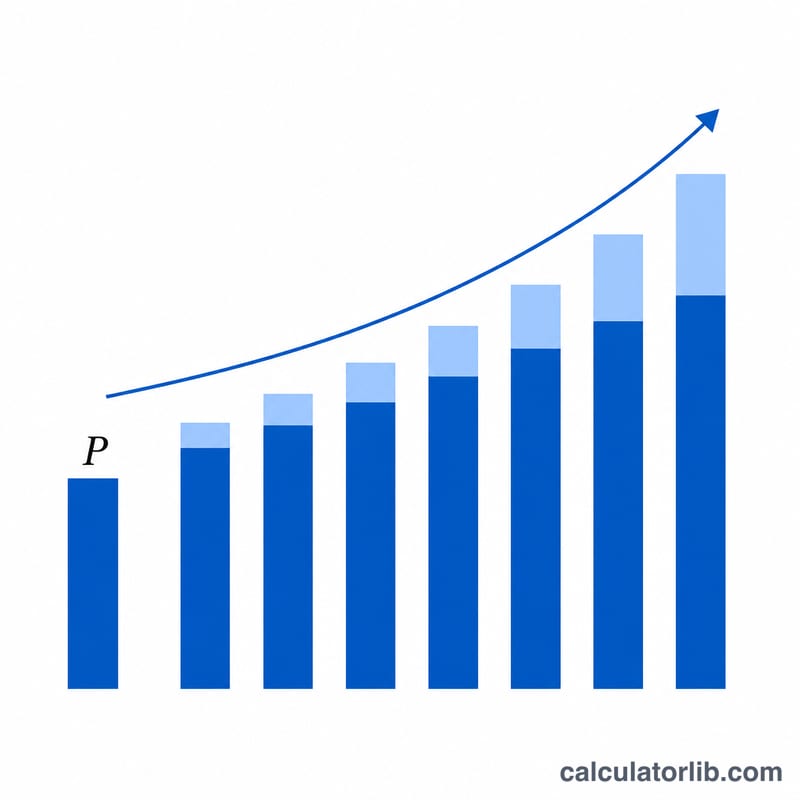
O APY já inclui a capitalização. Pelas regras da Truth in Savings (Regulation DD), o APY é o crescimento anual do depósito, então o saldo no vencimento é:
$$FV = P \times (1 + APY)^{t}$$
em que \(P\) é o depósito e \(t\) é o prazo em anos. Para um prazo em dias, a Regulation DD usa \(t = \text{dias} / 365\), portanto um CD de 182 dias com APY de 4,05% cresce para \(10\,000 \times 1{,}0405^{182/365} = \$10\,199{,}94\).
Se, em vez disso, você tiver uma taxa nominal (APR) \(r\) capitalizada \(n\) vezes por ano, o saldo é:
$$FV = P \left(1 + \frac{r}{n}\right)^{n t}$$
Com capitalização contínua, é \(FV = P e^{r t}\). As duas taxas se relacionam por \(APY = (1 + r/n)^n - 1\). Por isso a configuração de capitalização só importa quando você informa uma APR. Para passar de uma para a outra, converta APR em APY.
Exemplo: $10.000 em um CD de 12 meses com APY de 4,00%
Você deposita $10.000 em um CD de 12 meses com APY de 4,00%. Como o APY já inclui a capitalização, o saldo no vencimento é $10.000 × (1 + 0,04)¹ = $10.400,00, ou seja, você ganha $400,00. Com alíquota de imposto de 24%, você fica com $400 × 0,76 = $304,00 desses juros.
$500 em um CD por 5 anos
Com APY de 4,00%, $500 × 1,04⁵ = $608,33. Se os 4% fossem uma taxa nominal capitalizada mensalmente, você receberia $610,50. Essa diferença é o motivo de a calculadora perguntar se a sua taxa é um APY.
Capitalização diária ou mensal faz diferença?
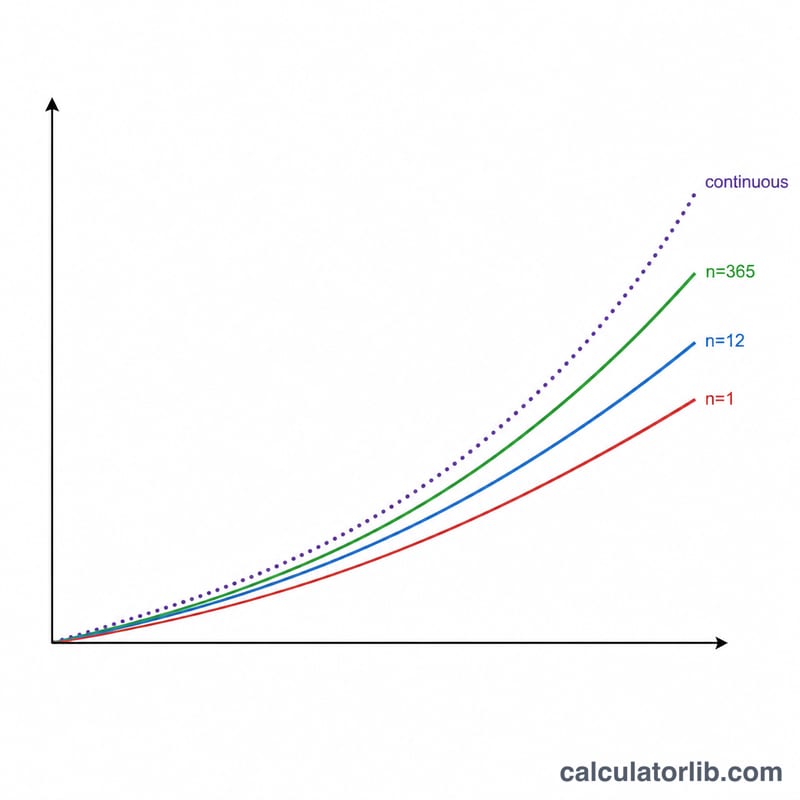
Só um pouco, e apenas quando você parte de uma taxa nominal. Veja $10.000 a uma taxa nominal de 5% por 3 anos:
| Capitalização | Saldo após 3 anos |
|---|---|
| Anual | $11.576,25 |
| Semestral | $11.596,93 |
| Trimestral | $11.607,55 |
| Mensal | $11.614,72 |
| Diária | $11.618,22 |
| Contínua | $11.618,34 |
A capitalização anual e a diária diferem em cerca de $42 ao longo de três anos. Se o seu banco informa um APY, a capitalização já está contada e você pode ignorar essa configuração. Para outros objetivos de poupança, use a calculadora de juros compostos.
O que acontece se você resgatar um CD antes do prazo?
A maioria dos bancos cobra uma multa equivalente a alguns meses de juros, geralmente calculada como juros simples sobre o valor resgatado: multa = meses × depósito × taxa ÷ 12. Alguns bancos indicam a multa em dias e outros a cobram sobre o saldo atual, então confira o seu contrato de depósito.
Um CD de $10.000 e 24 meses a 5% (capitalizado mensalmente) vale $10.511,62 após 12 meses. Uma multa de seis meses de juros sobre o principal é de $250,00, então você recebe $10.261,62. Se resgatar um CD de 4% após apenas dois meses, com multa de três meses, você recebe $9.966,78, menos do que depositou.
A regra federal estabelece apenas um mínimo: um depósito a prazo resgatado nos primeiros seis dias deve pagar uma multa de pelo menos sete dias de juros simples (Regulation D). As multas dos bancos costumam ser maiores. Para comparar multas isoladamente, use a calculadora de multa por resgate antecipado de CD.
Como os juros de um CD são tributados
Os juros de um CD são renda tributável no ano em que são creditados na sua conta, mesmo que você os deixe no CD. Seu banco os informa no Form 1099-INT. Se você pagar uma multa por resgate antecipado, a IRS Publication 550 diz para declarar os juros integrais, sem subtrair a multa, e depois deduzir a multa separadamente. Um CD mantido dentro de uma IRA segue as regras tributárias da IRA.
Informe sua alíquota marginal federal e estadual combinada em Mais opções para ver os juros após o imposto.
CDs de corretora vs. CDs de banco
Os CDs de corretora (brokered CDs) são comprados por meio de uma conta em corretora. Muitos pagam juros simples em intervalos regulares, em vez de capitalizar, e, se você precisar do dinheiro antes, geralmente vende o CD ao preço de mercado, que pode ficar acima ou abaixo do que você pagou. Esta calculadora modela um CD de banco que capitaliza até o vencimento; ela não precifica um CD de corretora no mercado secundário.
Montando uma escada de CDs
Uma escada divide seu dinheiro em CDs que vencem em anos diferentes, de modo que uma parte fica disponível a cada ano. Veja uma escada de 5 degraus com $10.000 por degrau (APYs de exemplo, não ofertas atuais):
| Prazo | APY | Valor no vencimento |
|---|---|---|
| 1 ano | 4,0% | $10.400,00 |
| 2 anos | 4,1% | $10.836,81 |
| 3 anos | 4,2% | $11.313,66 |
| 4 anos | 4,3% | $11.834,15 |
| 5 anos | 4,4% | $12.402,31 |
Quando um degrau vence, você pode reinvesti-lo em um novo CD de 5 anos para manter a escada em andamento.
CD vs. poupança de alto rendimento: qual rende mais?
Um CD trava a sua taxa durante o prazo, enquanto a taxa de uma conta poupança pode mudar a qualquer momento, mas permite resgatar sem multa. Se as taxas caem, o CD continua pagando o APY original; se sobem, a poupança os alcança. Para colocar números no seu caso, compare um CD com uma poupança de alto rendimento.
O que esta calculadora não cobre
Ela pressupõe uma taxa fixa durante todo o prazo e um ano de 365 dias. Não modela CDs bump-up, step-up ou resgatáveis (callable), o preço de mercado de um CD de corretora, regras tributárias específicas de cada estado nem feriados bancários. Depósitos acima de $250.000 por depositante, por banco, por categoria de titularidade podem não ser totalmente segurados pela FDIC (ou pela NCUA, no caso de cooperativas de crédito); a calculadora sinaliza isso. Para ver como o aumento dos preços muda o seu resultado ao longo do tempo, leia mais sobre inflação.
Como calculamos
Entrada em APY: \(FV = P(1 + APY)^{t}\), com \(t\) em anos e dias contados sobre um ano de 365 dias (Regulation DD, Appendix A). Entrada em APR: \(FV = P(1 + r/n)^{nt}\), ou \(P e^{rt}\) para capitalização contínua. Resgate antecipado: a multa é de juros simples à taxa nominal sobre o depósito (ou sobre o saldo, se você escolher), e a taxa nominal equivalente a um APY é \(n((1 + APY)^{1/n} - 1)\). Os valores reais dividem por \((1 + \text{inflação})^{t}\).
Os valores monetários são calculados com decimais de alta precisão e arredondados para o centavo somente no final; as potências fracionárias usam precisão dupla, que é exata com folga muito menor que um centavo. O mecanismo é verificado com 77 casos de teste, por exemplo:
| Entrada | Resultado |
|---|---|
| $10.000, APY de 4,00%, 12 meses | $10.400,00 |
| $500, APY de 4,00%, 5 anos | $608,33 |
| $10.000, APY de 4,05%, 182 dias | $10.199,94 |
| $25.000, APY de 4,75%, 24 meses | $27.431,41 |
| $10.000, APR de 5% mensal, 36 meses | $11.614,72 |
| $250.000, APY de 4,5%, 12 meses | $261.250,00 (alerta FDIC) |
| Antecipado: APR de 5%, CD de 24 meses, resgate após 12 meses, multa de 6 meses | multa de $250,00, você recebe $10.261,62 |
| Antecipado: APR de 4%, CD de 12 meses, resgate após 2 meses, multa de 3 meses | você recebe $9.966,78 |
Juros sobre $10.000 por APY e prazo
| APY | 3 meses | 6 meses | 12 meses | 24 meses | 36 meses | 60 meses |
|---|---|---|---|---|---|---|
| 3,00% | $74,17 | $148,89 | $300,00 | $609,00 | $927,27 | $1.592,74 |
| 3,50% | $86,37 | $173,49 | $350,00 | $712,25 | $1.087,18 | $1.876,86 |
| 4,00% | $98,53 | $198,04 | $400,00 | $816,00 | $1.248,64 | $2.166,53 |
| 4,50% | $110,65 | $222,52 | $450,00 | $920,25 | $1.411,66 | $2.461,82 |
| 5,00% | $122,72 | $246,95 | $500,00 | $1.025,00 | $1.576,25 | $2.762,82 |
Juros antes do imposto, no vencimento, para APYs de exemplo.
Perguntas frequentes
Quanto vou ganhar em um CD de $10.000 em um ano? Com APY de 4,00% você ganha $400,00; com APY de 4,50%, $450,00. O APY já inclui a capitalização, então, para um prazo de 12 meses, os juros são o depósito multiplicado pelo APY, antes do imposto.
Se eu aplicar $500 em um CD por 5 anos, quanto terei? $608,33 com APY de 4,00%, o que dá $108,33 de juros. Uma taxa nominal de 4% capitalizada mensalmente daria $610,50.
Devo informar o APY ou a taxa de juros? Informe o APY divulgado pelo seu banco; a Truth in Savings (Regulation DD) exige que os bancos o divulguem. Escolha "APR / taxa nominal" apenas se você tiver a taxa antes da capitalização.
Quanto vou ganhar em um CD de 6 meses? $10.000 com APY de 4,05% por um prazo de 182 dias crescem para $10.199,94, então você ganha $199,94. Os bancos contam de 181 a 184 dias para um prazo de seis meses, e alguns cotam uma taxa nominal diária: 4,05% tratados como taxa nominal capitalizada diariamente dão $10.203,99. Use o prazo em dias do seu banco.
Os juros do CD são capitalizados diariamente ou mensalmente, e isso importa? Importa muito pouco: $10.000 a 5% por 3 anos diferem em apenas cerca de $42 entre capitalização anual e diária. Se você conhece o APY, a capitalização já está incluída.
Como é calculada a multa por resgate antecipado de um CD, e ela pode consumir o principal? Geralmente é um número de meses de juros simples sobre o valor resgatado. O mínimo federal é de sete dias de juros simples se você resgatar dentro de seis dias após o depósito (Regulation D). Sim, ela pode atingir o principal: resgatar um CD de $10.000 a 4% após dois meses, com multa de três meses, deixa $9.966,78, uma perda de $33,22.
Os juros do CD são tributáveis, e a multa por resgate antecipado é dedutível? Sim e sim. Os juros são tributáveis no ano em que são creditados (Form 1099-INT). Declare os juros integrais e deduza a multa separadamente, como explica a IRS Publication 550.
Fontes
- eCFR: Appendix A to Part 1030 (Regulation DD), Annual Percentage Yield Calculation
- eCFR: 12 CFR 204.2 (Regulation D), Definitions: time deposit
- IRS Publicação 550, Rendimentos de Investimentos e Despesas
Elaborado com auxílio de IA e verificado com 77 casos de teste e regras federais dos EUA (Regulation DD, Regulation D).