O que esta calculadora faz
Avalie um investimento em imóvel para aluguel calculando as quatro métricas principais que os investidores imobiliários acompanham: fluxo de caixa mensal, taxa de capitalização (cap rate), retorno sobre o capital investido (cash-on-cash) e resultado operacional líquido (NOI). Informe o preço de compra, as condições de financiamento, o aluguel mensal e as despesas operacionais para ver se o negócio gera fluxo de caixa positivo.
As quatro métricas principais
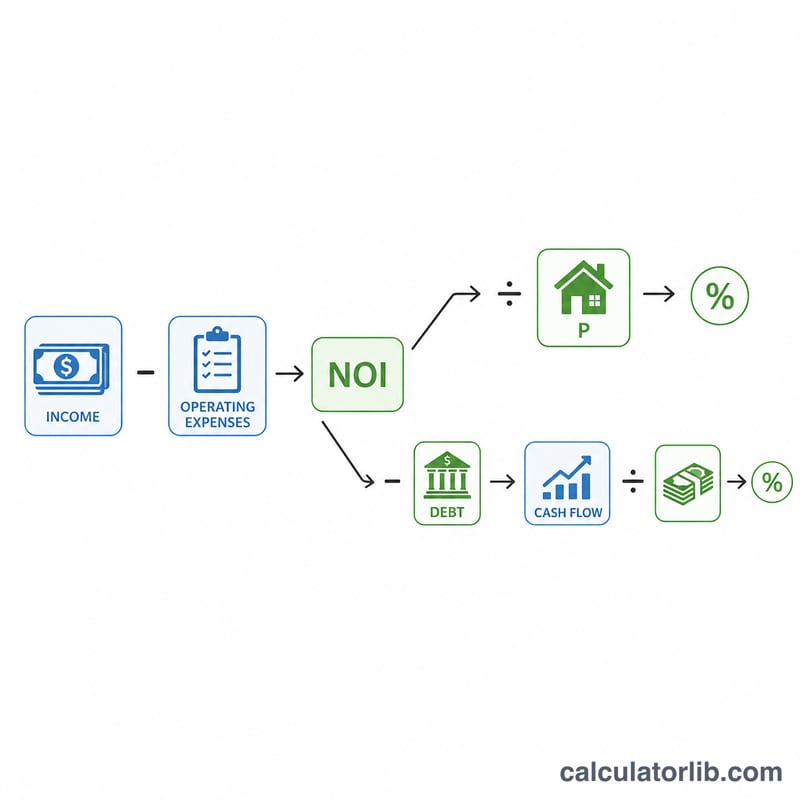
- Resultado operacional líquido (NOI): aluguel anual efetivo (aluguel \(\times\) (1 − vacância)) menos todas as despesas operacionais (impostos, seguro, condomínio, manutenção, administração). Não inclui as parcelas do financiamento — o NOI é a renda intrínseca do imóvel antes do financiamento.
- Taxa de capitalização (cap rate): NOI \(\div\) preço de compra \(\times\) 100. Compara o rendimento do imóvel independentemente da alavancagem. Use-a para comparar imóveis entre si.
- Fluxo de caixa: NOI menos as parcelas anuais do financiamento (principal + juros). O dinheiro que realmente sobra no seu bolso a cada ano.
- Retorno cash-on-cash: fluxo de caixa anual \(\div\) entrada \(\times\) 100. Mede o retorno sobre o dinheiro que você de fato investiu. É maior que o cap rate quando a alavancagem trabalha a seu favor.
Exemplo prático
Imóvel de $250.000, entrada de $50.000, financiamento a 7% / 30 anos. Aluguel de $2.200/mês, vacância de 5%, $3.000 de impostos, $1.200 de seguro, sem condomínio, 8% de manutenção e 8% de administração:
- Aluguel bruto anual = \(\$2\,200 \times 12 = \$26\,400\)
- Aluguel efetivo (vacância de 5%) = \(\$26\,400 \times 0{,}95 = \$25\,080\)
- Despesas operacionais: impostos $3.000 + seguro $1.200 + manutenção (\(\$26\,400 \times 0{,}08 = \$2\,112\)) + administração (\(\$26\,400 \times 0{,}08 = \$2\,112\)) = $8.424
- NOI = \(\$25\,080 - \$8\,424 = \$16\,656\)
- Cap rate = \(\$16\,656 / \$250\,000 =\) 6,66%
- Parcelas anuais do financiamento, principal e juros (fórmula PMT sobre $200k @ 7% / 30y) \(\approx \$15\,973\)
- Fluxo de caixa anual = \(\$16\,656 - \$15\,973 =\) $683
- Retorno cash-on-cash = \(\$683 / \$50\,000 =\) 1,37%
Este negócio mal gera fluxo de caixa — algo comum em um ambiente de juros altos. Uma meta mais segura é de 8–12% de cash-on-cash para uma estratégia de comprar e manter com alavancagem.
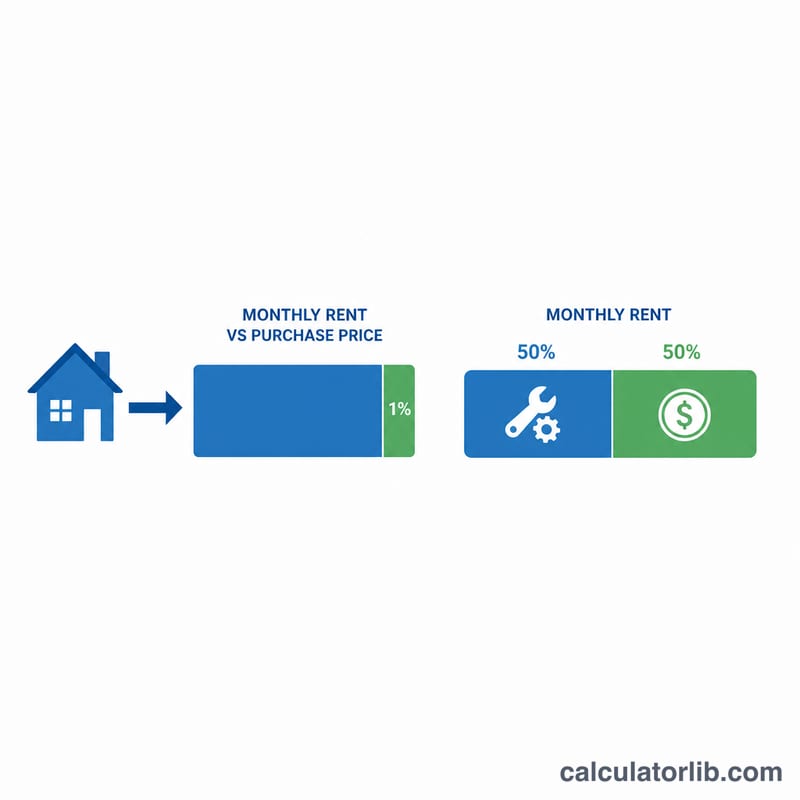
A regra do 1% e a regra dos 50%
- Regra do 1%: o aluguel mensal deve ser de pelo menos 1% do preço de compra. Um imóvel de $250K deveria render $2.500 ou mais de aluguel. Difícil de atingir nos mercados de 2024 em diante.
- Regra dos 50%: as despesas operacionais (sem o financiamento) tendem a consumir cerca de 50% do aluguel bruto no longo prazo. Se as despesas informadas de um imóvel parecerem muito menores, você provavelmente está subestimando manutenção e investimentos de capital (capex).
Ambas são triagens rápidas — não substituem uma análise item por item como a que esta calculadora faz.
O que a calculadora não inclui
- Valorização. O valor dos imóveis costuma subir 3–5%/ano no longo prazo, mas isso não é fluxo de caixa — só se realiza na venda.
- Benefícios fiscais. Juros do financiamento, imposto predial, depreciação e despesas operacionais são dedutíveis da renda de aluguel para locadores nos EUA. O retorno efetivo costuma ser 1–2% maior após os impostos.
- Despesas de capital (CapEx). Telhados, ar-condicionado (HVAC) e aquecedores de água precisam ser trocados a cada 10–20 anos. Some 5–10% à manutenção para formar uma reserva.
- Custos de fechamento. 2–5% do preço de compra na aquisição, mais reformas, se houver. Reduzem o retorno cash-on-cash real até serem recuperados.