Was dieser Rechner leistet
Bewerten Sie eine Renditeimmobilie anhand der vier wichtigsten Kennzahlen für Immobilieninvestoren: monatlicher Cashflow, Cap Rate (Kapitalisierungszins), Cash-on-Cash-Rendite und Nettobetriebsergebnis (NOI). Geben Sie Kaufpreis, Finanzierungskonditionen, monatliche Miete und Betriebskosten ein, um zu sehen, ob sich das Objekt trägt.
Die vier wichtigsten Kennzahlen
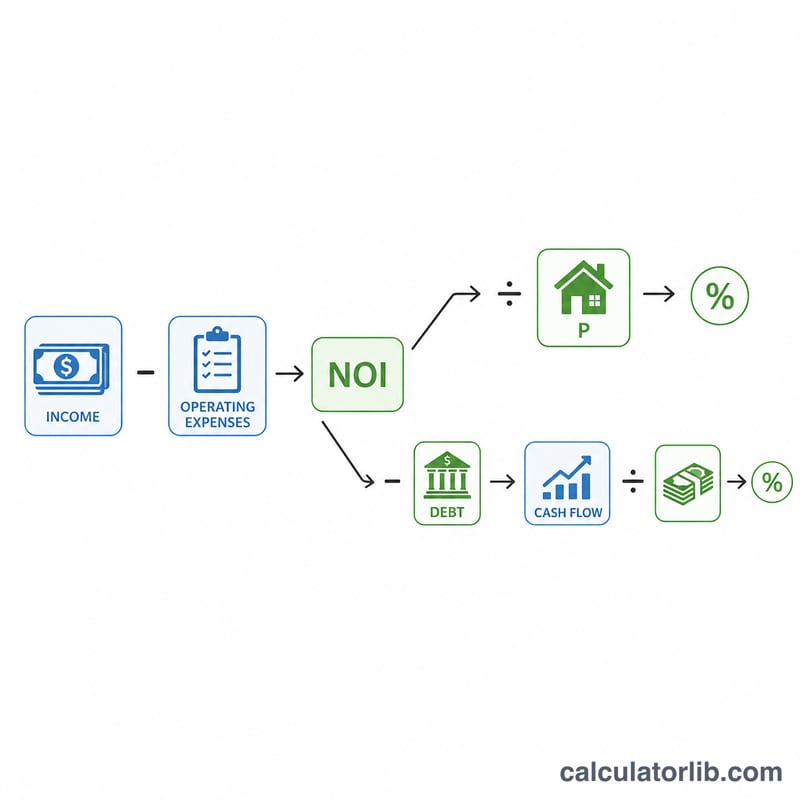
- Nettobetriebsergebnis (NOI): Effektive Jahresmiete (Miete \(\times\) (1 − Leerstand)) abzüglich aller Betriebskosten (Steuern, Versicherung, Hausgeld/HOA, Instandhaltung, Verwaltung). Hypothekenzahlungen sind nicht enthalten – das NOI ist das eigentliche Einkommen der Immobilie vor der Finanzierung.
- Cap Rate: NOI \(\div\) Kaufpreis \(\times\) 100. Vergleicht die Ertragsrendite der Immobilie unabhängig vom Hebel (Leverage). Nutzen Sie sie, um verschiedene Objekte miteinander zu vergleichen.
- Cashflow: NOI abzüglich der jährlichen Hypothekenzahlungen (Zinsen + Tilgung). Das tatsächliche Geld, das Ihnen jedes Jahr zufließt.
- Cash-on-Cash-Rendite: jährlicher Cashflow \(\div\) Anzahlung \(\times\) 100. Misst die Rendite auf Ihr tatsächlich eingesetztes Eigenkapital. Sie liegt über der Cap Rate, wenn der Hebel zu Ihren Gunsten wirkt.
Rechenbeispiel
Immobilie für $250.000, $50.000 Anzahlung, Hypothek mit 7% / 30 Jahre. Vermietung für $2.200/Monat, 5% Leerstand, $3.000 Steuern, $1.200 Versicherung, kein Hausgeld (HOA), 8% Instandhaltung, 8% Verwaltung:
- Jährliche Bruttomiete = \(\$2\,200 \times 12 = \$26\,400\)
- Effektive Miete (5% Leerstand) = \(\$26\,400 \times 0{,}95 = \$25\,080\)
- Betriebskosten: Steuern $3.000 + Versicherung $1.200 + Instandhaltung (\(\$26\,400 \times 0{,}08 = \$2\,112\)) + Verwaltung (\(\$26\,400 \times 0{,}08 = \$2\,112\)) = $8.424
- NOI = \(\$25\,080 - \$8\,424 = \$16\,656\)
- Cap Rate = \(\$16\,656 / \$250\,000 =\) 6,66%
- Jährliche Hypothekenrate aus Tilgung und Zinsen (PMT-Formel bei $200k @ 7% / 30 J.) \(\approx \$15\,973\)
- Jährlicher Cashflow = \(\$16\,656 - \$15\,973 =\) $683
- Cash-on-Cash-Rendite = \(\$683 / \$50\,000 =\) 1,37%
Dieses Objekt wirft kaum Cashflow ab – typisch für ein Umfeld mit hohen Zinsen. Ein sichereres Ziel sind 8–12% Cash-on-Cash-Rendite bei einem fremdfinanzierten Buy-and-Hold-Investment.
Die 1-%-Regel und die 50-%-Regel
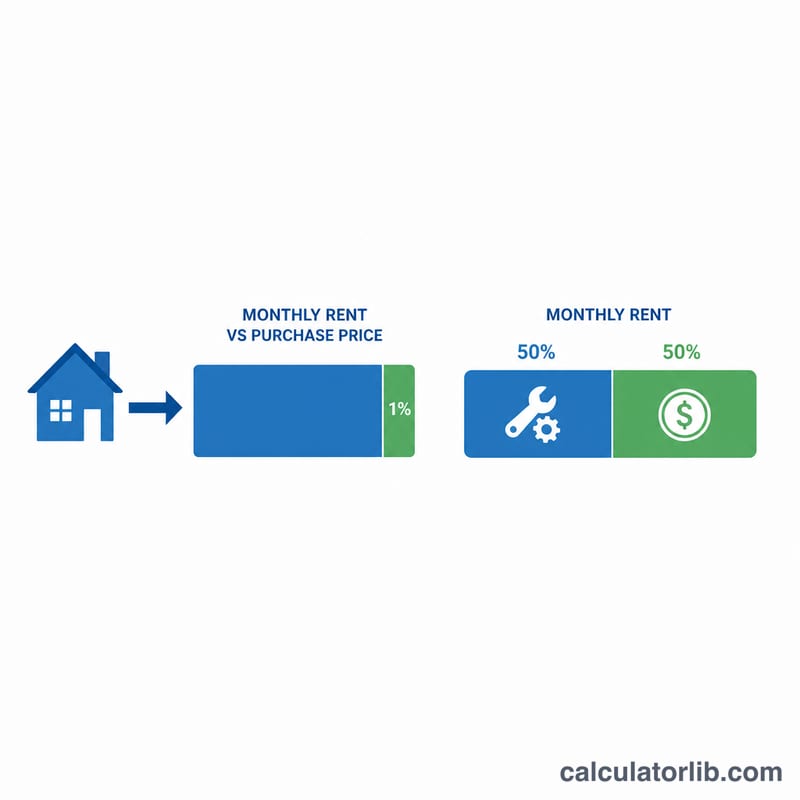
- 1-%-Regel: Die monatliche Miete sollte mindestens 1% des Kaufpreises betragen. Eine Immobilie für $250K sollte für $2.500+ vermietbar sein. In den Märkten ab 2024 ist das schwer zu erreichen.
- 50-%-Regel: Die Betriebskosten (ohne Hypothek) belaufen sich langfristig tendenziell auf ca. 50% der Bruttomiete. Wirken die angegebenen Kosten eines Objekts deutlich niedriger, unterschätzen Sie wahrscheinlich Instandhaltung und Investitionsausgaben (CapEx).
Beide Regeln sind schnelle Vorfilter – sie ersetzen nicht die Analyse Posten für Posten, wie sie dieser Rechner durchführt.
Was der Rechner nicht berücksichtigt
- Wertsteigerung. Immobilienwerte steigen langfristig typischerweise um 3–5%/Jahr, das ist jedoch kein Cashflow – es wird erst beim Verkauf realisiert.
- Steuervorteile. Hypothekenzinsen, Grundsteuer, Abschreibung und Betriebskosten sind für Vermieter in den USA allesamt von den Mieteinnahmen absetzbar. Die effektive Rendite liegt nach Steuern meist 1–2% höher.
- Investitionsausgaben (CapEx). Dächer, Heizungs- und Klimaanlagen (HVAC) sowie Warmwasserbereiter müssen alle 10–20 Jahre ersetzt werden. Schlagen Sie 5–10% auf die Instandhaltung auf, um eine Rücklage zu bilden.
- Kaufnebenkosten. 2–5% des Kaufpreises beim Erwerb, zuzüglich ggf. Sanierung. Sie verringern die tatsächliche Cash-on-Cash-Rendite, bis sie wieder eingespielt sind.