Was dieser Rechner leistet
Dieses Tool schätzt die US-amerikanische Bundessteuer auf Kapitalerträge (Capital Gains Tax) und die Abschreibungsrückforderung (Depreciation Recapture), die beim Verkauf einer vermieteten oder als Kapitalanlage gehaltenen Immobilie in den Vereinigten Staaten anfallen kann. Die Werte sind lediglich Schätzungen und setzen eine langfristige Haltedauer voraus; wenden Sie sich für Ihren konkreten Fall an einen Steuerberater. Einzelstaatliche Steuern, die Net Investment Income Tax von 3,8 % und Ausnahmen nach Section 121 sind nicht berücksichtigt.
So verwenden Sie den Rechner
Geben Sie Ihren Verkaufspreis und die Verkaufskosten (Maklerprovisionen, Abschlussgebühren), Ihren ursprünglichen Kaufpreis, die Kosten etwaiger wertsteigernder Investitionen sowie die insgesamt über die Jahre geltend gemachte Abschreibung ein. Wählen Sie Ihren Steuersatz für langfristige Kapitalerträge (üblicherweise 0%, 15% oder 20%, abhängig vom Einkommen). Der Rechner gibt Ihre angepasste Kostenbasis, den gesamten steuerpflichtigen Gewinn und die Steuer, aufgeteilt in ihre zwei Bestandteile, aus.
Die Formel erklärt
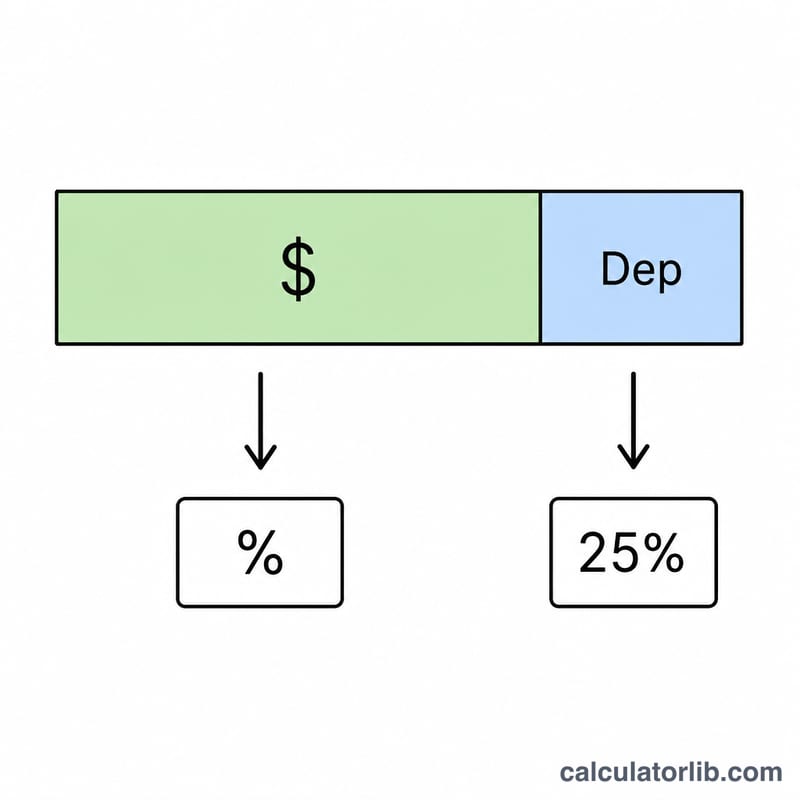
Zunächst entspricht die angepasste Kostenbasis dem Kaufpreis + Investitionen − Abschreibung. Der gesamte steuerpflichtige Gewinn ist der Nettoerlös (Verkaufspreis − Verkaufskosten) abzüglich dieser Basis. Da die US-Steuerbehörde IRS die zuvor abgesetzte Abschreibung mit bis zu 25% besteuert, wird dieser Anteil gesondert ausgewiesen. Der verbleibende Kapitalgewinn wird mit Ihrem gewählten Steuersatz besteuert. Zurückgefordert wird dabei höchstens der kleinere Betrag aus Abschreibung und Gesamtgewinn, bei einem Verkauf mit Verlust also nichts. Gesamtsteuer = Kapitalgewinn × Steuersatz + Rückforderungsbetrag × 25%.
$$\begin{gathered} \text{Steuer gesamt} = C \cdot \dfrac{\text{Satz \%}}{100} + 0{,}25 \cdot R \\[1.5em] \text{wobei}\quad \left\{ \begin{aligned} R &= \min\!\left(\text{Abschreibung},\; \max(0,\, G)\right) \\ C &= \max\!\left(0,\; G - R\right) \\ G &= \left(\text{Verkauf} - \text{Kosten}\right) - B \\ B &= \text{Kauf} + \text{Verbesserungen} - \text{Abschreibung} \end{aligned} \right. \end{gathered}$$Rechenbeispiel
Verkauf für $500.000 bei $30.000 Verkaufskosten → Nettoerlös $470.000. Kauf für $300.000, $20.000 Investitionen hinzugefügt, $50.000 Abschreibung geltend gemacht → angepasste Kostenbasis $270.000. Gesamtgewinn = $200.000. Rückforderung = $50.000, besteuert mit 25% = $12.500. Verbleibender Kapitalgewinn von $150.000 bei 15% = $22.500. Gesamtsteuer = $35.000.
$$\text{Nettoerlös} = 500\,000 - 30\,000 = 470\,000$$$$B = 300\,000 + 20\,000 - 50\,000 = 270\,000$$$$G = 470\,000 - 270\,000 = 200\,000$$$$\text{Rückerstattung} = 50\,000 \cdot 0{,}25 = 12\,500$$$$\text{Kapitalertragsteuer} = 150\,000 \cdot 0{,}15 = 22\,500$$$$\text{Steuer gesamt} = 22\,500 + 12\,500 = 35\,000$$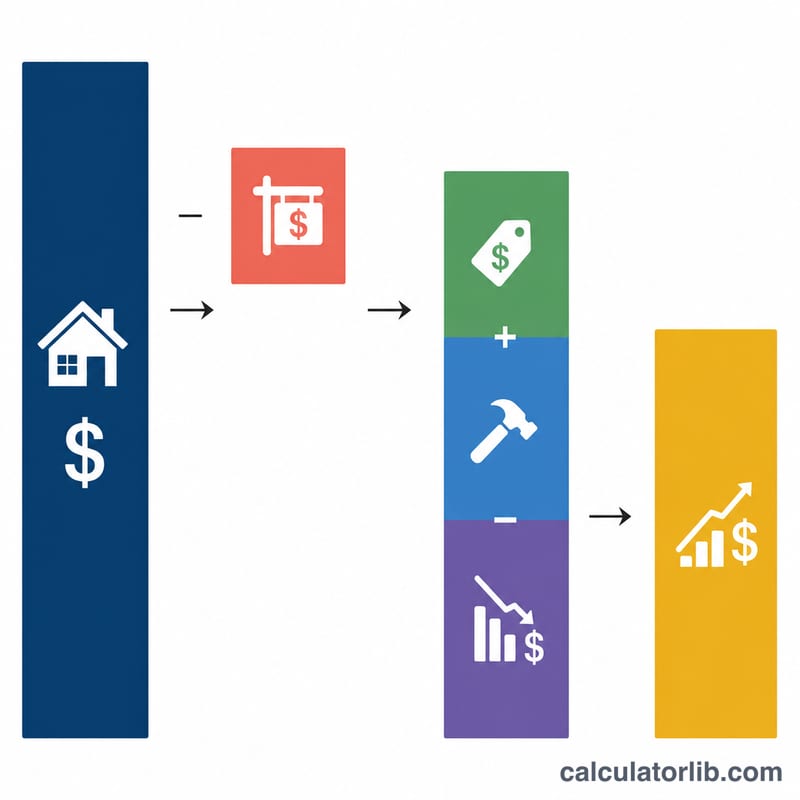
FAQ
Warum wird die Abschreibung gesondert besteuert? Die Abschreibung hat Ihr zu versteuerndes Einkommen während der Haltedauer der Immobilie gesenkt; deshalb „fordert“ die IRS sie beim Verkauf zurück, begrenzt auf einen Satz von 25%.
Ist die NIIT von 3,8 % enthalten? Nein. Spitzenverdiener können zusätzlich die Net Investment Income Tax von 3,8 % schulden, die hier nicht abgebildet ist.
Welchen Steuersatz sollte ich wählen? Die meisten Steuerpflichtigen verwenden 15%; wählen Sie 20% bei hohem oder 0% bei niedrigem Einkommen, abhängig von Ihrem gesamten zu versteuernden Einkommen.