

Qué hace esta calculadora
Esta herramienta estima el impuesto federal sobre plusvalías (capital gains tax) y la recuperación de la depreciación (depreciation recapture) que podrías tener que pagar al vender una propiedad en alquiler o de inversión en Estados Unidos. Las cifras son solo estimaciones y suponen una propiedad mantenida a largo plazo; consulta a un asesor fiscal para tu caso concreto. No incluye los impuestos estatales, el impuesto del 3,8 % sobre ingresos netos de inversión (NIIT) ni las exclusiones de la Sección 121. Ten en cuenta que estas reglas son específicas de EE. UU. y difieren de las normas de plusvalías de otros países.
Cómo usarla
Introduce el precio de venta y los gastos asociados (comisiones de agentes, gastos de cierre), el precio de compra original, el coste de las mejoras de capital realizadas y el total de depreciación que has reclamado a lo largo de los años. Elige tu tipo impositivo sobre plusvalías a largo plazo (habitualmente 0 %, 15 % o 20 %, según tus ingresos). La calculadora te devuelve la base de coste ajustada, la ganancia total imponible y el impuesto desglosado en sus dos componentes.
La fórmula explicada
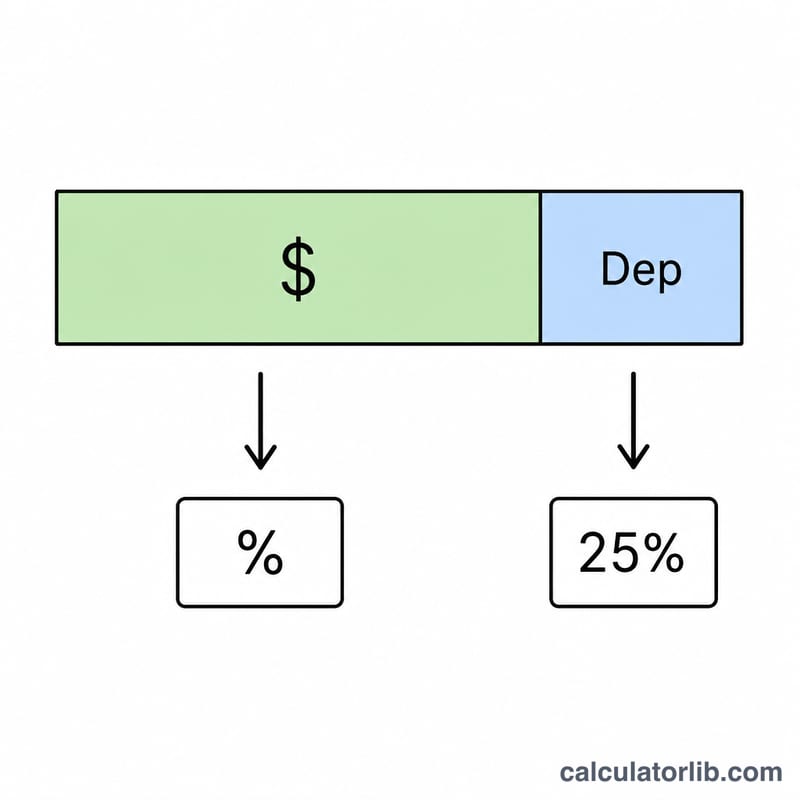
Primero, la base de coste ajustada equivale a: precio de compra + mejoras − depreciación. La ganancia total imponible es el producto neto (precio de venta − gastos de venta) menos esa base. Dado que el IRS grava la depreciación que dedujiste anteriormente a un tipo de hasta el 25 %, esa parte se separa del cálculo. La plusvalía restante tributa al tipo que hayas elegido. La parte que se recupera es la menor entre la depreciación y la ganancia total (cero si vendes con pérdida).
$$\text{Impuesto total} = \text{plusvalía} \times \text{tipo} + \text{recuperación} \times 25\%$$De forma más detallada:
$$\begin{gathered} \text{Impuesto total} = C \cdot \dfrac{\text{Tipo \%}}{100} + 0.25 \cdot R \\[1.5em] \text{donde}\quad \left\{ \begin{aligned} R &= \min\!\left(\text{Depreciación},\; \max(0,\, G)\right) \\ C &= \max\!\left(0,\; G - R\right) \\ G &= \left(\text{Venta} - \text{Gastos}\right) - B \\ B &= \text{Compra} + \text{Mejoras} - \text{Depreciación} \end{aligned} \right. \end{gathered}$$Ejemplo práctico
Vendes por 500.000 $ con 30.000 $ de gastos de venta → producto neto de 470.000 $. La compraste por 300.000 $, añadiste 20.000 $ en mejoras y reclamaste 50.000 $ de depreciación → base ajustada de 270.000 $. Ganancia total = 200.000 $. Recuperación = 50.000 $ gravados al 25 % = 12.500 $. Los 150.000 $ restantes de plusvalía al 15 % = 22.500 $. Impuesto total = 35.000 $.
$$470{,}000 - 270{,}000 = 200{,}000$$$$50{,}000 \times 25\% = 12{,}500$$$$150{,}000 \times 15\% = 22{,}500$$$$12{,}500 + 22{,}500 = 35{,}000$$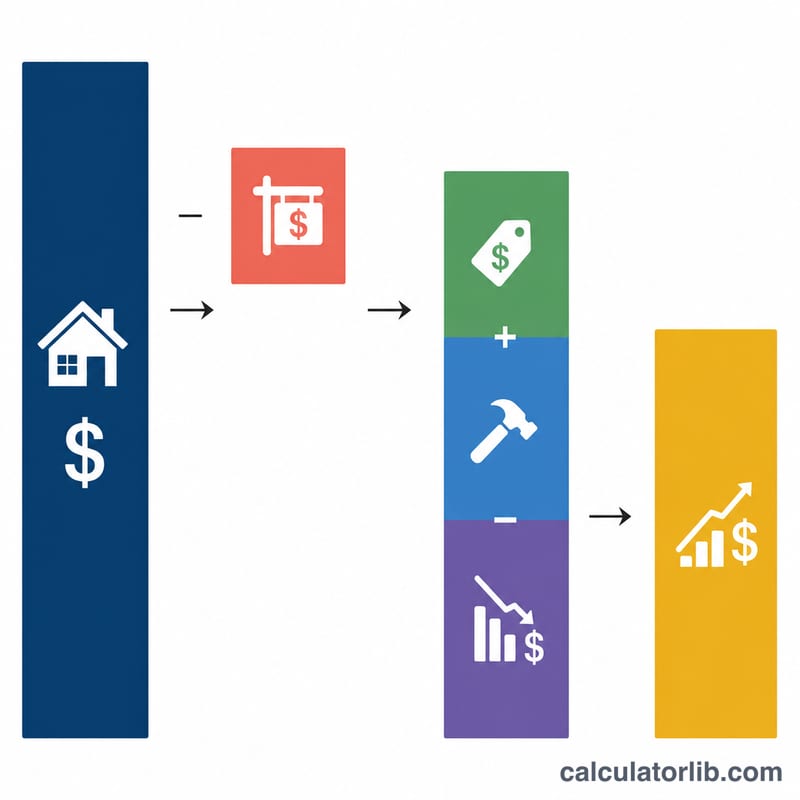
Tramos del impuesto sobre las ganancias de capital a largo plazo (EE. UU.)
Estos son los umbrales de tipos federales de EE. UU. para las ganancias de capital a largo plazo correspondientes al año fiscal 2024, basados en las cifras del IRS (Revenue Procedure 2023-34). Los umbrales se aplican a la renta imponible y se ajustan por inflación cada año, así que consulte IRS.gov para el año en que venda. Solo se aplican al impuesto federal de EE. UU. y no incluyen los impuestos estatales.
| Estado civil tributario | Tipo del 0% hasta | Tipo del 15% hasta | Tipo del 20% a partir de |
|---|---|---|---|
| Soltero | $47,025 | $518,900 | $518,900 |
| Casado con declaración conjunta | $94,050 | $583,750 | $583,750 |
| Casado con declaración por separado | $47,025 | $291,850 | $291,850 |
| Cabeza de familia | $63,000 | $551,350 | $551,350 |
- Ganancia no recapturada de la Sección 1250: la parte de su ganancia que proviene de la depreciación que usted dededujo sobre bienes inmuebles se grava con un tipo federal máximo del 25%. Si su tipo ordinario es inferior al 25%, se aplica el tipo más bajo. Esta calculadora utiliza un 25% fijo para la recaptura.
- Impuesto sobre la inversión neta (NIIT, por sus siglas en inglés): puede aplicarse un 3.8% adicional sobre la renta de inversión neta, incluidas las ganancias de propiedades de alquiler, cuando el ingreso bruto ajustado modificado supere $200,000 (soltero o cabeza de familia), $250,000 (casado con declaración conjunta) o $125,000 (casado con declaración por separado). Estos umbrales del NIIT no se ajustan por inflación. El NIIT no está incluido en el resultado de esta calculadora.
Términos clave: base, recaptura y Sección 1250
- Base de coste ajustada
- Su precio de compra original más las mejoras de capital, menos la depreciación acumulada. En esta calculadora: \(B = \text{Compra} + \text{Mejoras} - \text{Depreciación}\).
- Mejoras de capital frente a reparaciones
- Las mejoras aumentan el valor, prolongan la vida útil o adaptan la propiedad a un nuevo uso (un techo nuevo, una ampliación, una cocina reformada). Aumentan la base. Las reparaciones ordinarias que solo mantienen la propiedad en buen estado (reparar una gotera, repintar) generalmente se deducen como gastos en el año en que se incurren y no aumentan la base.
- Depreciación acumulada
- El total de las deducciones por depreciación que usted reclamó, o que tuvo derecho a reclamar, sobre el alquiler durante los años que lo poseyó. Reduce su base. En EE. UU., los edificios residenciales de alquiler generalmente se deprecian a lo largo de 27.5 años.
- Recaptura de depreciación (ganancia no recapturada de la Sección 1250)
- La parte de su ganancia, hasta la depreciación aplicada, que se grava con un tipo federal máximo del 25% en lugar de con los tipos de ganancias de capital del 0/15/20%.
- Ingresos netos / costes de venta
- Los ingresos netos son el precio de venta menos los costes de venta, como las comisiones del agente, los honorarios de título y depósito en garantía (escrow) y los honorarios legales. La ganancia total es igual a los ingresos netos menos la base ajustada.
- Periodo de tenencia a largo frente a corto plazo
- Una propiedad mantenida durante más de un año es de largo plazo y se beneficia de los tipos preferentes de ganancias de capital. Una propiedad mantenida durante un año o menos genera una ganancia a corto plazo, gravada con los tipos de renta ordinarios, que el campo de tipo de esta calculadora no modela a menos que introduzca su tipo ordinario.
- Impuesto sobre la inversión neta (NIIT, por sus siglas en inglés)
- Un recargo federal del 3.8% sobre la renta de inversión neta, que puede incluir ganancias de propiedades de alquiler, para contribuyentes por encima de ciertos umbrales de ingresos.
Esta es información general, no asesoramiento fiscal. Consulte con un profesional fiscal cualificado sobre su situación.
Comparación de escenarios: cómo los datos cambian el impuesto
Todos los escenarios usan un precio de venta de $500,000, $30,000 en costes de venta, un precio de compra de $300,000 y $20,000 en mejoras (ingresos netos de $470,000). Solo cambian la depreciación y el tipo de ganancia de capital. Las fórmulas son \(B = P + I - D\), \(G = (S - K) - B\), \(R = \min(D, \max(0, G))\), \(C = \max(0, G - R)\) y Impuesto total \(= C \times \text{tipo} + 0.25 \times R\). El beneficio neto después de impuestos es la ganancia total menos el impuesto total.
| Escenario | Ingresos netos | Base ajustada | Ganancia total | Impuesto por recaptura | Impuesto sobre ganancia de capital | Impuesto total | Beneficio neto después de impuestos |
|---|---|---|---|---|---|---|---|
| A: $50,000 de depreciación, tipo 0% | $470,000 | $270,000 | $200,000 | $12,500 | $0 | $12,500 | $187,500 |
| B: $50,000 de depreciación, tipo 15% | $470,000 | $270,000 | $200,000 | $12,500 | $22,500 | $35,000 | $165,000 |
| C: $50,000 de depreciación, tipo 20% | $470,000 | $270,000 | $200,000 | $12,500 | $30,000 | $42,500 | $157,500 |
| D: sin depreciación, tipo 15% | $470,000 | $320,000 | $150,000 | $0 | $22,500 | $22,500 | $127,500 |
| E: $100,000 de depreciación, tipo 15% | $470,000 | $220,000 | $250,000 | $25,000 | $22,500 | $47,500 | $202,500 |
Escenario B en detalle
\(B = 300{,}000 + 20{,}000 - 50{,}000 = 270{,}000\)
\(G = (500{,}000 - 30{,}000) - 270{,}000 = 200{,}000\)
\(R = \min(50{,}000,\, 200{,}000) = 50{,}000\)
\(C = \max(0,\, 200{,}000 - 50{,}000) = 150{,}000\)
\(\text{Impuesto total} = 150{,}000 \times 0.15 + 0.25 \times 50{,}000 = 22{,}500 + 12{,}500 = 35{,}000\)
Conclusiones: Pasar de un tipo del 0% a uno del 20% solo cambia la parte de la ganancia de capital. La depreciación reduce la base dólar por dólar, por lo que aumenta la ganancia total en la misma cantidad. Esa depreciación se grava después con hasta un 25%, así que la cifra de beneficio neto es mayor principalmente porque ya recibió las deducciones por depreciación durante la propiedad. Estas cifras excluyen el impuesto estatal y el NIIT del 3.8%.
Preguntas frecuentes
¿Por qué se grava la depreciación por separado? La depreciación redujo tu base imponible mientras eras propietario, así que el IRS la "recupera" en el momento de la venta, con un tipo máximo del 25 %.
¿Incluye el NIIT del 3,8 %? No. Los contribuyentes con ingresos altos pueden tener que pagar un 3,8 % adicional de impuesto sobre ingresos netos de inversión que no se contempla aquí.
¿Qué tipo debo elegir? La mayoría de los contribuyentes usan el 15 %; aplica el 20 % si tus ingresos son altos o el 0 % si son bajos, en función de tu renta imponible total.
















