

這個計算器的用途
本工具可協助您試算在美國出售出租或投資房產時,可能需繳納的聯邦資本利得稅(Capital Gains Tax)與折舊回收稅(Depreciation Recapture)。所有數字僅供估算參考,並假設為長期持有;實際稅務情形請諮詢專業會計師或稅務顧問。本計算器未納入各州州稅、3.8% 淨投資所得稅(NIIT),以及第 121 條(Section 121)自住房屋免稅額。請注意,這是依美國 IRS 規則設計的工具,台灣的房地合一稅制與計算方式完全不同,若您在台灣出售不動產,應另行依當地規定計算。
使用方式
請輸入您的售價與賣方相關費用(仲介佣金、過戶手續費等)、當初的購入價格、歷年資本性改良支出,以及多年來累計申報的折舊金額。接著選擇您適用的長期資本利得稅率(依所得高低,常見為 0%、15% 或 20%)。計算器將回傳您的調整後成本基礎、應稅利得總額,並把稅額拆分為兩個部分顯示。
公式說明
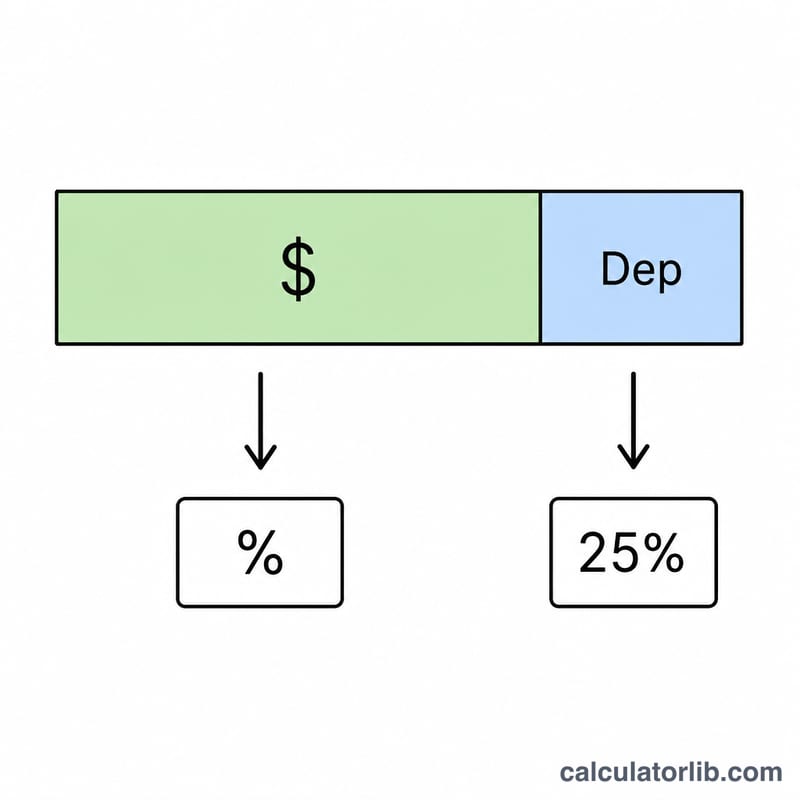
首先,調整後成本基礎=購入價格+改良支出-累計折舊。應稅利得總額=淨售款(售價-賣方費用)減去前述成本基礎。由於 IRS 會針對您過去已扣抵的折舊金額課稅,最高稅率為 25%,因此這部分會被單獨拆出計算。剩餘的資本利得則按您選擇的稅率課稅。折舊回收金額取累計折舊與應稅利得總額兩者中的較小者(虧損出售則為 0)。總稅額=資本利得 × 稅率+折舊回收金額 × 25%。
$$\begin{gathered} \text{Total Tax} = C \cdot \dfrac{\text{Rate \%}}{100} + 0.25 \cdot R \\[1.5em] \text{where}\quad \left\{ \begin{aligned} R &= \min\!\left(\text{Depreciation},\; \max(0,\, G)\right) \\ C &= \max\!\left(0,\; G - R\right) \\ G &= \left(\text{Sale} - \text{Costs}\right) - B \\ B &= \text{Purchase} + \text{Improvements} - \text{Depreciation} \end{aligned} \right. \end{gathered}$$實際範例
以 $500,000 售出,賣方費用 $30,000 → 淨售款 $470,000。當初以 $300,000 購入,投入 $20,000 改良支出,累計折舊 $50,000 → 調整後成本基礎 $270,000。應稅利得總額=$200,000。折舊回收 $50,000,按 25% 課稅=$12,500。剩餘 $150,000 資本利得按 15% 課稅=$22,500。總稅額=$35,000。
$$\begin{aligned} B &= 300{,}000 + 20{,}000 - 50{,}000 = 270{,}000 \\ G &= (500{,}000 - 30{,}000) - 270{,}000 = 200{,}000 \\ R &= \min(50{,}000,\; 200{,}000) = 50{,}000 \\ C &= \max(0,\; 200{,}000 - 50{,}000) = 150{,}000 \\ \text{Total Tax} &= 150{,}000 \cdot \dfrac{15}{100} + 0.25 \cdot 50{,}000 \\ &= 22{,}500 + 12{,}500 = 35{,}000 \end{aligned}$$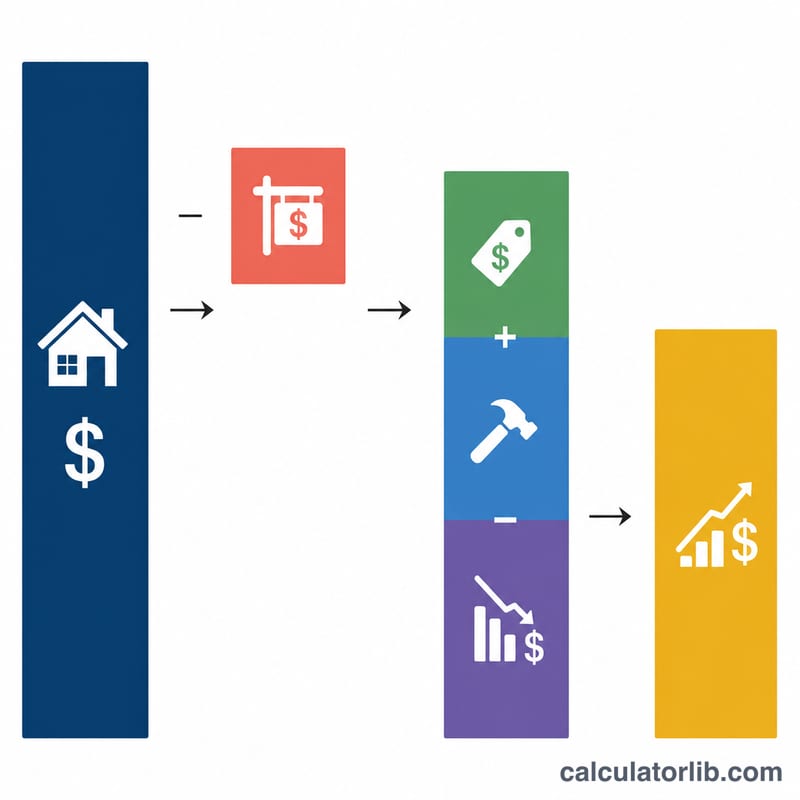
長期資本利得稅級距(美國)
以下為2024 課稅年度的美國聯邦長期資本利得稅率門檻,依據 IRS 數據(Revenue Procedure 2023-34)。這些門檻適用於應稅所得,並且每年會依通膨調整,因此請在 IRS.gov 查詢您出售資產當年的門檻。這些門檻僅適用於美國聯邦稅,不包括州稅。
| 申報身分 | 0% 稅率適用上限 | 15% 稅率適用上限 | 20% 稅率適用於超過 |
|---|---|---|---|
| 單身 | $47,025 | $518,900 | $518,900 |
| 已婚聯合申報 | $94,050 | $583,750 | $583,750 |
| 已婚分別申報 | $47,025 | $291,850 | $291,850 |
| 戶長 | $63,000 | $551,350 | $551,350 |
- 未回收的第 1250 條收益:您的收益中,來自於您為不動產所申報之折舊的部分,適用最高 25% 的聯邦稅率。若您的一般稅率低於 25%,則適用較低的稅率。本計算機對折舊回收一律使用固定 25% 稅率。
- 淨投資所得稅(NIIT):當修正後調整總所得超過 $200,000(單身或戶長)、$250,000(已婚聯合申報)或 $125,000(已婚分別申報)時,淨投資所得(包括出租物業收益)可能須額外繳納 3.8%。這些 NIIT 門檻不會依通膨調整。本計算機的結果不包括 NIIT。
關鍵名詞:成本基礎、折舊回收與第 1250 條
- 調整後成本基礎
- 您的原始購買價格加上資本改良費用,再減去累計折舊。在本計算機中:\(B = \text{Purchase} + \text{Improvements} - \text{Depreciation}\)。
- 資本改良與修繕
- 改良會增加價值、延長使用年限,或使房產適應新用途(例如新屋頂、增建部分或翻新廚房)。它們會增加成本基礎。僅用於維持房產正常狀態的一般修繕(例如修補漏水、重新油漆)通常在發生當年作為費用扣除,不會增加成本基礎。
- 累計折舊
- 您在持有該出租物業期間所申報,或被允許申報的折舊扣除總額。它會降低您的成本基礎。在美國,住宅出租建築一般以 27.5 年計提折舊。
- 折舊回收(未回收的第 1250 條收益)
- 您的收益中,最高至已計提折舊金額的部分,適用最高 25% 的聯邦稅率,而非 0/15/20% 的資本利得稅率。
- 淨所得/出售費用
- 淨所得為售價減去出售費用,例如仲介佣金、產權及託管費用,以及法律費用。總收益為淨所得減去調整後成本基礎。
- 長期與短期持有期間
- 持有超過一年的資產屬於長期持有,可適用較優惠的資本利得稅率。持有一年或更短的資產則產生短期收益,依一般所得稅率課稅;除非您輸入一般稅率,否則本計算機的稅率輸入欄不會計算此項。
- 淨投資所得稅(NIIT)
- 對淨投資所得加徵 3.8% 的聯邦附加稅,淨投資所得可能包括出租物業收益,適用於所得超過特定門檻的納稅人。
本內容僅為一般資訊,並非稅務建議。請就您的情況諮詢合格的稅務專業人士。
情境比較:輸入值如何影響稅額
所有情境均採用 $500,000 售價、$30,000 出售費用、$300,000 購買價格及 $20,000 改良費用(淨所得 $470,000)。僅折舊與資本利得稅率有所變動。計算公式為 \(B = P + I - D\)、\(G = (S - K) - B\)、\(R = \min(D, \max(0, G))\)、\(C = \max(0, G - R)\),總稅額 \(= C \times \text{rate} + 0.25 \times R\)。稅後淨利為總收益減去總稅額。
| 情境 | 淨所得 | 調整後成本基礎 | 總收益 | 折舊回收稅 | 資本利得稅 | 總稅額 | 稅後淨利 |
|---|---|---|---|---|---|---|---|
| A:$50,000 折舊,0% 稅率 | $470,000 | $270,000 | $200,000 | $12,500 | $0 | $12,500 | $187,500 |
| B:$50,000 折舊,15% 稅率 | $470,000 | $270,000 | $200,000 | $12,500 | $22,500 | $35,000 | $165,000 |
| C:$50,000 折舊,20% 稅率 | $470,000 | $270,000 | $200,000 | $12,500 | $30,000 | $42,500 | $157,500 |
| D:無折舊,15% 稅率 | $470,000 | $320,000 | $150,000 | $0 | $22,500 | $22,500 | $127,500 |
| E:$100,000 折舊,15% 稅率 | $470,000 | $220,000 | $250,000 | $25,000 | $22,500 | $47,500 | $202,500 |
情境 B 詳細計算
\(B = 300{,}000 + 20{,}000 - 50{,}000 = 270{,}000\)
\(G = (500{,}000 - 30{,}000) - 270{,}000 = 200{,}000\)
\(R = \min(50{,}000,\, 200{,}000) = 50{,}000\)
\(C = \max(0,\, 200{,}000 - 50{,}000) = 150{,}000\)
\(\text{總稅額} = 150{,}000 \times 0.15 + 0.25 \times 50{,}000 = 22{,}500 + 12{,}500 = 35{,}000\)
重點摘要:從 0% 稅率變為 20% 稅率,只會改變資本利得的部分。折舊會等額降低成本基礎,因此會使總收益增加相同金額。該折舊金額隨後最高以 25% 課稅,因此稅後淨利數字較高,主要是因為您在持有期間已經取得折舊扣除。這些數字不包括州稅及 3.8% 的 NIIT。
常見問題
為什麼折舊要分開課稅?在您持有房產期間,折舊降低了您的應稅所得,因此出售時 IRS 會將這部分「回收」課稅,稅率上限為 25%。
有包含 3.8% 的 NIIT 嗎?沒有。高所得者可能還需額外繳納 3.8% 的淨投資所得稅(NIIT),本工具並未納入計算。
我該選哪個稅率?多數申報者適用 15%;高所得者選 20%,低所得者可能適用 0%,請依您的整體應稅所得判斷。
















