

这个计算器有什么用
当你在美国出售出租房或投资性房产时,本工具可帮你估算需要缴纳的联邦资本利得税(capital gains tax)和折旧追回税(depreciation recapture)。计算结果仅供参考,并假设房产为长期持有;具体情况请咨询专业税务师。本工具不含各州的州税、3.8% 净投资收入税(NIIT),也不含 Section 121 自住房免税额。提示:美国的税务规则与中国等其他国家差异很大,本计算器仅适用于美国房产交易。
使用方法
输入你的售价和销售费用(中介佣金、过户手续费等)、当初的购入价、所有资本性改造的投入金额,以及历年累计申报的折旧总额。选择你适用的长期资本利得税率(通常根据收入水平为 0%、15% 或 20%)。计算器将给出你的调整后成本基础、应税收益总额,以及拆分为两部分的应缴税款。
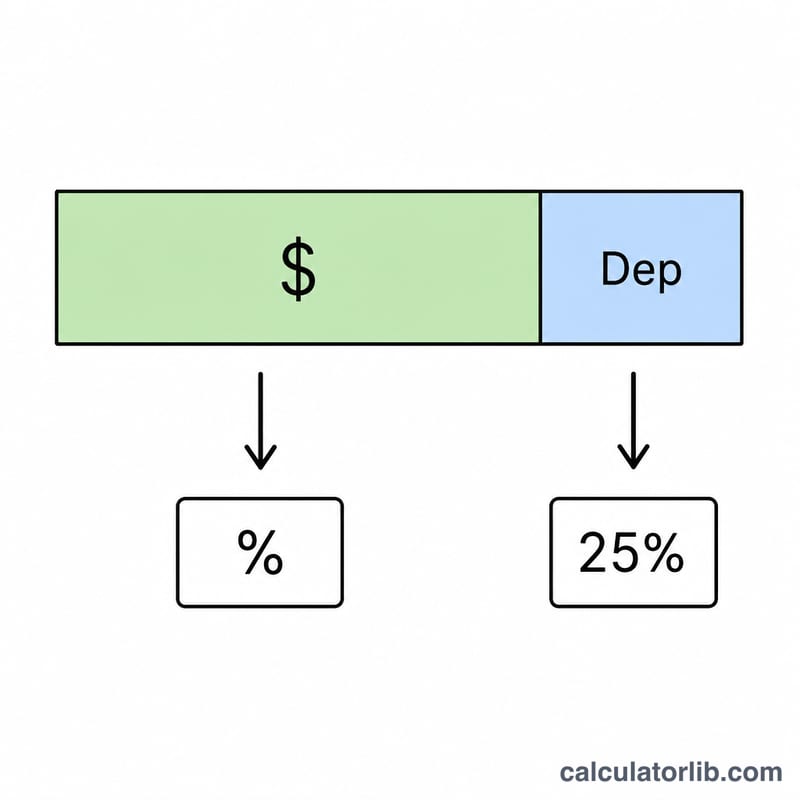
计算公式详解
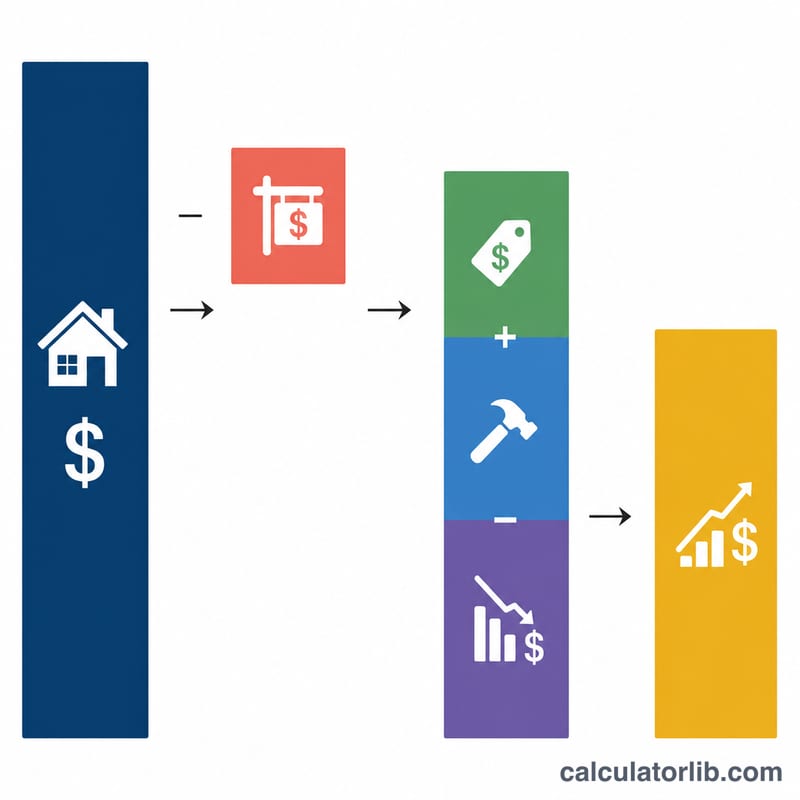
首先,调整后成本基础 = 购入价 + 改造投入 − 折旧。应税收益总额 = 净售款(售价 − 销售费用)− 调整后成本基础。由于美国国税局(IRS)对你此前已扣除的折旧最高按 25% 征税,因此这部分需单独计算。剩余的资本利得则按你选择的税率征税。需要追回的折旧取折旧额与应税收益总额中的较小值(亏损出售则为 0)。总税款 = 资本利得 × 税率 + 折旧追回额 × 25%。
$$\text{Total Tax} = C \cdot \dfrac{\text{Rate \%}}{100} + 0.25 \cdot R$$
$$\text{where}\quad \left\{ \begin{aligned} R &= \min\!\left(\text{Depreciation},\; \max(0,\, G)\right) \\ C &= \max\!\left(0,\; G - R\right) \\ G &= \left(\text{Sale} - \text{Costs}\right) - B \\ B &= \text{Purchase} + \text{Improvements} - \text{Depreciation} \end{aligned} \right.$$
实例演算
以 50 万美元售出,销售费用 3 万美元 → 净售款 47 万美元。当初购入价 30 万美元,改造投入 2 万美元,累计折旧 5 万美元 → 调整后成本基础 27 万美元。收益总额 = 20 万美元。折旧追回部分 = 5 万美元,按 25% 征税 \(= 5\,\text{万} \cdot 0.25 = 1.25\,\text{万美元}\)。剩余 15 万美元资本利得按 15% 征税 \(= 15\,\text{万} \cdot 0.15 = 2.25\,\text{万美元}\)。总税款 = 3.5 万美元。
长期资本利得税税率档位(美国)
以下为美国联邦长期资本利得税税率门槛,适用于2024纳税年度,依据美国国税局(IRS)数据(Revenue Procedure 2023-34)。这些门槛适用于应税收入,并每年根据通货膨胀进行调整,因此请在IRS.gov上查询您出售资产所在年度的数据。它们仅适用于美国联邦税,不包括州税。
| 申报身份 | 0%税率适用上限 | 15%税率适用上限 | 20%税率适用于超出部分 |
|---|---|---|---|
| 单身 | $47,025 | $518,900 | $518,900 |
| 夫妻联合申报 | $94,050 | $583,750 | $583,750 |
| 夫妻分别申报 | $47,025 | $291,850 | $291,850 |
| 户主 | $63,000 | $551,350 | $551,350 |
- 未重新认定的第1250条收益:您的收益中,源自您对不动产已申报折旧的部分,按最高25%的联邦税率征税。如果您的普通税率低于25%,则适用较低的税率。本计算器对折旧收回统一采用25%。
- 净投资收入税(NIIT):当经调整的修正后总收入超过$200,000(单身或户主)、$250,000(夫妻联合申报)或$125,000(夫妻分别申报)时,可能对净投资收入(包括出租物业收益)额外征收3.8%的税款。这些NIIT门槛不根据通货膨胀进行调整。本计算器的结果不包括NIIT。
关键术语:计税基础、折旧收回与第1250条
- 调整后成本基础
- 您的原始购买价格加上资本性改良支出,减去累计折旧。在本计算器中:\(B = \text{购买价} + \text{改良支出} - \text{折旧}\)。
- 资本性改良与维修
- 改良会增加价值、延长使用寿命或使物业适应新用途(例如新屋顶、扩建或翻新厨房)。它们会增加计税基础。仅用于保持物业正常状态的日常维修(例如修漏、重新粉刷)通常在发生当年作为费用扣除,不会增加计税基础。
- 累计折旧
- 您在持有该出租物业期间已申报或被允许申报的折旧扣除总额。它会降低您的计税基础。在美国,住宅出租建筑通常按27.5年计提折旧。
- 折旧收回(未重新认定的第1250条收益)
- 您的收益中,以所计提折旧为上限的部分,按最高25%的联邦税率征税,而非按0/15/20%的资本利得税率征税。
- 净收入/出售成本
- 净收入是售价减去出售成本,例如中介佣金、产权和托管费以及法律费用。总收益等于净收入减去调整后基础。
- 长期与短期持有期
- 持有超过一年的物业属于长期持有,可适用优惠资本利得税率。持有一年或更短时间产生的是短期收益,按普通所得税率征税;除非您输入普通税率,否则本计算器的税率输入项不会对此进行计算。
- 净投资收入税(NIIT)
- 对净投资收入征收的3.8%联邦附加税,净投资收入可能包括出租物业收益,适用于收入超过特定门槛的纳税人。
以上为一般性信息,并非税务建议。请就您的具体情况咨询合格的税务专业人士。
情景对比:输入如何影响税款
所有情景均采用$500,000的售价、$30,000的出售成本、$300,000的购买价和$20,000的改良支出(净收入$470,000)。仅折旧和资本利得税率有所不同。公式为\(B = P + I - D\)、\(G = (S - K) - B\)、\(R = \min(D, \max(0, G))\)、\(C = \max(0, G - R)\),总税额\(= C \times \text{税率} + 0.25 \times R\)。税后净利润为总收益减去总税额。
| 情景 | 净收入 | 调整后基础 | 总收益 | 折旧收回税 | 资本利得税 | 总税额 | 税后净利润 |
|---|---|---|---|---|---|---|---|
| A:$50,000折旧,0%税率 | $470,000 | $270,000 | $200,000 | $12,500 | $0 | $12,500 | $187,500 |
| B:$50,000折旧,15%税率 | $470,000 | $270,000 | $200,000 | $12,500 | $22,500 | $35,000 | $165,000 |
| C:$50,000折旧,20%税率 | $470,000 | $270,000 | $200,000 | $12,500 | $30,000 | $42,500 | $157,500 |
| D:无折旧,15%税率 | $470,000 | $320,000 | $150,000 | $0 | $22,500 | $22,500 | $127,500 |
| E:$100,000折旧,15%税率 | $470,000 | $220,000 | $250,000 | $25,000 | $22,500 | $47,500 | $202,500 |
情景B详解
\(B = 300{,}000 + 20{,}000 - 50{,}000 = 270{,}000\)
\(G = (500{,}000 - 30{,}000) - 270{,}000 = 200{,}000\)
\(R = \min(50{,}000,\, 200{,}000) = 50{,}000\)
\(C = \max(0,\, 200{,}000 - 50{,}000) = 150{,}000\)
\(\text{总税额} = 150{,}000 \times 0.15 + 0.25 \times 50{,}000 = 22{,}500 + 12{,}500 = 35{,}000\)
要点:从0%税率提高到20%税率,只会改变资本利得部分的税额。折旧会等额降低计税基础,因此会使总收益增加相同金额。该部分折旧随后最高按25%征税,因此税后净利润更高,主要是因为您在持有期间已经获得了折旧扣除。这些数字不包括州税和3.8%的NIIT。
常见问题
折旧为什么要单独计税?在你持有房产期间,折旧降低了你的应税收入,因此在出售时 IRS 会将其"追回"征税,最高税率为 25%。
结果包含 3.8% 的 NIIT 吗?不包含。高收入人群可能还需额外缴纳 3.8% 的净投资收入税(NIIT),本工具未将其计算在内。
我应该选哪个税率?多数纳税人适用 15%;高收入者用 20%,低收入者用 0%,具体取决于你的应税总收入。
















