

ماذا تفعل هذه الحاسبة؟
تساعدك هذه الأداة على تقدير ضريبة الأرباح الرأسمالية الفيدرالية وضريبة استرداد الإهلاك التي قد تستحق عليك عند بيع عقار مؤجَّر أو استثماري في الولايات المتحدة. لاحظ أن هذه الأرقام تقديرية فقط وتفترض ملكية طويلة الأجل؛ ويُنصح باستشارة مختص ضرائب لمعرفة وضعك الدقيق. كما أن الأداة لا تشمل الضرائب على مستوى الولايات، ولا ضريبة دخل الاستثمار الصافي البالغة 3.8%، ولا الإعفاءات بموجب القسم 121. وإذا كنت تستثمر في عقارات خارج الولايات المتحدة فاعلم أن القواعد الضريبية في بلدك قد تختلف تمامًا عن النظام الأمريكي.
طريقة الاستخدام
أدخِل سعر البيع وتكاليف البيع (عمولات الوكلاء ورسوم الإغلاق)، ثم سعر الشراء الأصلي، وقيمة أي تحسينات رأسمالية أجريتها، وإجمالي الإهلاك الذي طالبت به على مدى السنوات. اختر بعد ذلك معدل ضريبة الأرباح الرأسمالية طويلة الأجل (وهو غالبًا 0% أو 15% أو 20% بحسب مستوى دخلك). ستعرض لك الحاسبة الأساس المعدَّل وإجمالي الربح الخاضع للضريبة، مع تقسيم الضريبة إلى شقَّيها.
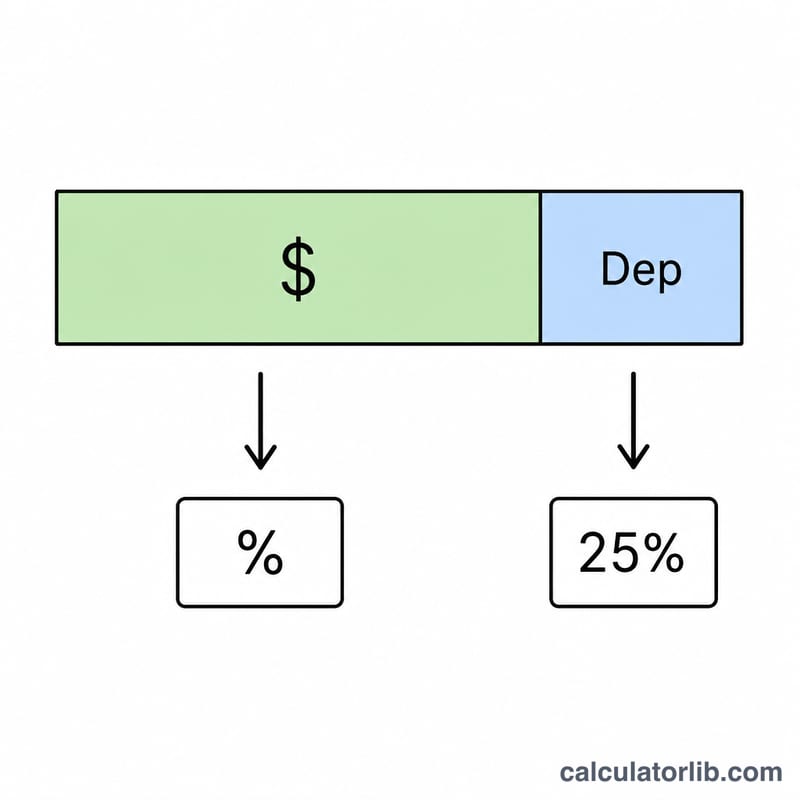
شرح المعادلة
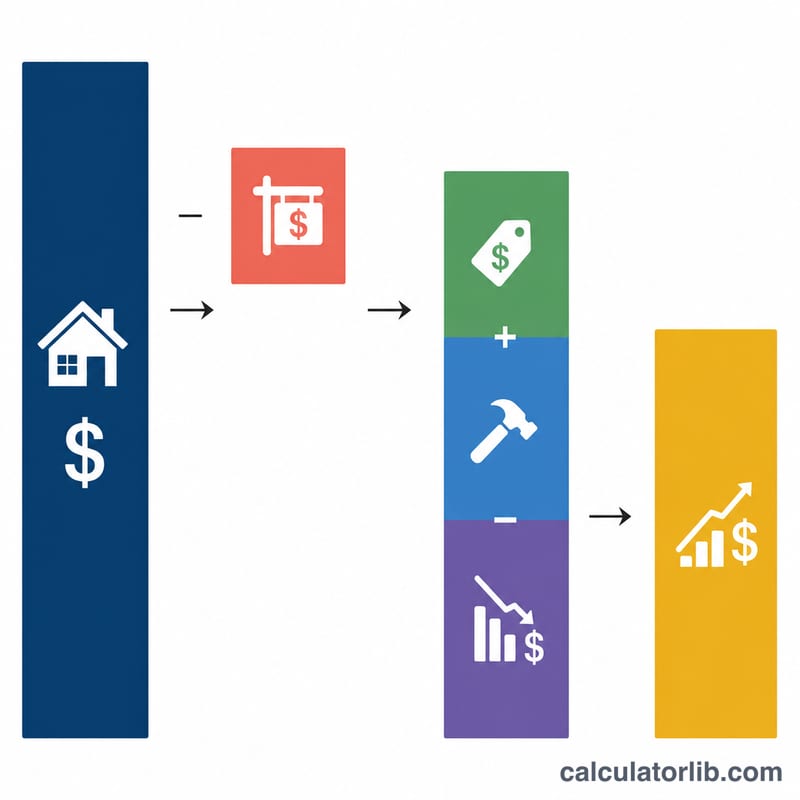
أولًا، يُحسب الأساس المعدَّل للتكلفة كالتالي: سعر الشراء + التحسينات − الإهلاك. أما إجمالي الربح الخاضع للضريبة فهو صافي العائد (سعر البيع − تكاليف البيع) مطروحًا منه هذا الأساس. وبما أن مصلحة الضرائب الأمريكية (IRS) تفرض ضريبة على الإهلاك الذي خصمته سابقًا بنسبة تصل إلى 25%، يُفصل هذا الجزء عن الباقي. ثم يخضع ما تبقى من الربح الرأسمالي للضريبة وفق المعدل الذي اخترته. ويُسترد من الإهلاك المبلغ الأصغر بين الإهلاك وإجمالي الربح، ولا يُسترد شيء عند البيع بخسارة. إجمالي الضريبة = الربح الرأسمالي × المعدل + المبلغ المسترد × 25%.
$$\text{Total Tax} = C \cdot \dfrac{\text{Rate \%}}{100} + 0.25 \cdot R$$$$\text{where}\quad \left\{ \begin{aligned} R &= \min\!\left(\text{Depreciation},\; \max(0,\, G)\right) \\ C &= \max\!\left(0,\; G - R\right) \\ G &= \left(\text{Sale} - \text{Costs}\right) - B \\ B &= \text{Purchase} + \text{Improvements} - \text{Depreciation} \end{aligned} \right.$$مثال عملي
افترض أنك بعت بمبلغ 500,000 دولار مع تكاليف بيع قدرها 30,000 دولار ← صافي العائد 470,000 دولار. اشتريت العقار بمبلغ 300,000 دولار، وأضفت تحسينات بقيمة 20,000 دولار، وطالبت بإهلاك قدره 50,000 دولار ← الأساس المعدَّل 270,000 دولار. إذًا إجمالي الربح = 200,000 دولار. يُفرض على الاسترداد البالغ 50,000 دولار ضريبة 25% \(= 50{,}000 \times 0.25 = 12{,}500\) دولار. ويُفرض على الربح الرأسمالي المتبقي البالغ 150,000 دولار ضريبة 15% \(= 150{,}000 \times 0.15 = 22{,}500\) دولار. إجمالي الضريبة = 35,000 دولار.
جداول شرائح ضريبة أرباح رأس المال طويلة الأجل (الولايات المتحدة)
هذه هي عتبات معدلات ضريبة أرباح رأس المال طويلة الأجل الفيدرالية في الولايات المتحدة لـالسنة الضريبية 2024، استناداً إلى أرقام مصلحة الضرائب الأمريكية الداخلية (الإجراء الإيرادي 2023-34). تُطبَّق العتبات على الدخل الخاضع للضريبة وتُعدَّل وفقاً للتضخم كل عام، لذا تحقّق من IRS.gov للسنة التي تبيع فيها. وهي تنطبق فقط على الضريبة الفيدرالية الأمريكية ولا تشمل ضرائب الولايات.
| الحالة الاجتماعية للتقديم الضريبي | معدل 0% حتى | معدل 15% حتى | معدل 20% فوق |
|---|---|---|---|
| أعزب | $47,025 | $518,900 | $518,900 |
| متزوج، تقديم مشترك | $94,050 | $583,750 | $583,750 |
| متزوج، تقديم منفصل | $47,025 | $291,850 | $291,850 |
| رب الأسرة | $63,000 | $551,350 | $551,350 |
- ربح الاستهلاك غير المستردّ (المادة 1250): الجزء من ربحك الناتج عن الاستهلاك الذي طالبت به على العقار يخضع لحد أقصى للضريبة الفيدرالية قدره 25%. إذا كان معدلك العادي أقل من 25%، فإن المعدل الأقل هو الذي يُطبَّق. تستخدم هذه الحاسبة نسبة ثابتة قدرها 25% لاسترداد الاستهلاك.
- ضريبة صافي دخل الاستثمار (NIIT): قد تُطبَّق ضريبة إضافية بنسبة 3.8% على صافي دخل الاستثمار، بما في ذلك أرباح العقارات المؤجرة، عندما يتجاوز الدخل الإجمالي المعدَّل المعدَّل 200,000$ (للأعزب أو رب الأسرة)، أو 250,000$ (للمتزوجين في التقديم المشترك)، أو 125,000$ (للمتزوجين في التقديم المنفصل). هذه العتبات الخاصة بضريبة NIIT غير مُعدَّلة وفقاً للتضخم. ولا تُدرج ضريبة NIIT في نتيجة هذه الحاسبة.
المصطلحات الأساسية: الأساس، والاسترداد، والمادة 1250
- أساس التكلفة المعدّل
- سعر الشراء الأصلي لك بالإضافة إلى التحسينات الرأسمالية، مطروحاً منه الاستهلاك المتراكم. في هذه الحاسبة: \(B = \text{الشراء} + \text{التحسينات} - \text{الاستهلاك}\).
- التحسينات الرأسمالية مقابل الإصلاحات
- تضيف التحسينات قيمة، أو تطيل العمر الإنتاجي، أو تُكيّف العقار لاستخدام جديد (سقف جديد، أو إضافة، أو مطبخ مُجدَّد). وهي تزيد الأساس. أما الإصلاحات العادية التي تُبقي العقار في حالة عمل فقط (إصلاح تسرب، أو إعادة الطلاء) فيُخصم عادةً كمصروفات في السنة التي تحدث فيها، ولا تزيد الأساس.
- الاستهلاك المتراكم
- إجمالي خصومات الاستهلاك التي طالبت بها، أو سُمح لك بالمطالبة بها، على العقار المؤجر خلال سنوات ملكيتك له. وهو يخفض أساسك. وفي الولايات المتحدة، تُستهلك المباني السكنية المؤجرة عادةً على مدى 27.5 سنة.
- استرداد الاستهلاك (ربح الاستهلاك غير المستردّ بموجب المادة 1250)
- الجزء من ربحك، حتى حدود الاستهلاك المأخوذ، الذي يخضع لحد أقصى للضريبة الفيدرالية قدره 25% بدلاً من معدلات ضريبة أرباح رأس المال البالغة 0% و15% و20%.
- صافي المتحصلات / تكاليف البيع
- صافي المتحصلات هو سعر البيع مطروحاً منه تكاليف البيع، مثل عمولات الوكلاء، ورسوم الملكية والضمان (الإسكرو)، والرسوم القانونية. إجمالي الربح هو صافي المتحصلات مطروحاً منه الأساس المعدّل.
- فترة الاحتفاظ الطويلة مقابل القصيرة
- العقار المحتفظ به لأكثر من سنة يُعد طويل الأجل ويؤهل للمعدلات التفضيلية لأرباح رأس المال. أما العقار المحتفظ به لسنة أو أقل فينتج ربحاً قصير الأجل يخضع لمعدلات الدخل العادية، وهي معدلات لا تحسبها حقل المعدل في هذه الحاسبة إلا إذا أدخلت معدلك العادي.
- ضريبة صافي دخل الاستثمار (NIIT)
- ضريبة إضافية فيدرالية بنسبة 3.8% على صافي دخل الاستثمار، والذي قد يشمل أرباح العقارات المؤجرة، وذلك للممولين الذين يتجاوز دخلهم عتبات دخل معينة.
هذه معلومات عامة وليست نصيحة ضريبية. استشر محترفاً ضريبياً مؤهلاً بشأن وضعك.
مقارنة السيناريوهات: كيف تغيّر المدخلات الضريبة
تستخدم جميع السيناريوهات سعر بيع قدره 500,000$، وتكاليف بيع قدرها 30,000$، وسعر شراء قدره 300,000$، وتحسينات بقيمة 20,000$ (صافي المتحصلات 470,000$). يتغير الاستهلاك ومعدل ضريبة أرباح رأس المال فقط. الصيغ هي \(B = P + I - D\)، و\(G = (S - K) - B\)، و\(R = \min(D, \max(0, G))\)، و\(C = \max(0, G - R)\)، والضريبة الإجمالية \(= C \times \text{المعدل} + 0.25 \times R\). صافي الربح بعد الضريبة هو إجمالي الربح مطروحاً منه إجمالي الضريبة.
| السيناريو | صافي المتحصلات | الأساس المعدّل | إجمالي الربح | ضريبة الاسترداد | ضريبة ربح رأس المال | إجمالي الضريبة | صافي الربح بعد الضريبة |
|---|---|---|---|---|---|---|---|
| أ: استهلاك 50,000$، معدل 0% | $470,000 | $270,000 | $200,000 | $12,500 | $0 | $12,500 | $187,500 |
| ب: استهلاك 50,000$، معدل 15% | $470,000 | $270,000 | $200,000 | $12,500 | $22,500 | $35,000 | $165,000 |
| ج: استهلاك 50,000$، معدل 20% | $470,000 | $270,000 | $200,000 | $12,500 | $30,000 | $42,500 | $157,500 |
| د: بدون استهلاك، معدل 15% | $470,000 | $320,000 | $150,000 | $0 | $22,500 | $22,500 | $127,500 |
| هـ: استهلاك 100,000$، معدل 15% | $470,000 | $220,000 | $250,000 | $25,000 | $22,500 | $47,500 | $202,500 |
السيناريو ب بالتفصيل
\(B = 300{,}000 + 20{,}000 - 50{,}000 = 270{,}000\)
\(G = (500{,}000 - 30{,}000) - 270{,}000 = 200{,}000\)
\(R = \min(50{,}000,\, 200{,}000) = 50{,}000\)
\(C = \max(0,\, 200{,}000 - 50{,}000) = 150{,}000\)
\(\text{إجمالي الضريبة} = 150{,}000 \times 0.15 + 0.25 \times 50{,}000 = 22{,}500 + 12{,}500 = 35{,}000\)
الخلاصات: الانتقال من معدل 0% إلى معدل 20% يغيّر فقط جزء ربح رأس المال. يخفض الاستهلاك الأساس بالدولار مقابل الدولار، لذا يرفع إجمالي الربح بالمقدار نفسه. ثم يخضع هذا الاستهلاك لضريبة تصل إلى 25%، لذا فإن رقم صافي الربح أعلى أساساً لأنك حصلت بالفعل على خصومات الاستهلاك أثناء الملكية. هذه الأرقام لا تشمل ضريبة الولاية ولا ضريبة NIIT بنسبة 3.8%.
الأسئلة الشائعة
لماذا يُفرض على الإهلاك ضريبة منفصلة؟ لأن الإهلاك خفَّض دخلك الخاضع للضريبة طوال فترة امتلاكك للعقار، لذا «تسترده» مصلحة الضرائب عند البيع بمعدل لا يتجاوز 25%.
هل تشمل الحاسبة ضريبة الـ 3.8% (NIIT)؟ لا. فقد يستحق على أصحاب الدخول المرتفعة ضريبة إضافية على دخل الاستثمار الصافي بنسبة 3.8% غير محسوبة هنا.
أي معدل ينبغي أن أختار؟ يستخدم معظم المكلّفين معدل 15%؛ بينما يكون 20% لأصحاب الدخل المرتفع و0% لأصحاب الدخل المنخفض، وذلك بحسب إجمالي دخلك الخاضع للضريبة.
















