

Что считает этот калькулятор
Инструмент оценивает федеральный налог на прирост капитала (capital gains tax) и возврат амортизации (depreciation recapture), которые могут возникнуть при продаже арендной или инвестиционной недвижимости в США. Все цифры приблизительные и предполагают долгосрочное владение объектом — для точного расчёта обратитесь к налоговому консультанту. Налоги штатов, дополнительный сбор 3,8% (Net Investment Income Tax) и льгота по разделу 121 здесь не учитываются. Обратите внимание: это правила именно американской налоговой системы (IRS), и в России порядок налогообложения продажи недвижимости (НДФЛ, сроки владения) принципиально иной.
Как пользоваться
Укажите цену продажи и расходы на сделку (комиссия риелтора, оформление), первоначальную цену покупки, стоимость капитальных улучшений и суммарную амортизацию, которую вы списали за годы владения. Выберите свою ставку налога на долгосрочный прирост капитала (обычно 0%, 15% или 20% в зависимости от дохода). Калькулятор покажет скорректированную базу, общую налогооблагаемую прибыль и налог, разбитый на две составляющие.
Разбор формулы
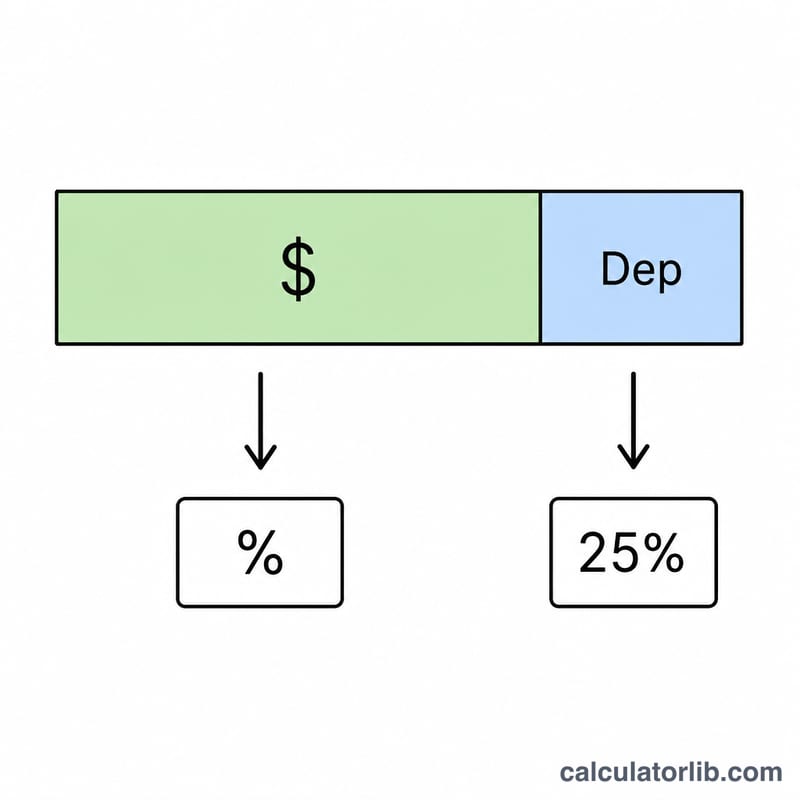
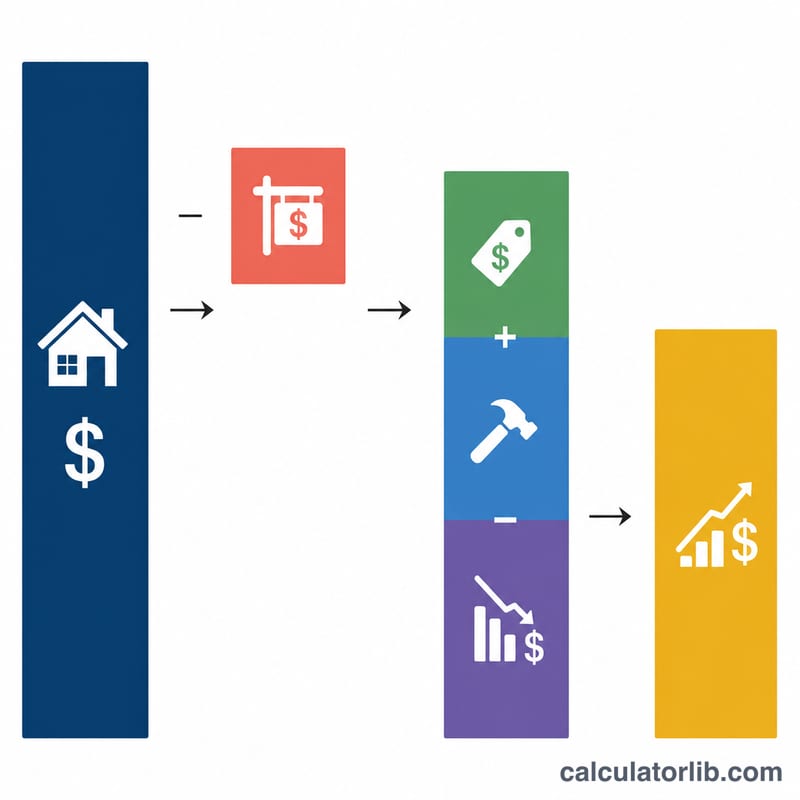
Сначала вычисляется скорректированная база = цена покупки + улучшения − амортизация. Общая налогооблагаемая прибыль — это чистая выручка (цена продажи − расходы на сделку) минус эта база. Поскольку IRS облагает ранее списанную амортизацию по ставке до 25%, эта часть выделяется отдельно. Оставшийся прирост капитала облагается по выбранной вами ставке. Возвращаемая часть равна меньшей из двух сумм — амортизации или общей прибыли (при продаже в убыток — ноль). Итоговый налог = прирост капитала × ставка + возвращаемая часть × 25%.
$$\begin{gathered} \text{Total Tax} = C \cdot \dfrac{\text{Rate \%}}{100} + 0.25 \cdot R \\[1.5em] \text{where}\quad \left\{ \begin{aligned} R &= \min\!\left(\text{Depreciation},\; \max(0,\, G)\right) \\ C &= \max\!\left(0,\; G - R\right) \\ G &= \left(\text{Sale} - \text{Costs}\right) - B \\ B &= \text{Purchase} + \text{Improvements} - \text{Depreciation} \end{aligned} \right. \end{gathered}$$
Пример расчёта
Продажа за $500 000 при расходах $30 000 → чистая выручка $470 000. Куплено за $300 000, вложено $20 000 в улучшения, списано $50 000 амортизации → скорректированная база $270 000. Общая прибыль = $200 000. Возврат амортизации = $50 000 по ставке 25% = $12 500. Оставшийся прирост $150 000 по ставке 15% = $22 500. Итоговый налог = $35 000.
$$470\,000 = 500\,000 - 30\,000$$ $$270\,000 = 300\,000 + 20\,000 - 50\,000$$ $$200\,000 = 470\,000 - 270\,000$$ $$50\,000 \cdot 0.25 = 12\,500$$ $$150\,000 \cdot 0.15 = 22\,500$$ $$\text{Total Tax} = 22\,500 + 12\,500 = 35\,000$$
Частые вопросы
Почему амортизация облагается отдельно? Пока вы владели объектом, амортизация уменьшала ваш налогооблагаемый доход, поэтому при продаже IRS «возвращает» её обратно по ставке не выше 25%.
Учтён ли сбор 3,8% (NIIT)? Нет. Налогоплательщики с высоким доходом могут платить дополнительный Net Investment Income Tax 3,8%, который здесь не моделируется.
Какую ставку выбрать? Большинство выбирают 15%; ставка 20% — для высоких доходов, 0% — для низких. Ориентируйтесь на свой совокупный налогооблагаемый доход.
Ставки налога на прирост капитала в долгосрочной перспективе (США)
Это федеральные пороговые значения ставок налога на прирост капитала в долгосрочной перспективе в США для налогового года 2024, основанные на данных IRS (Revenue Procedure 2023-34). Пороговые значения применяются к налогооблагаемому доходу и ежегодно корректируются с учетом инфляции, поэтому проверьте IRS.gov для года, в котором вы продаете имущество. Они применяются только к федеральному налогу США и не включают налоги штатов.
| Семейное положение при подаче декларации | Ставка 0% до | Ставка 15% до | Ставка 20% выше |
|---|---|---|---|
| Одинокий налогоплательщик | $47,025 | $518,900 | $518,900 |
| Супруги, подающие совместную декларацию | $94,050 | $583,750 | $583,750 |
| Супруги, подающие раздельную декларацию | $47,025 | $291,850 | $291,850 |
| Глава домохозяйства | $63,000 | $551,350 | $551,350 |
- Неперенесенная прибыль по Разделу 1250 (Unrecaptured Section 1250 gain): часть вашей прибыли, которая возникает из-за амортизации, заявленной вами по недвижимости, облагается федеральной ставкой не выше 25%. Если ваша обычная ставка ниже 25%, применяется более низкая ставка. Этот калькулятор использует фиксированную ставку 25% для рекапture.
- Налог на чистый инвестиционный доход (NIIT): дополнительный налог 3,8% может применяться к чистому инвестиционному доходу, включая прибыль от арендной недвижимости, когда модифицированный скорректированный валовой доход превышает $200,000 (для одиноких или главы домохозяйства), $250,000 (для супругов, подающих совместную декларацию) или $125,000 (для супругов, подающих раздельную декларацию). Эти пороговые значения NIIT не индексируются с учетом инфляции. NIIT не включен в результат этого калькулятора.
Ключевые термины: база, рекапture и Раздел 1250
- Скорректированная базовая стоимость
- Ваша первоначальная цена покупки плюс капитальные улучшения минус накопленная амортизация. В этом калькуляторе: \(B = \text{Покупка} + \text{Улучшения} - \text{Амортизация}\).
- Капитальные улучшения и ремонт
- Улучшения добавляют стоимость, продлевают срок полезного использования или приспосабливают имущество к новому назначению (новая крыша, пристройка, переделанная кухня). Они увеличивают базу. Обычный ремонт, который только поддерживает имущество в рабочем состоянии (устранение протечки, покраска), как правило, учитывается как расход в году его проведения и не увеличивает базу.
- Накопленная амортизация
- Общая сумма амортизационных вычетов, которые вы заявили или имели право заявить по аренде за годы владения. Она уменьшает вашу базу. В США жилые арендные здания, как правило, амортизируются в течение 27,5 лет.
- Рекапture амортизации (неперенесенная прибыль по Разделу 1250)
- Часть вашей прибыли, не превышающая взятую амортизацию, которая облагается федеральной ставкой не выше 25%, а не ставками 0/15/20% на прирост капитала.
- Чистая выручка / расходы на продажу
- Чистая выручка — это цена продажи минус расходы на продажу, такие как комиссии агентов, сборы за оформление права собственности и эскроу, а также юридические услуги. Общая прибыль равна чистой выручке минус скорректированная база.
- Долгосрочный и краткосрочный период владения
- Имущество, которым владеют более одного года, считается долгосрочным и имеет право на льготные ставки налога на прирост капитала. Имущество, которым владеют один год или меньше, приносит краткосрочную прибыль, облагаемую по ставкам обычного дохода, которые не моделируются вводом ставки в этом калькуляторе, если вы не укажете свою обычную ставку.
- Налог на чистый инвестиционный доход (NIIT)
- Федеральный дополнительный налог 3,8% на чистый инвестиционный доход, который может включать прибыль от арендной недвижимости, для налогоплательщиков с доходом выше определенных пороговых значений.
Это общая информация, а не налоговая консультация. Проконсультируйтесь с квалифицированным налоговым специалистом относительно вашей ситуации.
Сравнение сценариев: как исходные данные меняют налог
Все сценарии используют цену продажи $500,000, расходы на продажу $30,000, цену покупки $300,000 и улучшения на $20,000 (чистая выручка $470,000). Меняются только амортизация и ставка налога на прирост капитала. Формулы: \(B = P + I - D\), \(G = (S - K) - B\), \(R = \min(D, \max(0, G))\), \(C = \max(0, G - R)\) и Общий налог \(= C \times \text{ставка} + 0.25 \times R\). Чистая прибыль после налогов — это общая прибыль минус общий налог.
| Сценарий | Чистая выручка | Скорректированная база | Общая прибыль | Налог на рекапture | Налог на прирост капитала | Общий налог | Чистая прибыль после налогов |
|---|---|---|---|---|---|---|---|
| A: амортизация $50,000, ставка 0% | $470,000 | $270,000 | $200,000 | $12,500 | $0 | $12,500 | $187,500 |
| B: амортизация $50,000, ставка 15% | $470,000 | $270,000 | $200,000 | $12,500 | $22,500 | $35,000 | $165,000 |
| C: амортизация $50,000, ставка 20% | $470,000 | $270,000 | $200,000 | $12,500 | $30,000 | $42,500 | $157,500 |
| D: без амортизации, ставка 15% | $470,000 | $320,000 | $150,000 | $0 | $22,500 | $22,500 | $127,500 |
| E: амортизация $100,000, ставка 15% | $470,000 | $220,000 | $250,000 | $25,000 | $22,500 | $47,500 | $202,500 |
Сценарий B подробно
\(B = 300{,}000 + 20{,}000 - 50{,}000 = 270{,}000\)
\(G = (500{,}000 - 30{,}000) - 270{,}000 = 200{,}000\)
\(R = \min(50{,}000,\, 200{,}000) = 50{,}000\)
\(C = \max(0,\, 200{,}000 - 50{,}000) = 150{,}000\)
\(\text{Общий налог} = 150{,}000 \times 0.15 + 0.25 \times 50{,}000 = 22{,}500 + 12{,}500 = 35{,}000\)
Выводы: Переход от ставки 0% к ставке 20% меняет только часть налога на прирост капитала. Амортизация уменьшает базу на ту же сумму, поэтому она увеличивает общую прибыль на ту же величину. Эта амортизация затем облагается ставкой до 25%, поэтому чистая прибыль выше в основном потому, что вы уже получили амортизационные вычеты в период владения. Эти цифры не включают налог штата и NIIT 3,8%.
















