

Công Cụ Này Làm Gì
Công cụ này giúp bạn ước tính thuế lãi vốn liên bang (capital gains tax) và thuế thu hồi khấu hao (depreciation recapture) mà bạn có thể phải nộp khi bán một bất động sản cho thuê hoặc đầu tư tại Mỹ. Đây là quy định thuế riêng của Mỹ; nếu bạn ở Việt Nam hoặc quốc gia khác thì quy định tính thuế chuyển nhượng bất động sản sẽ khác. Các con số chỉ mang tính ước lượng và giả định bạn nắm giữ tài sản dài hạn; hãy tham khảo chuyên gia thuế cho trường hợp cụ thể của bạn. Công cụ chưa tính thuế tiểu bang, thuế Net Investment Income Tax 3,8% và phần miễn trừ theo Mục 121 (Section 121).
Cách Sử Dụng
Nhập giá bán cùng các chi phí bán (hoa hồng môi giới, phí làm thủ tục), giá mua ban đầu, chi phí cho các khoản cải tạo nâng cấp (capital improvements), và tổng số khấu hao bạn đã khai trong những năm qua. Chọn mức thuế suất lãi vốn dài hạn của bạn (thường là 0%, 15% hoặc 20% tùy theo thu nhập). Công cụ sẽ cho bạn biết cơ sở chi phí điều chỉnh, tổng lãi chịu thuế, và số thuế được chia thành hai phần.
Giải Thích Công Thức
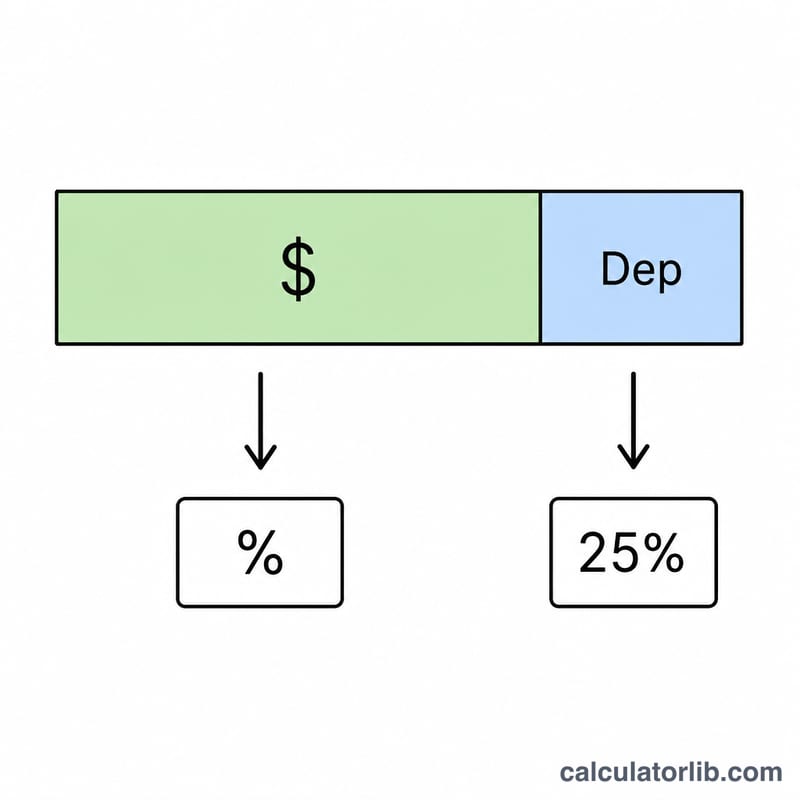
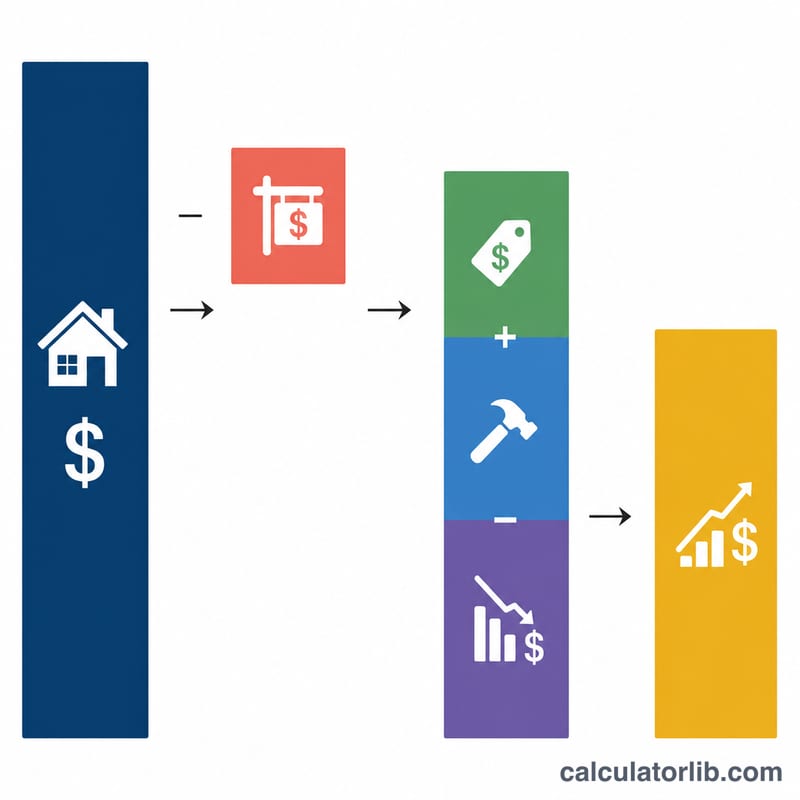
Trước tiên, cơ sở chi phí điều chỉnh = giá mua + chi phí cải tạo − khấu hao. Tổng lãi chịu thuế = số tiền thu ròng (giá bán − chi phí bán) trừ đi cơ sở chi phí đó. Vì cơ quan thuế Mỹ (IRS) đánh thuế phần khấu hao mà bạn đã khấu trừ trước đây với mức tối đa 25%, nên phần này được tách riêng. Phần lãi vốn còn lại sẽ chịu thuế theo mức thuế suất bạn chọn. Phần khấu hao bị thu hồi là số nhỏ hơn giữa khấu hao và tổng lãi (bằng 0 nếu bán lỗ). Tổng thuế = lãi vốn × thuế suất + phần thu hồi × 25%.
$$\text{Total Tax} = C \cdot \dfrac{\text{Rate \%}}{100} + 0.25 \cdot R$$
$$\text{where}\quad \left\{ \begin{aligned} R &= \min\!\left(\text{Depreciation},\; \max(0,\, G)\right) \\ C &= \max\!\left(0,\; G - R\right) \\ G &= \left(\text{Sale} - \text{Costs}\right) - B \\ B &= \text{Purchase} + \text{Improvements} - \text{Depreciation} \end{aligned} \right.$$
Ví Dụ Cụ Thể
Bán với giá 500.000 USD, chi phí bán 30.000 USD → thu ròng 470.000 USD. Mua với giá 300.000 USD, chi 20.000 USD cải tạo, đã khấu hao 50.000 USD → cơ sở chi phí điều chỉnh 270.000 USD. Tổng lãi = 200.000 USD. Phần thu hồi khấu hao = 50.000 USD chịu thuế 25% = 12.500 USD. Phần lãi vốn còn lại 150.000 USD chịu thuế 15% = 22.500 USD. Tổng thuế = 35.000 USD.
$$470{.}000 = 500{.}000 - 30{.}000$$
$$270{.}000 = 300{.}000 + 20{.}000 - 50{.}000$$
$$200{.}000 = 470{.}000 - 270{.}000$$
$$50{.}000 \times 25\% = 12{.}500$$
$$150{.}000 \times 15\% = 22{.}500$$
$$12{.}500 + 22{.}500 = 35{.}000$$
Thuế lãi vốn dài hạn: Các mức thuế (Hoa Kỳ)
Đây là các ngưỡng thuế suất lãi vốn dài hạn liên bang Hoa Kỳ cho năm thuế 2024, dựa trên số liệu của IRS (Thủ tục doanh thu 2023-34). Các ngưỡng này áp dụng cho thu nhập chịu thuế và được điều chỉnh theo lạm phát hằng năm, vì vậy hãy kiểm tra IRS.gov cho năm bạn bán tài sản. Chúng chỉ áp dụng cho thuế liên bang Hoa Kỳ và không bao gồm thuế tiểu bang.
| Tình trạng khai thuế | Thuế suất 0% đến | Thuế suất 15% đến | Thuế suất 20% trên |
|---|---|---|---|
| Độc thân | $47,025 | $518,900 | $518,900 |
| Vợ chồng khai chung | $94,050 | $583,750 | $583,750 |
| Vợ chồng khai riêng | $47,025 | $291,850 | $291,850 |
| Chủ hộ | $63,000 | $551,350 | $551,350 |
- Lãi chưa thu hồi theo Mục 1250 (Unrecaptured Section 1250 gain): phần lãi của bạn phát sinh từ khấu hao mà bạn đã khấu trừ đối với bất động sản được chịu thuế liên bang tối đa 25%. Nếu thuế suất thông thường của bạn thấp hơn 25%, thì áp dụng thuế suất thấp hơn. Máy tính này sử dụng mức cố định 25% cho phần thu hồi khấu hao.
- Thuế trên thu nhập đầu tư ròng (NIIT): có thể áp dụng thêm 3.8% đối với thu nhập đầu tư ròng, bao gồm lãi từ bất động sản cho thuê, khi thu nhập tổng điều chỉnh đã sửa đổi (modified adjusted gross income) vượt quá $200,000 (độc thân hoặc chủ hộ), $250,000 (vợ chồng khai chung) hoặc $125,000 (vợ chồng khai riêng). Các ngưỡng NIIT này không được điều chỉnh theo lạm phát. Khoản NIIT không được tính vào kết quả của máy tính này.
Thuật ngữ chính: Cơ sở tính thuế, Thu hồi và Mục 1250
- Cơ sở chi phí điều chỉnh (Adjusted cost basis)
- Giá mua ban đầu cộng với các khoản cải tạo vốn, trừ đi khấu hao lũy kế. Trong máy tính này: \(B = \text{Mua} + \text{Cải tạo} - \text{Khấu hao}\).
- Cải tạo vốn so với sửa chữa
- Cải tạo làm tăng giá trị, kéo dài thời gian sử dụng hoặc điều chỉnh tài sản cho mục đích mới (mái nhà mới, phần mở rộng, bếp được cải tạo). Chúng làm tăng cơ sở tính thuế. Sửa chữa thông thường chỉ nhằm giữ tài sản ở trạng thái sử dụng được (sửa rò rỉ, sơn lại) thường được khấu trừ như chi phí trong năm phát sinh và không làm tăng cơ sở tính thuế.
- Khấu hao lũy kế
- Tổng các khoản khấu trừ khấu hao mà bạn đã yêu cầu, hoặc được phép yêu cầu, đối với bất động sản cho thuê trong suốt thời gian sở hữu. Khoản này làm giảm cơ sở tính thuế của bạn. Tại Hoa Kỳ, các tòa nhà cho thuê dân cư thường được khấu hao trong 27.5 năm.
- Thu hồi khấu hao (lãi chưa thu hồi theo Mục 1250)
- Phần lãi của bạn, tối đa bằng khoản khấu hao đã trừ, được chịu thuế liên bang tối đa 25% thay vì theo mức thuế lãi vốn 0/15/20%.
- Tiền thu ròng / chi phí bán
- Tiền thu ròng là giá bán trừ đi chi phí bán như hoa hồng môi giới, phí quyền sở hữu và ký quỹ, và phí pháp lý. Tổng lãi bằng tiền thu ròng trừ cơ sở điều chỉnh.
- Thời gian nắm giữ dài hạn so với ngắn hạn
- Tài sản được nắm giữ hơn một năm là dài hạn và đủ điều kiện hưởng mức thuế lãi vốn ưu đãi. Tài sản được nắm giữ một năm trở xuống tạo ra lãi ngắn hạn, chịu thuế theo mức thu nhập thông thường, mà đầu vào thuế suất của máy tính này không mô phỏng trừ khi bạn nhập thuế suất thông thường của mình.
- Thuế trên thu nhập đầu tư ròng (NIIT)
- Khoản phụ thu liên bang 3.8% đối với thu nhập đầu tư ròng, có thể bao gồm lãi từ bất động sản cho thuê, dành cho người nộp thuế có thu nhập vượt một số ngưỡng nhất định.
Đây chỉ là thông tin chung, không phải tư vấn thuế. Hãy tham khảo chuyên gia thuế có trình độ về tình huống của bạn.
So sánh kịch bản: Đầu vào thay đổi thuế như thế nào
Tất cả các kịch bản đều sử dụng giá bán $500,000, chi phí bán $30,000, giá mua $300,000 và cải tạo $20,000 (tiền thu ròng $470,000). Chỉ khấu hao và thuế suất lãi vốn thay đổi. Các công thức là \(B = P + I - D\), \(G = (S - K) - B\), \(R = \min(D, \max(0, G))\), \(C = \max(0, G - R)\) và Tổng thuế \(= C \times \text{thuế suất} + 0.25 \times R\). Lợi nhuận ròng sau thuế bằng tổng lãi trừ tổng thuế.
| Kịch bản | Tiền thu ròng | Cơ sở điều chỉnh | Tổng lãi | Thuế thu hồi | Thuế lãi vốn | Tổng thuế | Lợi nhuận ròng sau thuế |
|---|---|---|---|---|---|---|---|
| A: khấu hao $50,000, thuế suất 0% | $470,000 | $270,000 | $200,000 | $12,500 | $0 | $12,500 | $187,500 |
| B: khấu hao $50,000, thuế suất 15% | $470,000 | $270,000 | $200,000 | $12,500 | $22,500 | $35,000 | $165,000 |
| C: khấu hao $50,000, thuế suất 20% | $470,000 | $270,000 | $200,000 | $12,500 | $30,000 | $42,500 | $157,500 |
| D: không khấu hao, thuế suất 15% | $470,000 | $320,000 | $150,000 | $0 | $22,500 | $22,500 | $127,500 |
| E: khấu hao $100,000, thuế suất 15% | $470,000 | $220,000 | $250,000 | $25,000 | $22,500 | $47,500 | $202,500 |
Kịch bản B chi tiết
\(B = 300{,}000 + 20{,}000 - 50{,}000 = 270{,}000\)
\(G = (500{,}000 - 30{,}000) - 270{,}000 = 200{,}000\)
\(R = \min(50{,}000,\, 200{,}000) = 50{,}000\)
\(C = \max(0,\, 200{,}000 - 50{,}000) = 150{,}000\)
\(\text{Tổng thuế} = 150{,}000 \times 0.15 + 0.25 \times 50{,}000 = 22{,}500 + 12{,}500 = 35{,}000\)
Điểm chính: Chuyển từ thuế suất 0% sang 20% chỉ thay đổi phần lãi vốn. Khấu hao làm giảm cơ sở tính thuế đúng bằng số tiền, nên làm tăng tổng lãi cùng một khoản tương ứng. Khoản khấu hao đó sau đó chịu thuế tối đa 25%, vì vậy lợi nhuận ròng cao hơn chủ yếu do bạn đã nhận các khoản khấu trừ khấu hao trong thời gian sở hữu. Các con số này không bao gồm thuế tiểu bang và NIIT 3.8%.
Câu Hỏi Thường Gặp
Vì sao khấu hao bị đánh thuế riêng? Khấu hao đã giúp giảm thu nhập chịu thuế của bạn trong thời gian sở hữu tài sản, nên khi bán, IRS sẽ "thu hồi" lại phần đó với mức thuế suất tối đa 25%.
Công cụ này có tính thuế NIIT 3,8% không? Không. Người có thu nhập cao có thể phải nộp thêm 3,8% thuế Net Investment Income Tax, vốn không được tính ở đây.
Tôi nên chọn mức thuế suất nào? Phần lớn người khai thuế dùng mức 15%; chọn 20% nếu thu nhập cao hoặc 0% nếu thu nhập thấp, dựa trên tổng thu nhập chịu thuế của bạn.















