Công cụ tính thuế hộ kinh doanh, cá nhân kinh doanh là gì?
Công cụ ước tính số thuế giá trị gia tăng (GTGT) và thuế thu nhập cá nhân (TNCN) mà hộ kinh doanh, cá nhân kinh doanh phải nộp theo Nghị định 141/2026/NĐ-CP và Nghị định 253/2026/NĐ-CP. Thay cho thuế khoán cũ, cơ chế mới xác định nghĩa vụ thuế theo ngưỡng doanh thu cả năm của toàn hộ và theo từng ngành nghề.
Cách sử dụng
Chọn ngành nghề bằng ngôn ngữ đời thường (ví dụ “Quán ăn, nhà hàng”, “Cho thuê nhà trọ”) — công cụ tự xếp vào đúng Ngành lớn theo Danh sách II và áp thuế suất tương ứng ở Bảng I. Nhập doanh thu cả năm của từng ngành. Nếu ở Nhóm 2, nhập thêm chi phí có hóa đơn để công cụ so sánh và tự chọn cách tính nộp ít hơn; từ Nhóm 3 trở lên thì chi phí là bắt buộc vì TNCN luôn tính trên thu nhập.
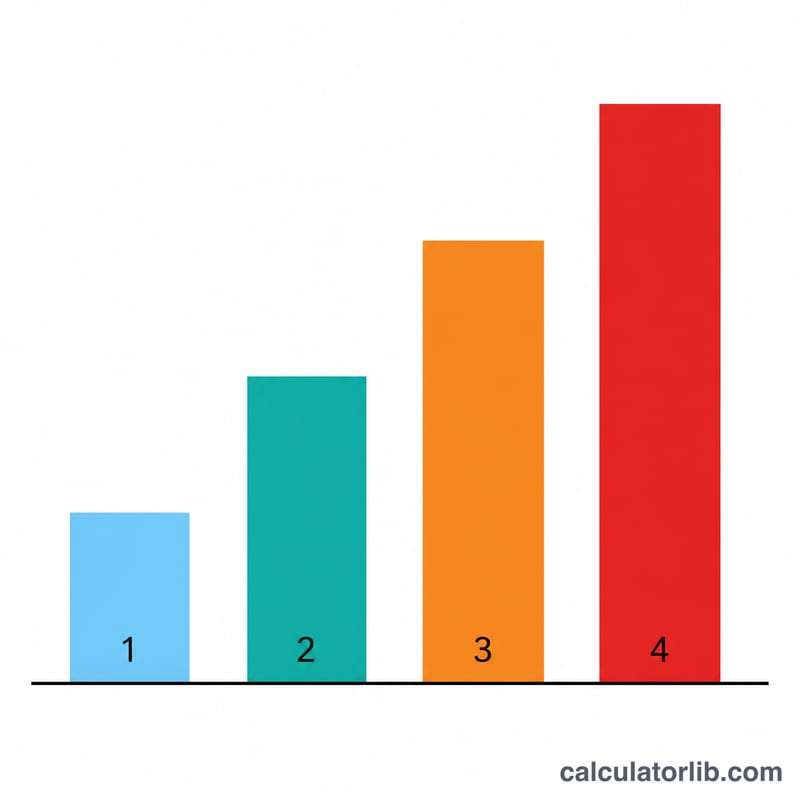
Bốn nhóm doanh thu
Nghĩa vụ thuế xét theo tổng doanh thu cả năm của toàn hộ (cộng mọi ngành):
- Nhóm 1 — doanh thu từ 1 tỷ đồng trở xuống: miễn cả GTGT và TNCN (vẫn phải kê khai doanh thu).
- Nhóm 2 — trên 1 tỷ đến 3 tỷ: được chọn 1 trong 2 cách tính TNCN — theo tỷ lệ trên doanh thu (được trừ 1 tỷ lũy kế) hoặc 15% trên thu nhập. Công cụ tính cả hai và chọn cách nộp ít hơn.
- Nhóm 3 — trên 3 tỷ đến 50 tỷ: tính TNCN bằng 17% trên thu nhập (doanh thu − chi phí).
- Nhóm 4 — trên 50 tỷ: tính TNCN bằng 20% trên thu nhập.
Thuế GTGT áp theo tỷ lệ phẳng của từng Ngành lớn — 1% (phân phối hàng hoá), 3% (sản xuất, vận tải, dịch vụ có gắn hàng hoá, xây dựng có bao thầu vật liệu), 5% (dịch vụ, xây dựng không bao thầu, cho thuê tài sản, đại lý, nội dung số, cho thuê bất động sản) và 2% (các ngành còn lại) — tính trên toàn bộ doanh thu, không trừ 1 tỷ.
Công thức
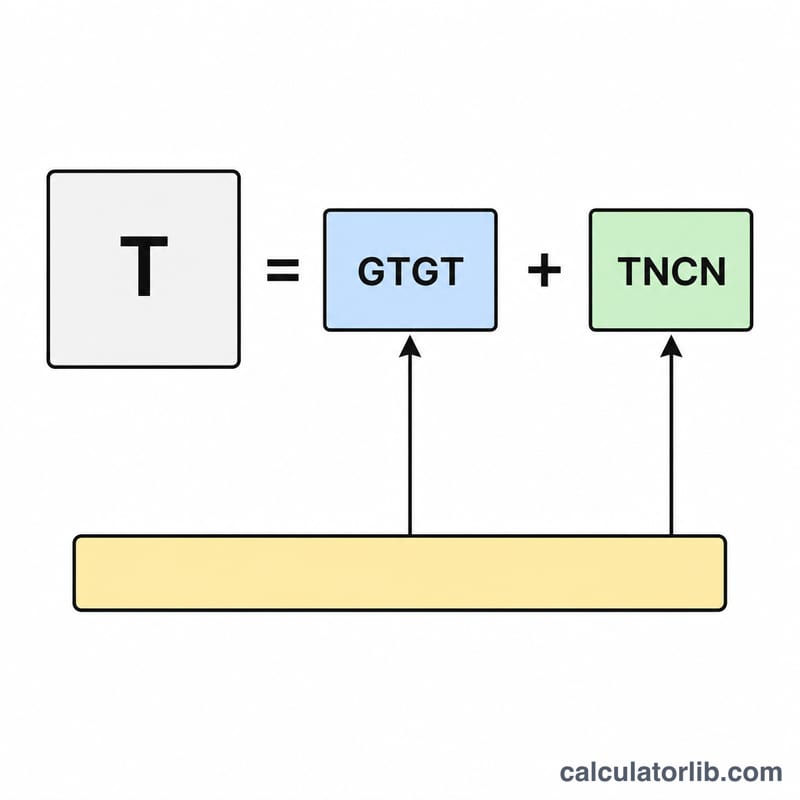
Tổng thuế phải nộp là tổng GTGT và TNCN của mọi ngành:
$$T = \sum_{i} \left( GTGT_i + TNCN_i \right)$$Thuế GTGT của mỗi ngành (bằng 0 nếu ngành thuộc Danh sách I được miễn GTGT):
$$GTGT_i = DT_i \times t^{GTGT}_i$$Ở Nhóm 2 theo cách tính trên doanh thu, phần 1 tỷ được trừ lũy kế cho cả hộ:
$$TNCN_i = t^{TNCN}_i \times \left( DT_i - Tr_i \right), \quad \sum_i Tr_i = 1\text{ tỷ}$$Theo cách tính trên thu nhập (bắt buộc từ Nhóm 3 trở lên), với thuế suất \(r = 15\%,\ 17\%,\ 20\%\) tương ứng Nhóm 2, Nhóm 3 và Nhóm 4:
$$TNCN_i = r \times \left( DT_i - CP_i \right)$$Trong đó \(DT_i\) là doanh thu, \(CP_i\) là chi phí có hóa đơn, \(t^{GTGT}_i\) và \(t^{TNCN}_i\) là thuế suất của ngành thứ \(i\).
Thuế suất TNCN trên doanh thu (Nhóm 2)
Chỉ áp dụng cho cách tính trên doanh thu ở Nhóm 2; phần doanh thu chịu thuế là phần vượt trên 1 tỷ:
- Phân phối, cung cấp hàng hoá — 0,5% (GTGT 1%)
- Sản xuất, vận tải, dịch vụ có gắn với hàng hoá, xây dựng có bao thầu nguyên vật liệu — 1,5% (GTGT 3%)
- Dịch vụ, xây dựng không bao thầu nguyên vật liệu — 2% (GTGT 5%)
- Cho thuê tài sản, đại lý bảo hiểm, đại lý xổ số, bán hàng đa cấp — 5% (GTGT 5%)
- Nội dung thông tin số (giải trí, trò chơi điện tử, phim/ảnh/nhạc số, quảng cáo số) — 5% (GTGT 5%)
- Cho thuê bất động sản, trừ kinh doanh lưu trú — 5% (GTGT 5%)
- Các ngành còn lại — 1% (GTGT 2%)
Nguyên tắc trừ 1 tỷ và Danh sách I
Ở cách tính trên doanh thu (Nhóm 2), mức 1 tỷ đồng được trừ lũy kế cho toàn hộ, ưu tiên trừ vào ngành có thuế suất TNCN cao nhất trước để người nộp có lợi nhất; trừ hết ngành này mới sang ngành có thuế suất thấp hơn cho đủ 1 tỷ.
Ngành thuộc Danh sách I — hàng hoá, dịch vụ không chịu thuế GTGT theo Luật Thuế GTGT — được đặt thuế GTGT bằng 0 nhưng vẫn chịu TNCN theo Ngành lớn tương ứng. Công cụ đã đưa sẵn các ngành hộ kinh doanh hay gặp: nông sản tự trồng/nuôi chưa chế biến, cây giống – con giống – hạt giống, phân bón – thức ăn chăn nuôi – máy nông nghiệp, dịch vụ tưới tiêu – cày bừa – thu hoạch, muối, y tế, thú y, chăm sóc người cao tuổi và người khuyết tật, dạy học – dạy nghề, xuất bản – phát hành sách báo, vận chuyển hành khách công cộng bằng xe buýt/xe điện, phần mềm máy tính và chuyển giao công nghệ, dụng cụ cho người khuyết tật, dịch vụ tang lễ và chăm sóc cây xanh công cộng.
Ví dụ
Hộ có 2 ngành, tổng doanh thu 2,4 tỷ (Nhóm 2): Phân phối hàng hoá 1,5 tỷ và Dịch vụ 0,9 tỷ.
Cách tính trên doanh thu: GTGT \(= 1\%\times1{,}5\text{ tỷ} + 5\%\times0{,}9\text{ tỷ} = 60\) triệu. Trừ 1 tỷ ưu tiên ngành Dịch vụ (2% > 0,5%) nên Dịch vụ được trừ hết 0,9 tỷ, phần còn lại 0,1 tỷ trừ vào Phân phối; TNCN \(= 0{,}5\%\times(1{,}5-0{,}1)\text{ tỷ} = 7\) triệu. Tổng \(= 67\) triệu.
Cách tính trên thu nhập: giả sử chi phí có hóa đơn 1,5 tỷ, TNCN \(= 15\%\times(2{,}4-1{,}5)\text{ tỷ} = 135\) triệu, cộng GTGT 60 triệu \(= 195\) triệu. Công cụ tự chọn phương án 67 triệu.
Câu hỏi thường gặp
Doanh thu 1 tỷ có phải nộp không? Doanh thu cả năm từ 1 tỷ đồng trở xuống thuộc Nhóm 1 — không nộp GTGT và TNCN, nhưng vẫn phải kê khai doanh thu.
Tôi có nhiều ngành thì tính sao? Mỗi ngành áp thuế suất riêng rồi cộng lại; ngưỡng nhóm xét trên tổng doanh thu của tất cả ngành, không xét riêng từng ngành.
Có bắt buộc nhập chi phí không? Ở Nhóm 2 thì không — chỉ cần khi muốn so với cách “tính trên thu nhập”. Từ Nhóm 3 trở lên thì cần, vì TNCN tính trên (doanh thu − chi phí); bỏ trống sẽ ra mức thuế tối đa. Chi phí phải có hóa đơn, chứng từ.
Ngành được miễn GTGT thì có phải nộp TNCN không? Có. Danh sách I chỉ miễn thuế GTGT; TNCN vẫn tính theo thuế suất của Ngành lớn tương ứng trong Danh sách II.
Kết quả có phải số chính thức không? Đây là số ước tính tham khảo; số chính thức do cơ quan thuế / eTax Mobile xác nhận.
Căn cứ pháp lý
Kỳ tính thuế 2025: Luật Thuế TNCN 04/2007 sửa bởi Luật 71/2014/QH13; Luật Thuế GTGT (13/2008, từ 01/07/2025 là 48/2024/QH15); giảm GTGT: NĐ 180/2024, NĐ 174/2025.
Kỳ tính thuế 2026 trở đi: Luật Thuế TNCN 109/2025/QH15 Điều 4, Điều 7 (sửa bởi Luật 09/2026/QH16); NĐ 68/2026/NĐ-CP sửa bởi NĐ 141/2026/NĐ-CP; NĐ 253/2026/NĐ-CP Phụ lục (lưu trú); Luật Thuế GTGT 48/2024/QH15 Điều 12; giảm GTGT: NĐ 174/2025/NĐ-CP.
Mức giảm 20% tỷ lệ GTGT được áp theo ngành bạn chọn; nếu một phần hàng hóa, dịch vụ không thuộc diện giảm (hàng chịu thuế suất 5%, hàng chịu thuế tiêu thụ đặc biệt…) thì GTGT thực tế cao hơn.
Số ước tính tham khảo. Chưa trừ số thuế sàn thương mại điện tử đã khấu trừ. Số chính thức do cơ quan thuế xác nhận.