Gửi tiết kiệm là hình thức tích lũy an toàn và quen thuộc nhất với nhiều người. Tuy vậy, không ít người vẫn băn khoăn tiền lãi thực tế được tính ra sao. Bài viết này giúp bạn nắm rõ các công thức tính lãi suất tiền gửi phổ biến và biết cách áp dụng để tối ưu khoản lãi nhận được.
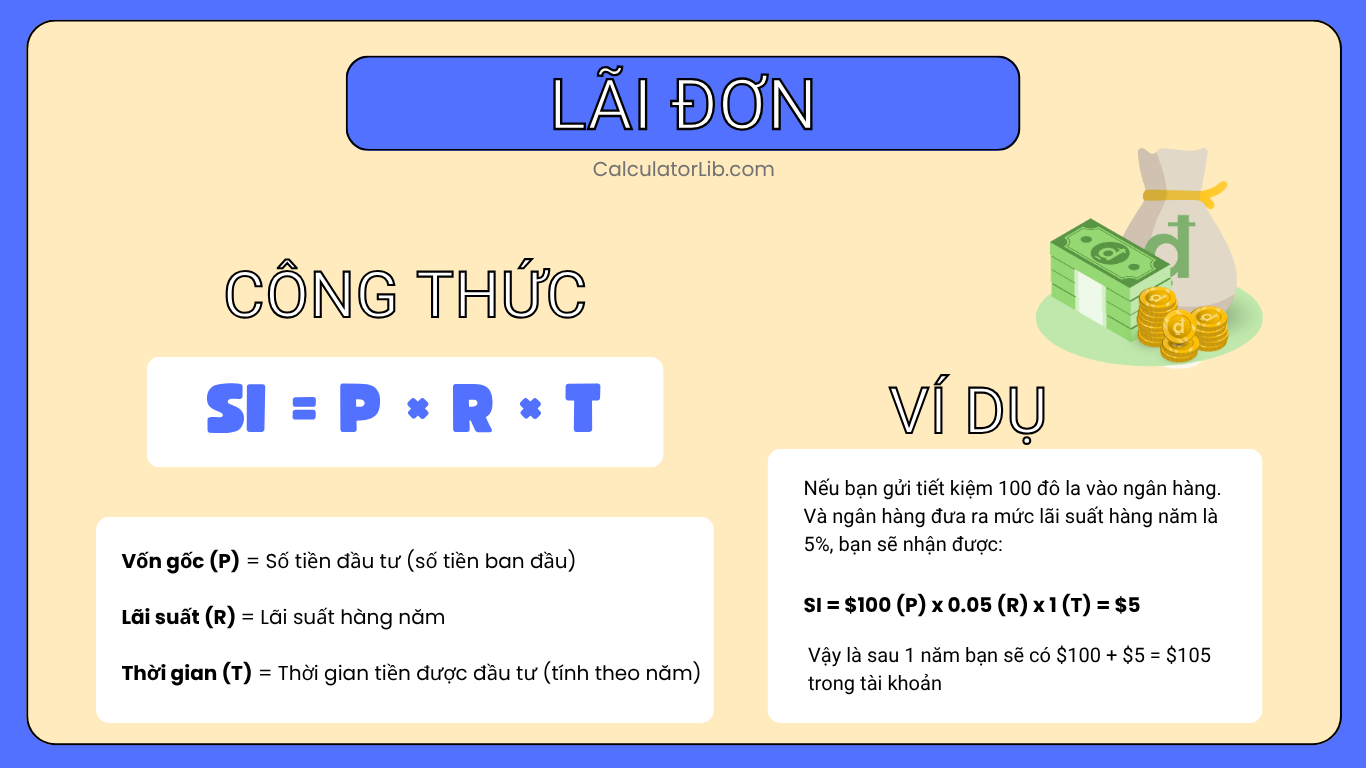
1. Cách tính lãi đơn (tiền gửi không kỳ hạn)
Với tiền gửi không kỳ hạn, ngân hàng thường áp dụng lãi đơn – tức là chỉ tính lãi trên số tiền gốc ban đầu:
$$\text{Tiền lãi} = \text{Số tiền gửi} \times \text{Lãi suất năm} \times \frac{\text{Số ngày gửi}}{365}$$
Ví dụ:
Bạn gửi 100.000.000 VNĐ trong 30 ngày, lãi suất 2,5%/năm:
$$\text{Tiền lãi} = 100{,}000{,}000 \times 0.025 \times \frac{30}{365} \approx 205{,}000$$ (VNĐ)
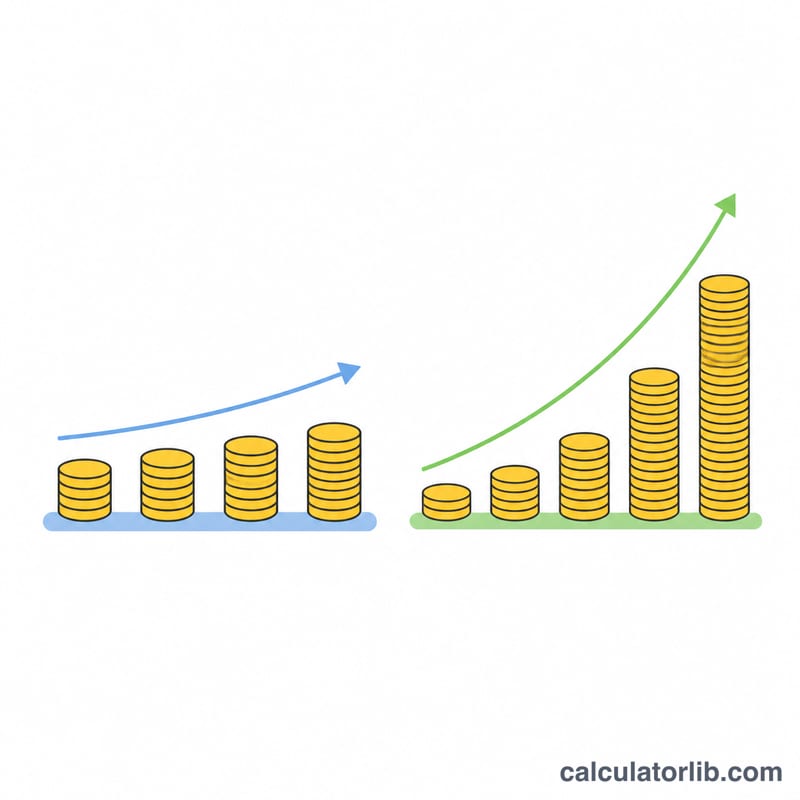
2. Cách tính lãi kép (tiền gửi có kỳ hạn, tái tục gốc và lãi)
Nếu bạn chọn tái tục cả gốc lẫn lãi (lãi được nhập vào gốc để tiếp tục sinh lời), khoản tiền sẽ được tính theo lãi kép:
$$FV = P \times (1 + \frac{r}{n})^{n \times t}$$
Trong đó:
- \(FV\): Số tiền nhận được khi đáo hạn
- \(P\): Số tiền gốc ban đầu
- \(r\): Lãi suất năm
- \(n\): Số lần ghép lãi trong một năm
- \(t\): Thời gian gửi (tính theo năm)
Ví dụ:
Gửi 100 triệu đồng trong 2 năm, lãi suất 6%/năm, ghép lãi hàng quý (\(n = 4\)):
$$FV = 100{,}000{,}000 \times (1 + \frac{0.06}{4})^{4 \times 2} \approx 112{,}740{,}000$$
3. Cách tính lãi nhận hàng tháng
Nhiều ngân hàng cho phép lĩnh lãi hàng tháng thay vì dồn đến cuối kỳ. Khi đó, tiền lãi mỗi tháng được tính như sau:
$$\text{Tiền lãi tháng} = \text{Số tiền gửi} \times \text{Lãi suất năm} \div 12$$
Ví dụ:
Gửi 200 triệu đồng, lãi suất 5,4%/năm:
$$\text{Tiền lãi tháng} = 200{,}000{,}000 \times 0.054 \div 12 = 900{,}000$$ VNĐ/tháng
4. So sánh các hình thức gửi tiết kiệm
| Hình thức | Công thức | Đặc điểm |
|---|---|---|
| Không kỳ hạn | \(P \times r \times \frac{t}{365}\) | Lãi suất thấp, rút tiền linh hoạt |
| Có kỳ hạn, lĩnh lãi cuối kỳ | \(P \times (1 + \frac{r}{n})^{n \times t}\) | Lãi cao hơn, cần giữ đủ kỳ hạn |
| Lĩnh lãi hàng tháng | \(P \times r \div 12\) | Nhận tiền đều đặn mỗi tháng, nhưng tổng lãi thấp hơn so với tái tục |
5. Mẹo tối ưu lãi suất tiền gửi
- So sánh lãi suất giữa các ngân hàng – chênh lệch nhỏ cũng có thể tạo ra khoản tiền đáng kể khi gửi dài hạn.
- Chọn kỳ hạn tròn (như 12 tháng, 24 tháng) để hưởng mức lãi suất tốt nhất.
- Tận dụng lãi kép (tái tục cả gốc và lãi) để tối đa hóa lợi nhuận về lâu dài.
- Lưu ý các quy định về thuế thu nhập cá nhân trên tiền lãi (nếu có).