

À quoi sert ce calculateur
Cet outil estime l'impôt fédéral sur les plus-values (capital gains tax) ainsi que la récupération d'amortissement (depreciation recapture) que vous pourriez devoir lors de la vente d'un bien locatif ou d'investissement situé aux États-Unis. Il s'agit uniquement d'estimations, qui supposent une détention de longue durée ; consultez un conseiller fiscal pour votre situation précise. Les impôts des États fédérés, la Net Investment Income Tax de 3,8 % et l'exclusion de la Section 121 ne sont pas pris en compte. Attention : ce dispositif relève du droit fiscal américain et diffère totalement du régime français des plus-values immobilières.
Comment l'utiliser
Saisissez votre prix de vente et vos frais de cession (commissions d'agence, frais de clôture), votre prix d'achat d'origine, le coût des éventuels travaux d'amélioration capitalisés, ainsi que le montant total d'amortissement déduit au fil des années. Choisissez votre taux d'imposition des plus-values à long terme (généralement 0 %, 15 % ou 20 % selon vos revenus). Le calculateur vous donne votre base de coût ajustée, la plus-value imposable totale et l'impôt décomposé en ses deux volets.
La formule expliquée
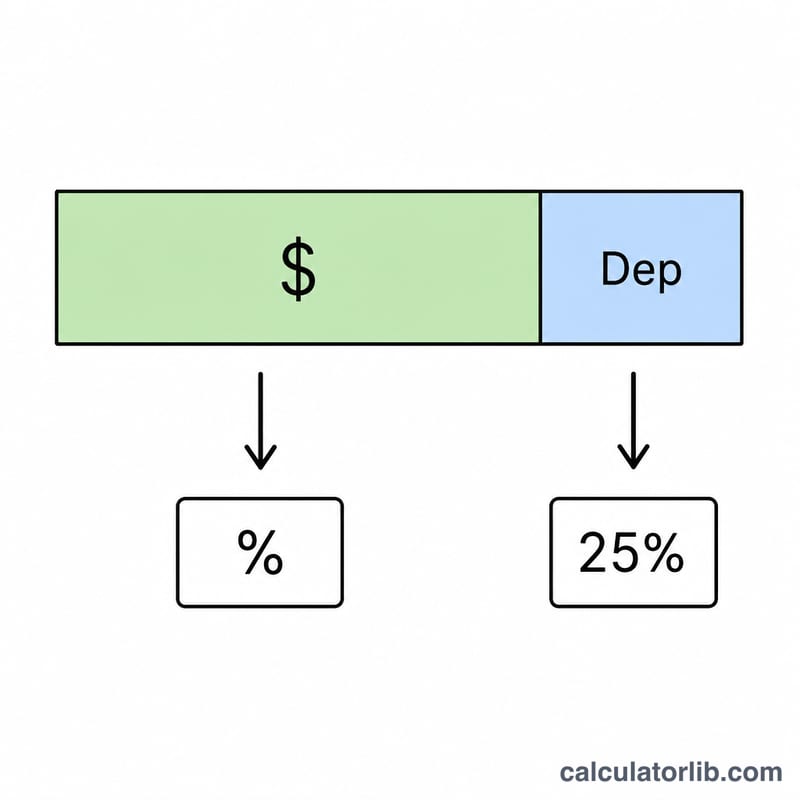
D'abord, la base de coût ajustée est égale au prix d'achat + travaux − amortissement. La plus-value imposable totale correspond au produit net (prix de vente − frais de cession) diminué de cette base. Comme l'IRS (l'administration fiscale américaine) taxe l'amortissement précédemment déduit jusqu'à 25 %, cette part est isolée. Le reste de la plus-value est imposé au taux que vous avez choisi. La part reprise correspond au plus petit des deux montants, l'amortissement ou la plus-value totale (rien en cas de moins-value). Impôt total = plus-value × taux + part reprise × 25 %.
$$\begin{gathered} \text{Impôt total} = C \cdot \dfrac{\text{Taux \%}}{100} + 0.25 \cdot R \\[1.5em] \text{où}\quad \left\{ \begin{aligned} R &= \min\!\left(\text{Amortissement},\; \max(0,\, G)\right) \\ C &= \max\!\left(0,\; G - R\right) \\ G &= \left(\text{Vente} - \text{Frais}\right) - B \\ B &= \text{Achat} + \text{Travaux} - \text{Amortissement} \end{aligned} \right. \end{gathered}$$Exemple chiffré
Vente à 500 000 $ avec 30 000 $ de frais de cession → produit net de 470 000 $. Achat à 300 000 $, 20 000 $ de travaux ajoutés, 50 000 $ d'amortissement déduit → base ajustée de 270 000 $. Plus-value totale = 200 000 $. Récupération = 50 000 $ taxés à 25 % = 12 500 $. Plus-value restante de 150 000 $ à 15 % = 22 500 $. Impôt total = 35 000 $.
$$470\,000 - 270\,000 = 200\,000$$$$50\,000 \cdot 0.25 = 12\,500$$$$150\,000 \cdot 0.15 = 22\,500$$$$12\,500 + 22\,500 = 35\,000$$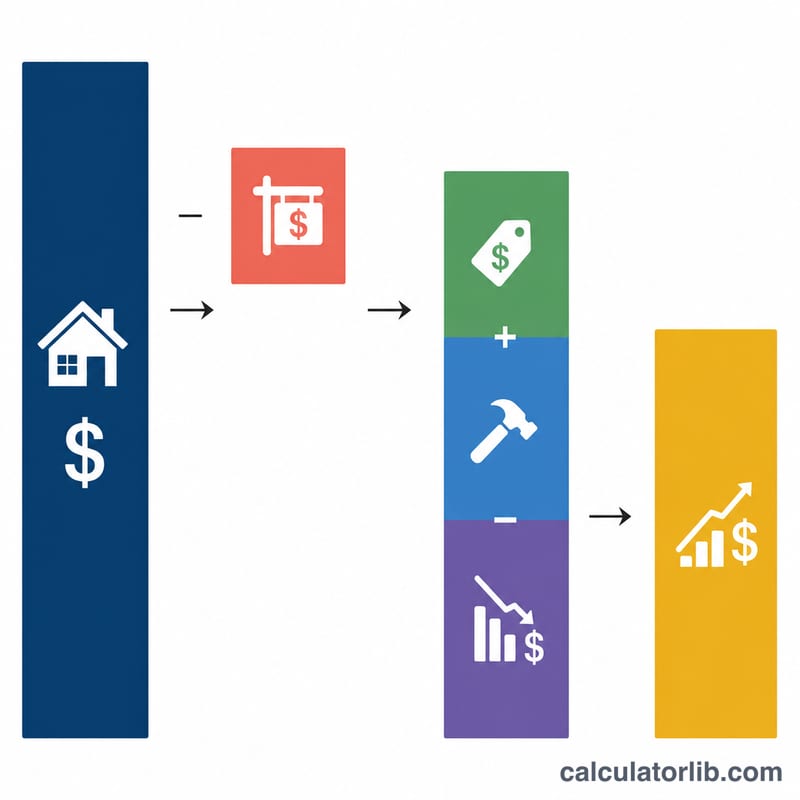
Tranches d'imposition des plus-values à long terme (États-Unis)
Il s'agit des seuils fédéraux américains des taux de plus-values à long terme pour l'année fiscale 2024, fondés sur les chiffres de l'IRS (Revenue Procedure 2023-34). Les seuils s'appliquent au revenu imposable et sont ajustés chaque année en fonction de l'inflation ; consultez donc IRS.gov pour l'année de votre vente. Ils ne concernent que l'impôt fédéral américain et n'incluent pas les impôts d'État.
| Statut matrimonial | Taux de 0 % jusqu'à | Taux de 15 % jusqu'à | Taux de 20 % au-delà de |
|---|---|---|---|
| Célibataire | 47 025 $ | 518 900 $ | 518 900 $ |
| Marié(e) soumis(e) à une imposition commune | 94 050 $ | 583 750 $ | 583 750 $ |
| Marié(e) soumis(e) à une imposition séparée | 47 025 $ | 291 850 $ | 291 850 $ |
| Chef de famille | 63 000 $ | 551 350 $ | 551 350 $ |
- Gain non réintégré au titre de la section 1250 : la part de votre plus-value provenant de l'amortissement que vous avez déduit sur un bien immobilier est imposée à un taux fédéral maximal de 25 %. Si votre taux ordinaire est inférieur à 25 %, c'est le taux inférieur qui s'applique. Ce calculateur utilise un taux forfaitaire de 25 % pour la réintégration.
- Impôt sur les revenus de placement nets (NIIT) : une surtaxe supplémentaire de 3,8 % peut s'appliquer aux revenus de placement nets, y compris les plus-values sur biens locatifs, lorsque le revenu brut ajusté modifié dépasse 200 000 $ (célibataire ou chef de famille), 250 000 $ (marié(e) soumis(e) à une imposition commune) ou 125 000 $ (marié(e) soumis(e) à une imposition séparée). Ces seuils du NIIT ne sont pas indexés sur l'inflation. Le NIIT n'est pas inclus dans le résultat de ce calculateur.
Termes clés : base, réintégration et section 1250
- Base de coût ajustée
- Votre prix d'achat initial, plus les améliorations capitalisées, moins l'amortissement cumulé. Dans ce calculateur : \(B = \text{Achat} + \text{Améliorations} - \text{Amortissement}\).
- Améliorations capitalisées ou réparations
- Les améliorations ajoutent de la valeur, prolongent la durée de vie utile ou adaptent le bien à un nouvel usage (un nouveau toit, une extension, une cuisine rénovée). Elles augmentent la base. Les réparations courantes qui maintiennent simplement le bien en état de fonctionnement (réparer une fuite, repeindre) sont généralement déduites comme charges pendant l'année où elles sont engagées et n'augmentent pas la base.
- Amortissement cumulé
- Le total des déductions d'amortissement que vous avez demandées, ou auxquelles vous aviez droit, sur le bien loué pendant les années de propriété. Il réduit votre base. Aux États-Unis, les immeubles locatifs résidentiels sont généralement amortis sur 27,5 ans.
- Réintégration de l'amortissement (gain non réintégré au titre de la section 1250)
- La part de votre plus-value, jusqu'à concurrence de l'amortissement pratiqué, qui est imposée à un taux fédéral maximal de 25 % plutôt qu'aux taux de plus-values de 0 %, 15 % ou 20 %.
- Produit net / frais de vente
- Le produit net correspond au prix de vente moins les frais de vente, tels que les commissions d'agent immobilier, les frais de titre et de séquestre, et les honoraires juridiques. La plus-value totale correspond au produit net moins la base ajustée.
- Durée de détention à long terme ou à court terme
- Un bien détenu depuis plus d'un an est à long terme et bénéficie des taux préférentiels de plus-values. Un bien détenu un an ou moins génère une plus-value à court terme, imposée aux taux du revenu ordinaire, que le champ de taux de ce calculateur ne modélise pas, sauf si vous saisissez votre taux ordinaire.
- Impôt sur les revenus de placement nets (NIIT)
- Une surtaxe fédérale de 3,8 % sur les revenus de placement nets, qui peuvent inclure les plus-values sur biens locatifs, pour les contribuables dont le revenu dépasse certains seuils.
Il s'agit d'informations générales, et non de conseils fiscaux. Consultez un professionnel de la fiscalité qualifié au sujet de votre situation.
Comparaison de scénarios : comment les données modifient l'impôt
Tous les scénarios utilisent un prix de vente de 500 000 $, des frais de vente de 30 000 $, un prix d'achat de 300 000 $ et des améliorations de 20 000 $ (produit net de 470 000 $). Seuls l'amortissement et le taux de plus-value varient. Les formules sont \(B = P + I - D\), \(G = (S - K) - B\), \(R = \min(D, \max(0, G))\), \(C = \max(0, G - R)\) et Impôt total \(= C \times \text{taux} + 0{,}25 \times R\). Le bénéfice net après impôt correspond à la plus-value totale moins l'impôt total.
| Scénario | Produit net | Base ajustée | Plus-value totale | Impôt de réintégration | Impôt sur la plus-value | Impôt total | Bénéfice net après impôt |
|---|---|---|---|---|---|---|---|
| A : 50 000 $ d'amortissement, taux de 0 % | 470 000 $ | 270 000 $ | 200 000 $ | 12 500 $ | 0 $ | 12 500 $ | 187 500 $ |
| B : 50 000 $ d'amortissement, taux de 15 % | 470 000 $ | 270 000 $ | 200 000 $ | 12 500 $ | 22 500 $ | $35,000 | 165 000 $ |
| C : 50 000 $ d'amortissement, taux de 20 % | 470 000 $ | 270 000 $ | 200 000 $ | 12 500 $ | 30 000 $ | 42 500 $ | 157 500 $ |
| D : aucun amortissement, taux de 15 % | 470 000 $ | 320 000 $ | 150 000 $ | 0 $ | 22 500 $ | 22 500 $ | 127 500 $ |
| E : 100 000 $ d'amortissement, taux de 15 % | 470 000 $ | 220 000 $ | 250 000 $ | 25 000 $ | 22 500 $ | $47,500 | 202 500 $ |
Scénario B en détail
\(B = 300{,}000 + 20{,}000 - 50{,}000 = 270{,}000\)
\(G = (500{,}000 - 30{,}000) - 270{,}000 = 200{,}000\)
\(R = \min(50{,}000,\, 200{,}000) = 50{,}000\)
\(C = \max(0,\, 200{,}000 - 50{,}000) = 150{,}000\)
\(\text{Impôt total} = 150{,}000 \times 0{,}15 + 0{,}25 \times 50{,}000 = 22{,}500 + 12{,}500 = 35{,}000\)
Points clés : Passer d'un taux de 0 % à un taux de 20 % ne modifie que la partie de la plus-value en capital. L'amortissement réduit la base euro pour euro (dollar pour dollar), ce qui augmente la plus-value totale du même montant. Cet amortissement est ensuite imposé jusqu'à 25 %. Le bénéfice net est donc plus élevé principalement parce que vous avez déjà perçu les déductions d'amortissement pendant la période de détention. Ces montants excluent l'impôt d'État et le NIIT de 3,8 %.
Questions fréquentes
Pourquoi l'amortissement est-il taxé séparément ? L'amortissement a réduit votre revenu imposable pendant la durée de détention du bien ; l'IRS le « récupère » donc à la vente, à un taux plafonné à 25 %.
La NIIT de 3,8 % est-elle incluse ? Non. Les contribuables aux revenus élevés peuvent devoir une Net Investment Income Tax supplémentaire de 3,8 %, non modélisée ici.
Quel taux choisir ? La plupart des déclarants retiennent 15 % ; optez pour 20 % en cas de revenus élevés ou 0 % en cas de faibles revenus, selon votre revenu imposable total.
















