À quoi sert ce calculateur
Le calculateur de durée des retraits d'épargne vous indique combien de temps un capital placé tiendra si vous en prélevez un montant fixe chaque mois pendant que le solde restant continue de générer des intérêts. Il répond à une question concrète, qu'on se pose aussi bien pour préparer sa retraite que pour gérer son budget : « Avec telle somme épargnée et tel retrait mensuel, à quel moment serai-je à sec ? »
Comment l'utiliser
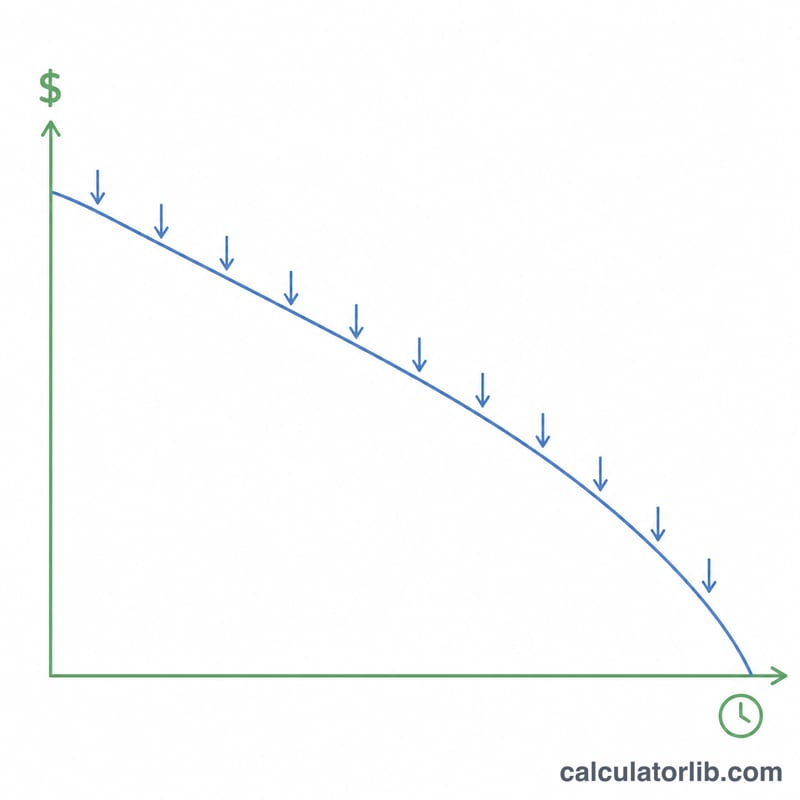
Indiquez le solde actuel de votre épargne, le montant que vous comptez retirer chaque mois et le taux d'intérêt annuel servi par votre compte. Le calculateur convertit le taux annuel en taux mensuel, applique la formule d'épuisement d'une rente, puis affiche le résultat à la fois en mois et en années. Si les intérêts perçus chaque mois sont égaux ou supérieurs à votre retrait, le solde ne diminue jamais : l'outil indique alors que votre épargne dure indéfiniment.
La formule expliquée
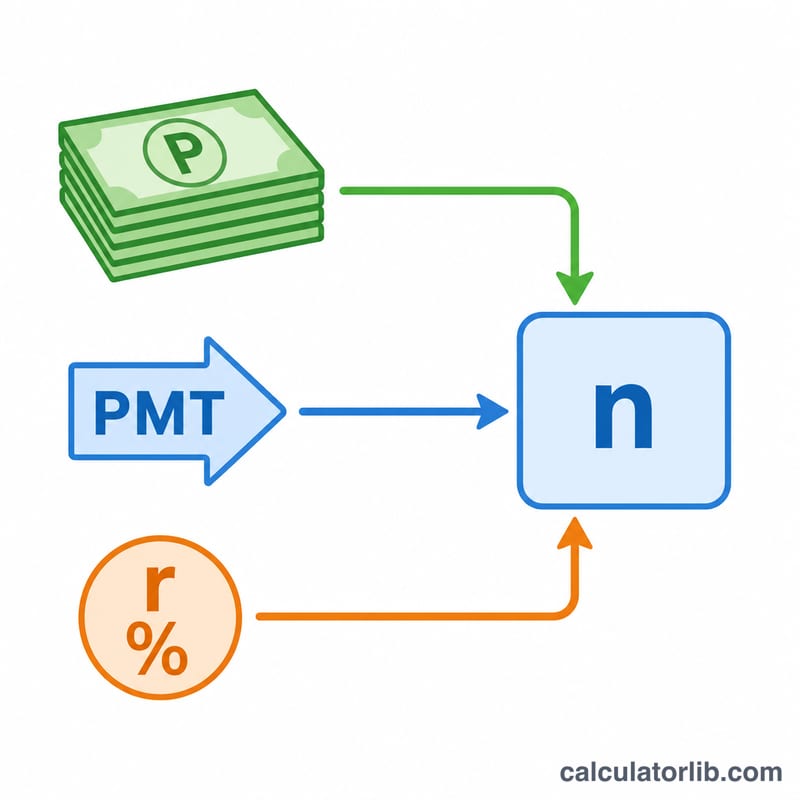
Avec un taux mensuel positif \(r\), le nombre de retraits est $$n = \frac{-\ln\!\left(1 - \dfrac{r \cdot P}{\text{PMT}}\right)}{\ln(1 + r)}$$ où \(P\) représente le solde de départ et \(\text{PMT}\) le retrait mensuel. Le terme \(rP\) correspond aux intérêts du premier mois ; si \(\text{PMT}\) le dépasse, le solde diminue et le logarithme est bien défini. Lorsque le taux est nul, la formule se simplifie en $$n = \frac{P}{\text{PMT}}$$
Exemple chiffré
Supposons que vous disposiez de 100 000 $, que vous retiriez 1 000 $ par mois et que votre placement rapporte 4 % par an. Le taux mensuel est de \(0{,}04 / 12 = 0{,}0033333\). Les intérêts du premier mois s'élèvent à \(100\,000 \times 0{,}0033333 = 333{,}33\ \$\), soit moins que 1 000 $ : le solde va donc s'épuiser. En appliquant la formule : $$n = \frac{-\ln(1 - 0{,}0033333 \times 100\,000 / 1\,000)}{\ln(1{,}0033333)} = \frac{-\ln(0{,}66667)}{0{,}0033278} \approx \frac{0{,}405465}{0{,}0033278} \approx 121{,}8\ \text{mois}$$ soit environ 10,2 ans.
Foire aux questions
Que se passe-t-il si mon retrait est faible ? Si votre retrait mensuel est inférieur ou égal aux intérêts mensuels, le capital augmente ou reste stable : le calculateur affiche alors que votre épargne dure indéfiniment.
L'inflation et les impôts sont-ils pris en compte ? Non. L'outil suppose un taux constant, des retraits constants et ne tient compte ni de la fiscalité ni de l'inflation. Dans la réalité, la durée peut être plus courte une fois ces éléments intégrés. À noter : la fiscalité de l'épargne (par exemple sur un Livret A, une assurance-vie ou un PEA en France) varie d'un pays et d'un produit à l'autre.
À quel moment les retraits sont-ils censés avoir lieu ? À la fin de chaque période (rente ordinaire), avec des intérêts crédités mensuellement.
Interpréter votre résultat
Le résultat correspond au nombre de retraits mensuels que le solde peut financer avant d'atteindre zéro. Il n'est généralement pas un nombre entier. La partie fractionnaire signifie que le dernier retrait est inférieur au montant régulier. Par exemple, 121,8 mois signifient 121 retraits complets suivis d'un retrait partiel.
Durée indéfinie. Chaque mois, le solde rapporte des intérêts de \(rP\) avant le retrait. Si \(\text{PMT} \le rP\), le solde ne diminue jamais. Le logarithme de la formule n'a alors pas de solution réelle, car \(1 - rP/\text{PMT} \le 0\). Il s'agit d'une rente perpétuelle. Lorsque le retrait est exactement égal aux intérêts, le solde reste constant. Lorsque les intérêts sont plus élevés, le solde augmente.
Solde minimal de rente perpétuelle. Le plus petit solde qui permet de soutenir indéfiniment un retrait donné est
$$P_{\min} = \frac{\text{PMT}}{r}$$
Par exemple, un retrait mensuel de 500 $ à un taux annuel de 6 % (\(r = 0{,}005\)) donne \(P_{\min} = 500/0{,}005 = \$100\{,\}000\).
Hypothèses sous-jacentes au résultat :
- Le taux d'intérêt est constant pendant toute la période.
- Le retrait est un montant nominal fixe qui ne change pas avec le temps.
- Les retraits ont lieu à la fin de chaque mois, après le versement des intérêts.
- Aucun impôt, frais de compte ni autre coût n'est déduit.
- L'inflation n'est pas modélisée.
Si les retraits sont augmentés chaque année pour suivre l'inflation, ou si les rendements varient et sont plus faibles au début, la durée réelle est plus courte que le chiffre calculé. Les résultats réels peuvent différer de ce modèle simplifié.
Taux directeurs des banques centrales aujourd’hui
Les derniers taux directeurs officiels des grandes banques centrales, mis à jour automatiquement : la référence que suivent les taux des dépôts et des crédits.
- Banque centrale européenne
- 2,50 %
- Au
- 2026-11-16
- Variation sur 1 an
- +0,50 pt
Dernière variation Hausse +25 pb Banque centrale européenne a modifié son taux le 2026-09-16 : de 2,25 % à 2,50 %.
| Banque centrale | Taux directeur | Au | Variation sur 1 an |
|---|---|---|---|
| Banque centrale du Brésil · Brésil | 13,75 % | 2026-11-16 | −1,25 pt |
| Banque du Mexique · Mexique | 6,25 % | 2026-11-10 | −1,00 pt |
| Réserve fédérale · États-Unis | 3,75–4,00 % | 2026-11-13 | 0 pt |
| Banque centrale européenne | 2,50 % | 2026-11-16 | +0,50 pt |
| Banque de Suède (Riksbank) · Suède | 2,00 % | 2026-11-16 | +0,25 pt |
| Banque centrale d’Arabie saoudite · Arabie saoudite | 4,50 % | 2026-10-29 | 0 pt |
| Banque de réserve d’Australie · Australie | 4,60 % | 2026-10-31 | +1,00 pt |
| Banque centrale de la République de Turquie · Turquie | 36,00 % | 2026-11-06 | −3,50 pt |
| Banque de Russie · Russie | 14,00 % | 2026-11-10 | −2,50 pt |
| Banque populaire de Chine · Chine | 3,00 % | 2026-11-10 | 0 pt |
| Banque du Canada · Canada | 2,50 % | 2026-11-13 | +0,25 pt |
| Banque de réserve de l’Inde · Inde | 5,50 % | 2026-10-19 | 0 pt |
| Banque d’Angleterre · Royaume-Uni | 4,00 % | 2026-11-16 | 0 pt |
| Banque du Japon · Japon | 1,25 % | 2026-11-10 | +0,75 pt |
| Banque de Corée · Corée du Sud | 3,00 % | 2026-11-02 | +0,50 pt |
Banque centrale européenne : taux directeurs et taux du marché au jour le jour
Les taux qui encadrent la politique monétaire et le taux du marché au jour le jour qu’ils pilotent, chacun avec la date de sa dernière valeur publiée.
| Taux | Niveau | Au | Variation sur 1 an |
|---|---|---|---|
| Taux de la facilité de dépôt | 2,50 % | 2026-11-16 | +0,50 pt |
| Taux des opérations principales de refinancement | 2,65 % | 2026-11-16 | +0,50 pt |
| Taux de la facilité de prêt marginal | 2,90 % | 2026-11-16 | +0,50 pt |
| Taux à court terme de l’euro (€STR) | 2,44 % | 2026-11-13 | +0,51 pt |
Chaque taux garde la date de sa dernière valeur publiée ; les taux du marché au jour le jour sont publiés le jour ouvré suivant.
Ce que les banques facturent aux ménages : France
Taux moyens appliqués par les banques aux nouveaux crédits immobiliers et versés sur les nouveaux dépôts d’épargne des ménages, tels que déclarés chaque mois à la Banque centrale européenne.
- Taux immobilier · France (2026-09)
- 3,19 %
- Taux immobilier · Zone euro (2026-09)
- 3,62 %
- Taux des dépôts jusqu’à 1 an · France (2026-09)
- 2,54 %
- Écart crédit immobilier − dépôts · France (2026-09)
- +0,65 pt
- Variation du taux immobilier depuis 2025-09
- +0,20 pt
| Mois | Taux immobilier · France | Taux immobilier · Zone euro | Taux de dépôt · France | Taux de dépôt · Zone euro |
|---|---|---|---|---|
| 2026-09 | 3,19 % | 3,62 % | 2,54 % | 2,33 % |
| 2026-08 | 3,20 % | 3,60 % | 2,36 % | 2,13 % |
| 2026-07 | 3,18 % | 3,54 % | 2,38 % | 2,10 % |
| 2026-06 | 3,16 % | 3,51 % | 2,28 % | 2,03 % |
| 2026-05 | 3,10 % | 3,48 % | 2,22 % | 1,92 % |
| 2026-04 | 3,11 % | 3,44 % | 2,18 % | 1,87 % |
Taux immobilier : indicateur composite du coût d’emprunt pour l’achat d’un logement publié par la BCE (toutes périodes de fixation). Taux des dépôts : dépôts à terme des ménages d’une durée initiale jusqu’à un an. Les deux portent sur les seuls contrats nouveaux ; le taux qu’une banque vous propose dépend de votre profil et de la durée de fixation. L’écart et la variation sur un an sont calculés par CalculatorLib.
Dernier chiffre : 2026-11-16 Données mises à jour le 2026-11-16 · à jour
Source : Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Conditions d’utilisation autorisée des statistiques de la BRI; European Central Bank, euro short-term rate (€STR) Politique de réutilisation de la BCE; Board of Governors of the Federal Reserve System Domaine public (œuvre du gouvernement des États-Unis); European Central Bank Politique de réutilisation de la BCE; The World Bank Group CC BY 4.0; European Central Bank, MFI interest rate statistics Politique de réutilisation de la BCE; Sveriges Riksbank Conditions des données ouvertes de la Riksbank; Reserve Bank of Australia 2026 Conditions de droit d’auteur de la RBA (Cash Rate); Bank of Canada Conditions d’utilisation de la Banque du Canada; Bank of England Open Government Licence v3.0
La variation sur un an est calculée par CalculatorLib à partir de ces données. Libellés traduits par CalculatorLib : traduction non officielle, non fournie par BIS.
Détails de la source et méthodologie
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- European Central Bank, euro short-term rate (€STR)
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- European Central Bank, MFI interest rate statistics
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Termes clés expliqués
- Capital (solde initial)
- Le montant détenu au départ, avant tout retrait. Il correspond à la valeur \(P\) dans la formule.
- Retrait mensuel (PMT)
- Le montant fixe prélevé chaque mois. Il correspond à la valeur du paiement dans la formule de l'annuité.
- Taux d'intérêt annuel et mensuel
- Le taux annuel est le pourcentage annuel. Le calculateur utilise le taux mensuel \(r = \text{annuel}/12\), donc 6 % annuels deviennent 0,5 % par mois.
- Annuité ordinaire
- Une série de paiements égaux effectués à la fin de chaque période. Ici, les intérêts sont d'abord crédités, puis le retrait a lieu en fin de mois.
- Épuisement (décaissement progressif)
- La réduction progressive d'un solde par des retraits. L'épuisement est atteint lorsque le solde atteint zéro.
- Rente perpétuelle (durée indéfinie)
- Un flux de paiements qui ne prend jamais fin. Il se produit lorsque le retrait n'est pas supérieur aux intérêts gagnés chaque mois, \(\text{PMT} \le rP\).
- Rendement nominal et rendement réel
- Le rendement nominal est le taux annoncé avant ajustement pour l'inflation. Le rendement réel est le rendement nominal après élimination de l'effet de la hausse des prix. Ce calculateur utilise un taux nominal et des retraits nominaux fixes.
- Capitalisation
- Les intérêts sont gagnés sur le solde existant, y compris les intérêts ajoutés précédemment. Ici, elle est appliquée mensuellement.