ماذا تفعل هذه الحاسبة
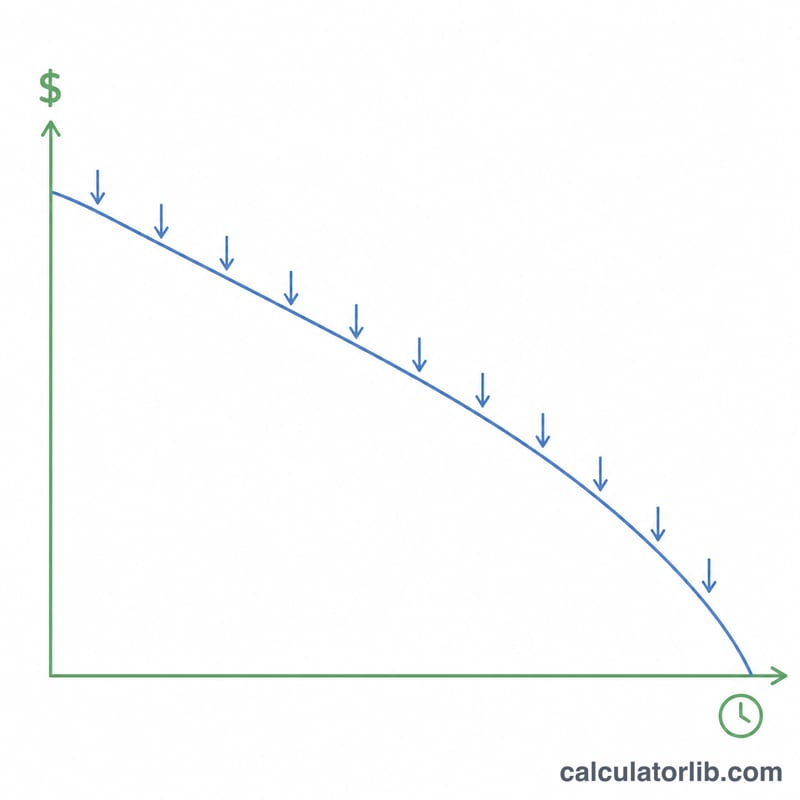
تخبرك حاسبة مدة سحب المدخرات بالمدة التي سيدوم خلالها مبلغ مدخراتك إذا سحبت منه مبلغاً ثابتاً كل شهر بينما يواصل الرصيد المتبقي تحقيق فائدة. إنها تجيب عن السؤال اليومي المتعلق بالتقاعد وإدارة الميزانية: «إذا كان لديّ هذا المبلغ من المدخرات وسحبت هذا القدر كل شهر، فمتى ينفد؟»
كيفية استخدامها
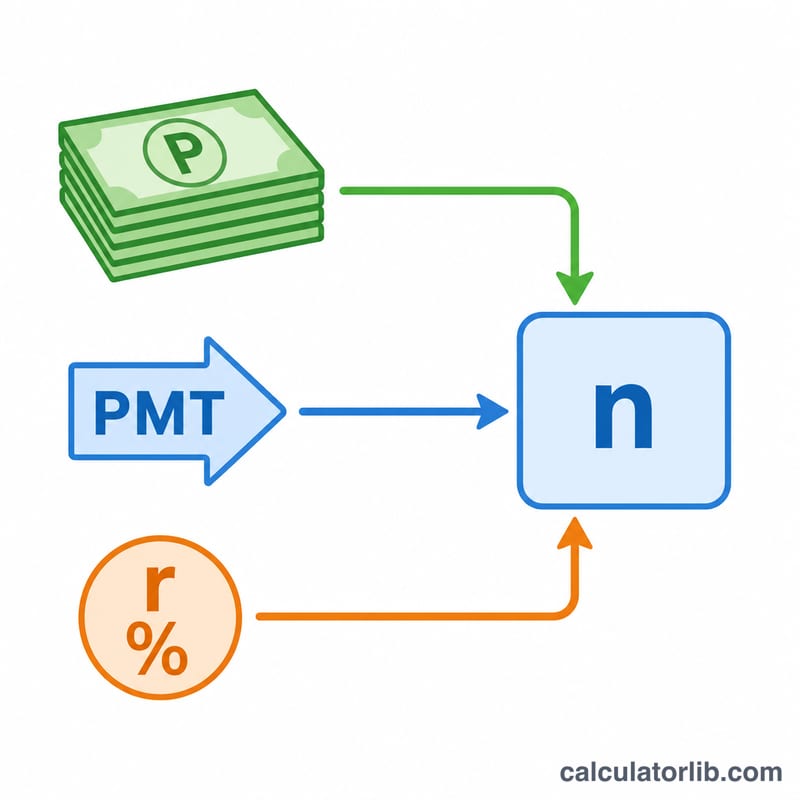
أدخل رصيد مدخراتك الحالي، والمبلغ الذي تنوي سحبه شهرياً، ونسبة الفائدة السنوية التي يحققها حسابك. تقوم الحاسبة بتحويل النسبة السنوية إلى نسبة شهرية، ثم تطبّق معادلة استنفاد الدفعات (الأقساط السنوية)، وتعرض النتيجة بالأشهر والسنوات معاً. وإذا كانت الفائدة المكتسبة شهرياً تساوي مبلغ السحب أو تزيد عليه، فإن الرصيد لا ينخفض أبداً — وعندها تُظهر الأداة أن مدخراتك ستدوم إلى ما لا نهاية.
شرح المعادلة
عندما تكون النسبة الشهرية \(r\) موجبة، يُحسب عدد عمليات السحب وفق المعادلة:
$$n = \frac{-\ln\!\left(1 - \dfrac{r \cdot P}{\text{PMT}}\right)}{\ln(1 + r)}$$حيث \(P\) هو الرصيد الابتدائي و\(\text{PMT}\) هو مبلغ السحب الشهري. ويمثّل الحدّ \(rP\) فائدة الشهر الأول؛ فإذا تجاوزه مبلغ السحب \(\text{PMT}\)، فإن الرصيد يتناقص ويصبح اللوغاريتم معرّفاً. أما عندما تكون النسبة صفراً، فتتبسّط المعادلة لتصبح \(n = P / \text{PMT}\).
مثال محلول
لنفترض أن لديك 100,000 دولار، وتسحب 1,000 دولار شهرياً، وتحقق فائدة سنوية بنسبة 4%. النسبة الشهرية هي \(0.04 / 12 = 0.0033333\). وتكون فائدة الشهر الأول \(100{,}000 \times 0.0033333 = 333.33\) دولاراً، وهي أقل من 1,000 دولار، لذا فإن الرصيد سينفد. وبالتعويض في المعادلة:
$$n = \frac{-\ln\!\left(1 - \dfrac{0.0033333 \times 100{,}000}{1{,}000}\right)}{\ln(1.0033333)} = \frac{-\ln(0.66667)}{0.0033278} \approx \frac{0.405465}{0.0033278} \approx 121.8 \text{ شهراً}$$أي ما يقارب 10.2 سنة.
تفسير نتيجتك
النتيجة هي عدد السحوبات الشهرية التي يمكن أن يغطيها الرصيد قبل أن يصل إلى الصفر. وغالباً لا تكون عدداً صحيحاً. الجزء الكسري يعني أن السحب الأخير أصغر من المبلغ المنتظم. فمثلاً، 121.8 شهراً تعني 121 سحباً كاملاً يتبعه سحب جزئي.
مدة غير محدودة. في كل شهر يكسب الرصيد فائدة قدرها \(rP\) قبل السحب. إذا كان \(\text{PMT} \le rP\)، فلن ينخفض الرصيد أبداً. عندئذٍ لا يوجد حل حقيقي للوغاريتم في الصيغة، لأن \(1 - rP/\text{PMT} \le 0\). وهذا ما يُسمى ريعاً دائماً. عندما يساوي السحب الفائدة تماماً يبقى الرصيد ثابتاً. وعندما تكون الفائدة أكبر، ينمو الرصيد.
رصيد نقطة التعادل للريع الدائم. أصغر رصيد يدعم سحباً معيناً إلى ما لا نهاية هو
$$P_{\min} = \frac{\text{PMT}}{r}$$
فمثلاً، سحب شهري قدره 500$ بمعدل سنوي 6% (\(r = 0.005\)) يعطي \(P_{\min} = 500/0.005 = \$100{,}000\).
الافتراضات التي تقوم عليها النتيجة:
- معدل الفائدة ثابت طوال الفترة كلها.
- السحب مبلغ اسمي ثابت لا يتغير مع الزمن.
- تتم السحوبات في نهاية كل شهر، بعد إضافة الفائدة.
- لا تُخصم أي ضرائب أو رسوم حساب أو تكاليف أخرى.
- التضخم غير مُدرج في النموذج.
إذا رُفعت السحوبات كل عام لمواكبة التضخم، أو إذا تفاوتت العوائد وكانت أدنى في البداية، فإن المدة الفعلية تكون أقصر من الرقم المحسوب. وقد تختلف النتائج الفعلية عن هذا النموذج المبسط.
شرح المصطلحات الرئيسية
- الأصل (الرصيد الابتدائي)
- المبلغ المحتفظ به في البداية، قبل أي سحوبات. وهو القيمة \(P\) في الصيغة.
- السحب الشهري (PMT)
- المبلغ الثابت الذي يُسحب كل شهر. وهو قيمة الدفعة في صيغة المرتبة.
- معدل الفائدة السنوي مقابل الشهري
- المعدل السنوي هو النسبة المئوية السنوية. تستخدم الحاسبة المعدل الشهري \(r = \text{annual}/12\)، لذا يصبح 6% سنوياً 0.5% شهرياً.
- المرتبة العادية
- سلسلة من الدفعات المتساوية تُدفع في نهاية كل فترة. هنا تُضاف الفائدة أولاً ويتبعها السحب في نهاية الشهر.
- الاستنزاف (السحب التدريجي)
- التخفيض التدريجي للرصيد من خلال السحوبات. يتحقق الاستنزاف عندما يصل الرصيد إلى الصفر.
- الريع الدائم (المدة غير المحدودة)
- تدفق مدفوعات لا ينتهي أبداً. ويحدث عندما لا يتجاوز السحب الفائدة المكتسبة كل شهر، \(\text{PMT} \le rP\).
- العائد الاسمي مقابل الحقيقي
- العائد الاسمي هو المعدل المعلن قبل تعديله بسبب التضخم. أما العائد الحقيقي فهو العائد الاسمي بعد إزالة أثر ارتفاع الأسعار. تستخدم هذه الحاسبة معدلاً اسمياً وسحوبات اسمية ثابتة.
- التراكب (الفائدة المركبة)
- تُكتسب الفائدة على الرصيد القائم، بما في ذلك الفائدة المضافة سابقاً. وهنا تُطبَّق شهرياً.
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-16 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-13 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-16 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-16 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-13 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-16 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-16 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
ماذا لو كان مبلغ السحب صغيراً؟ إذا كان مبلغ سحبك الشهري أقل من الفائدة الشهرية أو مساوياً لها، فإن رأس المال ينمو أو يبقى ثابتاً، وعندها تُظهر الحاسبة أن مدخراتك ستدوم إلى ما لا نهاية.
هل تأخذ في الحسبان التضخم أو الضرائب؟ لا. فهي تفترض ثبات النسبة وثبات مبالغ السحب، وتتجاهل الضرائب والتضخم. وقد تكون النتائج الفعلية أقصر بعد أخذ هذه العوامل في الاعتبار.
متى يُفترض حدوث عمليات السحب؟ في نهاية كل فترة (دفعات سنوية عادية)، مع إضافة الفائدة شهرياً.