ماذا تفعل هذه الحاسبة
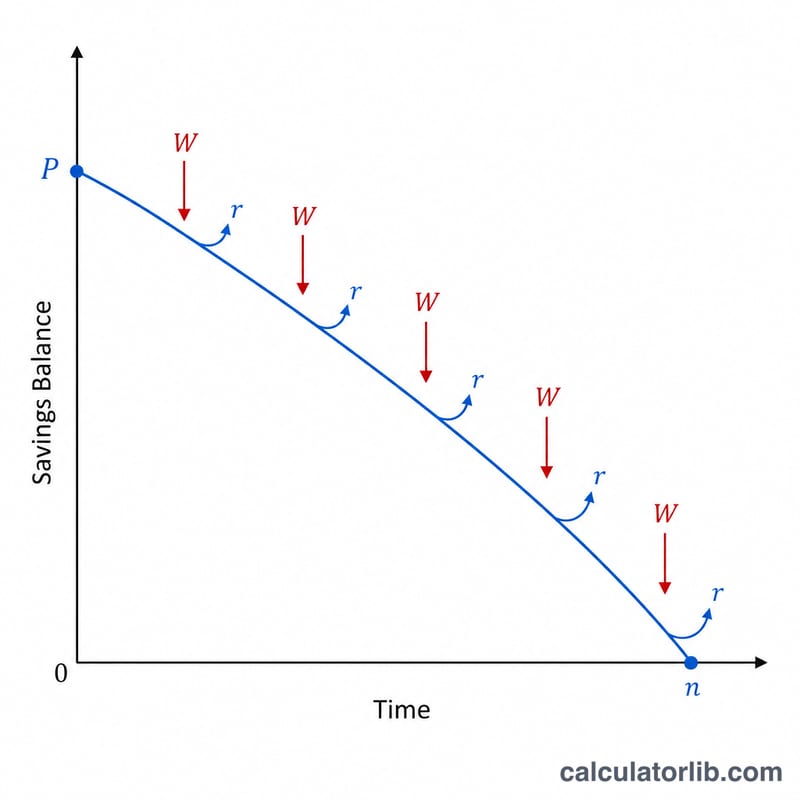
تخبرك حاسبة مدة استنزاف المدخرات بالمدة التي سيدوم فيها مبلغ مدّخر دفعة واحدة عندما تسحب منه مبالغ منتظمة، بينما يستمر الرصيد المتبقي في تحقيق فائدة مركبة. وهي تجسّد المعضلة الكلاسيكية التي يواجهها المتقاعدون: لديك مبلغ ادّخرته، تسحب منه مبلغًا ثابتًا كل فترة، والفائدة تعوّض جزءًا من إنفاقك. تعرض لك الأداة عدد الفترات، وما يعادلها بالسنوات، وإجمالي ما ستسحبه قبل أن يصل الرصيد إلى الصفر.
كيفية الاستخدام
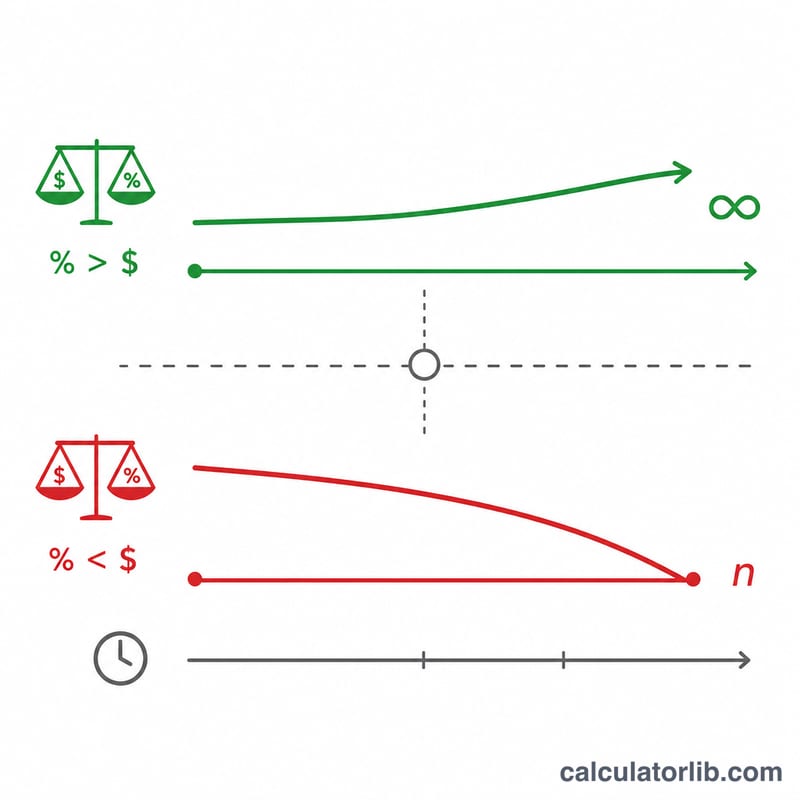
أدخل رصيدك الابتدائي، والمبلغ الثابت الذي تنوي سحبه في كل فترة، ومعدل الفائدة السنوي الذي تحققه مدخراتك، ومدى تكرار السحب (شهري، ربع سنوي، نصف سنوي، أو سنوي). تقوم الحاسبة بتحويل المعدل السنوي إلى معدل دوري ثم تطبّق معادلة الاستنزاف. وإذا كان مبلغ السحب أصغر من الفائدة التي يحققها الرصيد في كل فترة، فلن تنفد الأموال أبدًا، وتُظهر النتيجة عبارة "إلى الأبد".
شرح المعادلة
يُحسب عدد فترات السحب بالمعادلة
$$N = \dfrac{\ln\!\left(\dfrac{W}{W - P\,r}\right)}{\ln(1 + r)}$$حيث W هو مبلغ السحب لكل فترة، وP هو رأس المال الابتدائي، وr هو معدل الفائدة الدوري. يعكس المقام \(\ln(1+r)\) أثر النمو المركب، بينما يقيس البسط سرعة تآكل الرصيد بفعل السحوبات مقارنةً بالفائدة المكتسبة. وعندما يكون \(W \le P\cdot r\) تصبح القيمة داخل اللوغاريتم صفرًا أو سالبة، أي أن السحوبات لا تتجاوز الفائدة أبدًا، فتدوم الأموال إلى ما لا نهاية.
مثال تطبيقي
لنفترض أنك بدأت بمبلغ 100,000 دولار، وتسحب 1,000 دولار شهريًا، وتحقق فائدة سنوية بنسبة 6%. يكون المعدل الشهري \(r = 0.06 / 12 = 0.005\). وتكون فائدة الشهر الأول \(100{,}000 \times 0.005 = 500\) دولار، وهي أقل من 1,000 دولار، لذا ينخفض الرصيد. ومن ثم:
$$N = \dfrac{\ln\!\left(\dfrac{1000}{1000 - 500}\right)}{\ln(1.005)} = \dfrac{\ln(2)}{\ln(1.005)} \approx \dfrac{0.6931}{0.004988} \approx 138.98 \text{ شهرًا}$$أي نحو 11.6 سنة.
كيف يغيّر مبلغ السحب ومعدل الفائدة مدة السحب
يفترض الجدول رصيدًا ابتدائيًا قدره 100,000 دولار، وسحوبات شهرية تُجرى في نهاية كل شهر، وفائدة مركّبة شهريًا بمعدل سنوي اسمي ثابت. تستخدم كل قيمة المعادلة \(n = \ln\!\left(\frac{W}{W - P r}\right) / \ln(1+r)\) حيث \(r\) = المعدل السنوي ÷ 12، ويتم تحويل الأشهر إلى سنوات بالقسمة على 12. تم تقريب الأرقام إلى رقمين عشريين.
| السحب الشهري | 3% (فائدة 250 دولارًا/شهر) | 5% (فائدة ≈ 416.67 دولارًا/شهر) | 6% (فائدة 500 دولار/شهر) | 8% (فائدة ≈ 666.67 دولارًا/شهر) |
|---|---|---|---|---|
| 500 دولار | 23.13 سنة | 35.91 سنة | إلى أجل غير مسمى | إلى أجل غير مسمى |
| 600 دولار | 17.99 سنة | 23.76 سنة | 29.94 سنة | إلى أجل غير مسمى |
| 800 دولار | 12.51 سنة | 14.75 سنة | 16.39 سنة | 22.47 سنة |
| 1,000 دولار | 9.60 سنة | 10.80 سنة | 11.58 سنة | 13.78 سنة |
| 1,500 دولار | 6.09 سنة | 6.52 سنة | 6.77 سنة | 7.37 سنة |
تعني عبارة "إلى أجل غير مسمى" أن السحب يساوي الفائدة المكتسبة في فترة واحدة أو يقل عنها (\(W \le P r\))، لذا لا ينخفض الرصيد إلى الصفر أبدًا وفق هذه الافتراضات.
تحقق عملي لسحب 800 دولار شهريًا بمعدل 6%: \(r = 0.06/12 = 0.005\) و\(P r = 500\). إذن \(n = \ln\!\left(\frac{800}{800 - 500}\right) / \ln(1.005) = \ln(2.6667)/0.0049875 \approx 196.7\) شهرًا، أي نحو 16.39 سنة.
تكون التغيّرات الصغيرة أكثر أهمية قرب نقطة التعادل. عند معدل 6%، يؤدي الانتقال من سحب 600 دولار إلى 800 دولار شهريًا إلى تقليص المدة من نحو 30 سنة إلى نحو 16 سنة.
المصطلحات والمتغيرات الرئيسية
- رأس المال الابتدائي (P)
- الرصيد في بداية عملية السحب، قبل أي سحوبات.
- السحب الدوري (W)
- المبلغ الثابت الذي يُسحب في كل فترة (مثلًا كل شهر)، بوحدات العملة الاسمية.
- المعدل السنوي الاسمي مقابل المعدل الدوري (r)
- المعدل السنوي الاسمي هو المعدل السنوي المعلن قبل احتساب الفائدة المركّبة. المعدل الدوري هو \(r = \text{المعدل السنوي} / (100 \times \text{عدد الفترات في السنة})\). على سبيل المثال، يعطي معدل 6% مركّبًا شهريًا القيمة \(r = 0.005\).
- تكرار التركيب
- عدد المرات التي تُضاف فيها الفائدة خلال السنة: 12 (شهريًا)، أو 4 (ربع سنويًا)، أو 2 (نصف سنويًا)، أو 1 (سنويًا). في هذه الحاسبة، يُفترض أن تتبع السحوبات التكرار نفسه.
- مدة النفاد (n)
- عدد الفترات حتى يصل الرصيد إلى الصفر، \(n = \ln\!\left(\frac{W}{W - P r}\right)/\ln(1+r)\).
- الدخل الدائم / السحب المستدام
- عندما يكون \(W \le P r\)، تغطي الفائدة المكتسبة في كل فترة السحب، فلا ينفد الرصيد وفق افتراضات النموذج.
- الاستنزاف (Drawdown)
- عملية تقليص المدخرات تدريجيًا من خلال سحوبات منتظمة.
- المعدل الاسمي مقابل المعدل الحقيقي
- المعدل الاسمي يُذكر دون تعديل للتضخم. المعدل الحقيقي هو المعدل الاسمي مطروحًا منه التضخم (تقريبًا)، ويُظهر نمو القوة الشرائية. تستخدم هذه الحاسبة المعدل الاسمي والسحوبات الاسمية الثابتة.
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-16 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-13 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-16 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-16 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-13 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-16 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-16 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
ماذا لو كان مبلغ سحبي أقل من الفائدة؟ ينمو الرصيد أو يبقى ثابتًا إلى الأبد، لذا تعرض الحاسبة عبارة "إلى الأبد".
هل تأخذ هذه الحاسبة التضخم في الحسبان؟ لا — فهي تفترض سحوبات ثابتة ومعدلًا اسميًا ثابتًا. ولتقدير القوة الشرائية الحقيقية، استخدم معدل فائدة حقيقيًا معدّلًا حسب التضخم.
هل ترتبط هذه الحاسبة ببلد معيّن؟ لا. تنطبق هذه الحسابات على أي عملة وأي حساب ادخار أو استثمار يحقق فائدة مركبة بمعدل ثابت.