このシミュレーターでできること
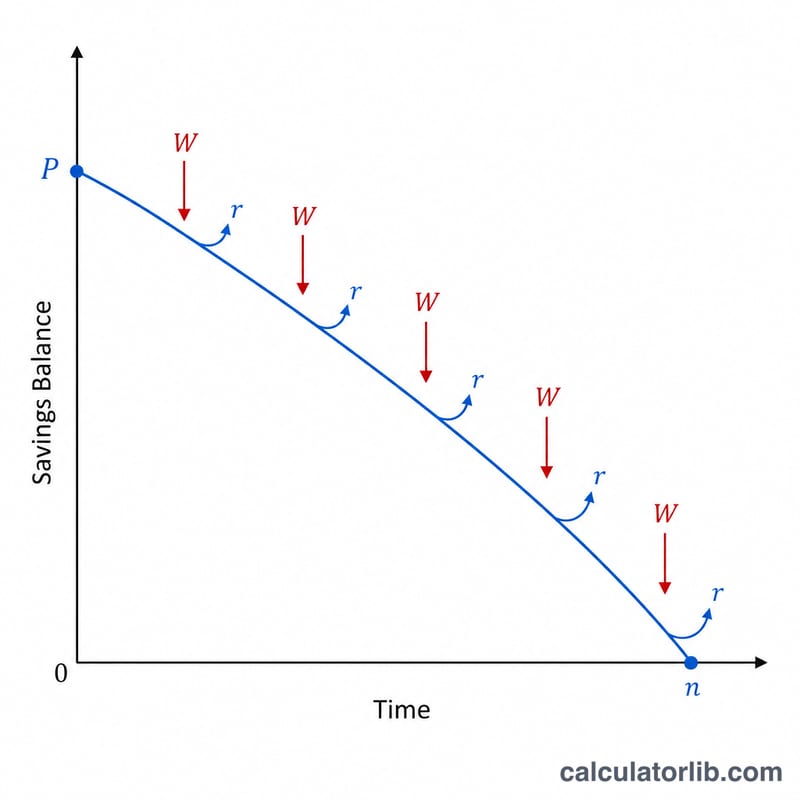
「貯蓄取り崩し期間シミュレーター」は、まとまった貯蓄を一定額ずつ取り崩しながら、残高は複利で運用し続けた場合に、その資産が何年もつかを計算するツールです。これは退職後に多くの人が直面する典型的な「資産の枯渇」問題そのものです。手元にある老後資金から毎回決まった金額を引き出し、その間も利息が支出の一部を補ってくれます。本ツールは、残高がゼロになるまでの回数、それに相当する年数、そして取り崩す総額を算出します。
使い方
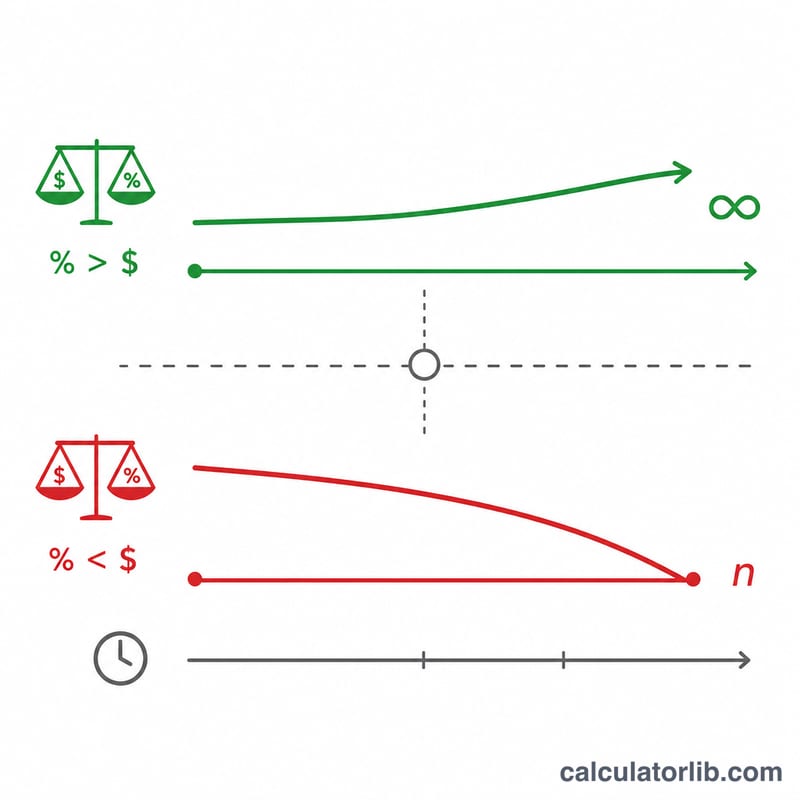
最初の残高(元本)、1回あたりに取り崩す金額、貯蓄に付く年利、そして引き出し頻度(毎月・四半期ごと・半年ごと・年1回)を入力してください。シミュレーターは年利を1回あたりの利率に換算し、取り崩しの計算式を適用します。もし1回の引き出し額が、その期間に残高が生み出す利息よりも少ない場合、資産は決して尽きることがなく、結果には「無期限」と表示されます。
計算式の解説
取り崩しの回数は $$N = \dfrac{\ln\!\left(\dfrac{W}{W - P\,r}\right)}{\ln(1 + r)}$$ で求められます。ここで \(W\) は1回あたりの引き出し額、\(P\) は最初の元本、\(r\) は1回あたりの利率です。分母の \(\ln(1+r)\) は複利による成長を表し、分子は利息に対して取り崩しがどれだけ速く残高を減らしていくかを示しています。\(W \le P\,r\) のとき、対数の中身が0以下となり、これは引き出し額が利息を上回らないことを意味します。つまり資産は永久に維持されます。
計算例
たとえば、元本100,000ドルからスタートし、毎月1,000ドルを引き出し、年利6%で運用するとします。月利は \(r = 0.06 \div 12 = 0.005\) です。最初の月に付く利息は \(100{,}000 \times 0.005 = 500\) ドル で、引き出す1,000ドルより少ないため、残高は減っていきます。このとき $$N = \frac{\ln\!\left(1000 \div (1000 - 500)\right)}{\ln(1.005)} = \frac{\ln(2)}{\ln(1.005)} \approx \frac{0.6931}{0.004988} \approx 138.98 \text{か月}$$ すなわち約11.6年もつことになります。
引き出し額と利率が取り崩し期間に与える影響
この表は、開始残高10万ドル、毎月末に引き出しを行うこと、そして一定の年率(名目)で毎月複利計算されることを前提としています。各値は \(n = \ln\!\left(\frac{W}{W - P r}\right) / \ln(1+r)\) を用いて算出しており、\(r\) = 年利率 ÷ 12 です。月数は12で割って年に換算しています。数値は小数点以下2桁で四捨五入しています。
| 毎月の引き出し額 | 3%(利息 月250ドル) | 5%(利息 月約416.67ドル) | 6%(利息 月500ドル) | 8%(利息 月約666.67ドル) |
|---|---|---|---|---|
| 500ドル | 23.13年 | 35.91年 | 無期限 | 無期限 |
| 600ドル | 17.99年 | 23.76年 | 29.94年 | 無期限 |
| 800ドル | 12.51年 | 14.75年 | 16.39年 | 22.47年 |
| 1,000ドル | 9.60年 | 10.80年 | 11.58年 | 13.78年 |
| 1,500ドル | 6.09年 | 6.52年 | 6.77年 | 7.37年 |
「無期限」とは、引き出し額が1期間に得られる利息以下(\(W \le P r\))であることを意味し、これらの前提のもとでは残高がゼロになることはありません。
6%・毎月800ドルの場合の検算:\(r = 0.06/12 = 0.005\)、\(P r = 500\)。すると \(n = \ln\!\left(\frac{800}{800 - 500}\right) / \ln(1.005) = \ln(2.6667)/0.0049875 \approx 196.7\) か月、つまり約16.39年となります。
損益分岐点付近では、わずかな変化が大きな影響を与えます。6%の場合、毎月の引き出し額を600ドルから800ドルに増やすと、期間は約30年から約16年へと短くなります。
主な用語と変数
- 開始元本(P)
- 引き出しを始める時点での残高で、引き出しを行う前の金額です。
- 定期引き出し額(W)
- 各期間(例えば毎月)に固定額として引き出される金額で、名目の通貨単位で示します。
- 名目年利率と期間利率(r)
- 名目年利率は複利計算を行う前に示される年間の利率です。期間利率は \(r = \text{年利率} / (100 \times \text{年間の期間数})\) で表されます。例えば、年6%を毎月複利で計算する場合、\(r = 0.005\) となります。
- 複利計算の頻度
- 1年に利息が加算される回数で、12(毎月)、4(四半期ごと)、2(半年ごと)、1(毎年)のいずれかです。この計算ツールでは、引き出しも同じ頻度で行われると仮定しています。
- 取り崩し期間(n)
- 残高がゼロになるまでの期間数で、\(n = \ln\!\left(\frac{W}{W - P r}\right)/\ln(1+r)\) で求められます。
- 永久取り崩し額/持続可能な引き出し額
- \(W \le P r\) の場合、各期間に得られる利息で引き出し額をまかなえるため、モデルの前提のもとでは残高が減ることはありません。
- 取り崩し(ドローダウン)
- 定期的な引き出しによって貯蓄を少しずつ使っていく過程のことです。
- 名目利率と実質利率
- 名目利率は、インフレ率による調整を行っていない利率です。実質利率は(おおよそ)名目利率からインフレ率を差し引いたもので、購買力の増加を示します。この計算ツールでは、名目利率と固定された名目の引き出し額を用いています。
主要中央銀行の政策金利
主要中央銀行の最新の政策金利(自動更新)。銀行の預金金利・貸出金利はこの水準に連動します。
- 日本銀行 · 日本
- 1.25%
- 基準日
- 2026-11-10
- 1年間の変化
- +0.75 ポイント
直近の変化 上昇 +25 bp 日本銀行は2026-09-24に金利を変更しました:1.00%から1.25%へ。
| 中央銀行 | 政策金利 | 基準日 | 1年間の変化 |
|---|---|---|---|
| ブラジル中央銀行 · ブラジル | 13.75% | 2026-11-16 | −1.25 ポイント |
| メキシコ銀行 · メキシコ | 6.25% | 2026-11-10 | −1.00 ポイント |
| 米連邦準備制度理事会(FRB) · アメリカ合衆国 | 3.75–4.00% | 2026-11-13 | 0 ポイント |
| 欧州中央銀行 | 2.50% | 2026-11-17 | +0.50 ポイント |
| スウェーデン国立銀行 · スウェーデン | 2.00% | 2026-11-17 | +0.25 ポイント |
| サウジアラビア中央銀行 · サウジアラビア | 4.50% | 2026-10-29 | 0 ポイント |
| オーストラリア準備銀行 · オーストラリア | 4.60% | 2026-10-31 | +1.00 ポイント |
| トルコ共和国中央銀行 · トルコ | 36.00% | 2026-11-06 | −3.50 ポイント |
| ロシア銀行 · ロシア | 14.00% | 2026-11-10 | −2.50 ポイント |
| 中国人民銀行 · 中国 | 3.00% | 2026-11-10 | 0 ポイント |
| カナダ銀行 · カナダ | 2.50% | 2026-11-16 | +0.25 ポイント |
| インド準備銀行 · インド | 5.50% | 2026-10-19 | 0 ポイント |
| イングランド銀行 · イギリス | 4.00% | 2026-11-17 | 0 ポイント |
| 日本銀行 · 日本 | 1.25% | 2026-11-10 | +0.75 ポイント |
| 韓国銀行 · 韓国 | 3.00% | 2026-11-02 | +0.50 ポイント |
最新の値:2026-11-10 データ更新日 2026-11-17 · 最新
出典: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS統計の利用条件; Board of Governors of the Federal Reserve System パブリックドメイン(米国政府の著作物); European Central Bank ECBの再利用ポリシー; The World Bank Group CC BY 4.0; Sveriges Riksbank リクスバンクのオープンデータ利用条件; Reserve Bank of Australia 2026 RBAの著作権条件 (Cash Rate); Bank of Canada カナダ銀行の利用規約; Bank of England Open Government Licence v3.0
1年間の変化は、これらのデータからCalculatorLibが計算したものです。 ラベルはCalculatorLibによる翻訳で、BISの公式翻訳ではありません。
出典の詳細と算出方法
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
よくある質問
引き出し額が利息より少ない場合はどうなりますか? 残高は増えるか、一定のまま永遠に維持されるため、シミュレーターは「無期限」と表示します。
インフレは考慮されますか? いいえ。本ツールは引き出し額と名目利率を一定として計算します。実質的な購買力を概算したい場合は、インフレ率を差し引いた実質利率を入力してください。
特定の国だけで使えるツールですか? いいえ。この計算式はあらゆる通貨に適用でき、一定の利率で複利運用されるどんな貯蓄・投資口座にも当てはまります(日本のNISAや定期預金、海外のIRAなど、口座の種類を問いません)。