貯金目標シミュレーターでできること
このシミュレーターは、決めた期日までに目標金額を貯めるために、毎月いくら積み立てればよいかを計算します。「だいたいこのくらいかな」と感覚で考えるのではなく、目標額と期間を入力するだけで、運用中に得られる複利を踏まえたうえで必要な毎月の積立額を逆算します。住宅購入の頭金、緊急時のための生活防衛資金、旅行費用など、期日が決まったあらゆる貯金目標の計画に活用できます。
入力する項目
- 貯金目標額 ― 最終的に貯めたい金額(将来価値)です。
- 初期預入額 ― すでに手元にあるスタート資金(現在価値)で、利息によって増えていきます。
- 運用期間(年) ― お金が必要になるまでの年数です。
- 年利(%) ― 貯蓄に対して期待できる年間利回りです。
- 複利頻度 ― 利息が組み入れられる回数で、年1回・年2回・四半期ごと・毎月・毎日から選べます。
計算式のしくみ
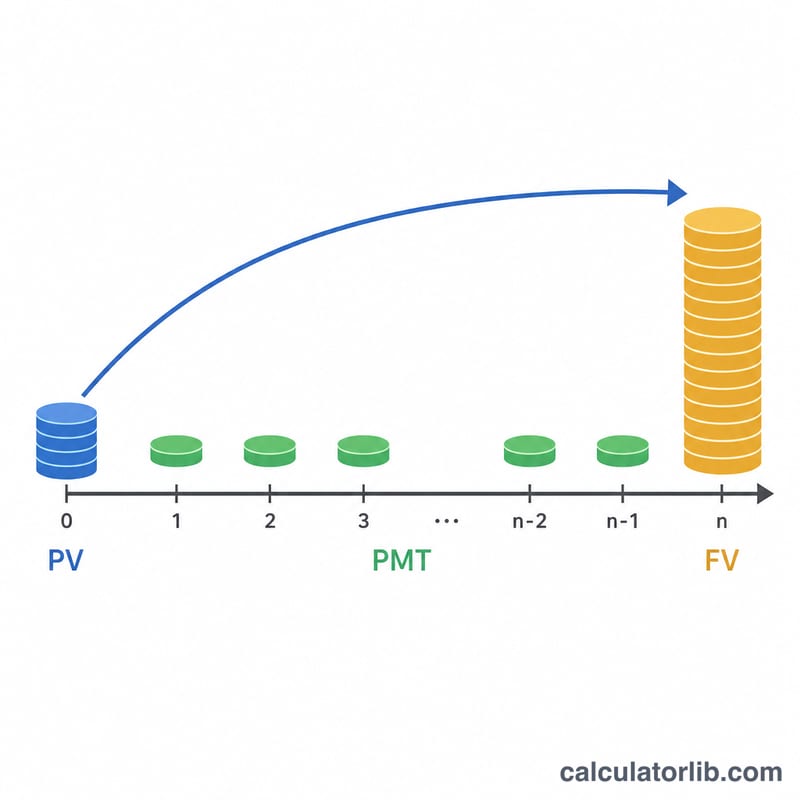
まず1期あたりの利率 r =(年利 ÷ 100)÷ 複利頻度 と、複利計算が行われる総回数 n × t = 年数 × 複利頻度 を求めます。そのうえで、年金終価(将来価値)の式を必要積立額について解きます。
PMT =(FV − PV ×(1+r)n×t)×(r × 複利頻度 / 12)÷((1+r)n×t − 1)
ここで FV は目標額、PV は初期預入額、(1+r)n×t は増加係数を表します。r × 複利頻度 / 12 の部分は、1期あたりの積立額を月単位の金額に換算するためのものです。年利が0%の場合は、残りの金額を月数で割るだけのシンプルな計算になります。また、総積立額(初期預入額 + 毎月の積立額 × 月数)と、得られる利息も合わせて表示します。
計算例
たとえば 5年で 20,000ドル を貯めたいとします。最初に 2,000ドル を預け入れ、年利4%で毎月複利(複利頻度=12)で運用するとしましょう。1期あたりの利率は 0.04 ÷ 12 ≈ 0.003333、複利計算は60回行われます。増加係数(1.003333)60 は約1.2210。初期預入額は約2,442ドルまで増えるため、残り約17,558ドルを積立で用意することになります。計算式から導かれる毎月の必要積立額はおよそ 265ドルです。60か月で約15,900ドルを積み立て、それに2,000ドルの初期預入を加え、残りは利息でまかなわれる計算になります。
シナリオ別の必要な毎月の積立額
下の表は、目標額 20,000ドル、初回預入額 2,000ドル、毎月複利、毎月末の預入という前提に基づいています。各金額は \(\text{PMT} = \left(\text{FV} - \text{PV}(1+r)^{n}\right)\cdot\frac{r}{(1+r)^{n}-1}\) により算出しており、\(r = \text{rate}/12\)、\(n = 12 \times \text{years}\) としています。「払込元本合計」は初回預入額と毎月の預入額の合計です。「獲得利息」は目標額から払込元本合計を差し引いた額です。金額は1ドル単位に四捨五入しており、払込元本と利息は四捨五入前の積立額から計算しています。
| 年数 | 年利 | 必要な毎月の積立額 | 払込元本合計 | 獲得利息 |
|---|---|---|---|---|
| 3 | 0% | $500 | $20,000 | $0 |
| 3 | 2% | $482 | $19,361 | $639 |
| 3 | 4% | $465 | $18,732 | $1,268 |
| 3 | 6% | $448 | $18,113 | $1,887 |
| 5 | 0% | $300 | $20,000 | $0 |
| 5 | 2% | $282 | $18,930 | $1,070 |
| 5 | 4% | $265 | $17,890 | $2,110 |
| 5 | 6% | $248 | $16,879 | $3,121 |
| 10 | 0% | $150 | $20,000 | $0 |
| 10 | 2% | $132 | $17,875 | $2,125 |
| 10 | 4% | $116 | $15,869 | $4,131 |
| 10 | 6% | $100 | $13,980 | $6,020 |
5年・年利4%の行の検算: \(r = 0.04/12 \approx 0.003333\)、\(n = 60\) なので、\((1+r)^{60} \approx 1.22100\)。すると \(2{,}000 \times 1.22100 \approx 2{,}442\)、\(20{,}000 - 2{,}442 = 17{,}558\)。これに \(0.003333/0.22100 \approx 0.015083\) を掛けると、毎月の積立額は約$264.83となり、表の265ドルに丸められます。60か月間の積立額は約15,890ドルで、これに初回預入額2,000ドルを加えると払込元本は17,890ドル、獲得利息は約2,110ドルです。
年利が0%の場合、必要な積立額は単純に \((20{,}000 - 2{,}000)/\text{months}\) です。
結果の解釈
必要な毎月の金額は、初回預入額と合わせて、想定された一定の利率のもとで目標額まで増える一定の預入額です。これは一律の単一の金額であり、時間とともに変化する積立計画を示すものではありません。
獲得利息は、目標額から実際に入金した総額を差し引いた額です:
$$\text{Interest} = \text{FV} - \left(\text{PV} + \text{PMT}\times 12 \times \text{years}\right)$$
目標額のうち利息で賄われる割合は、期間が長く、利率が高いほど大きくなります。上の20,000ドルの例では、年利2%・3年では利息が目標額の約3%、年利4%・5年では約11%、年利6%・10年では約30%をまかないます。期間が長いほど複利が働く時間が増えるため、毎月の預入額は期間の伸び以上に速く減少します。
結果の前提条件:
- 年利は期間全体を通じて一定のままであると仮定しています。
- 税金、口座手数料、インフレは差し引いていません。実質価値では、目標額の購買力は名目額より低くなる可能性があります。
- 預入は毎月末に定期的に行われ、飛ばしたり変更したりしないものとします。
- 利息は選択した頻度で複利計算されます。同じ名目年利であれば、複利の頻度が高いほど増加額はわずかに大きくなります。
実際の収益率は変動します。預金金利は変わり、投資収益は保証されず、一部の期間ではマイナスになることもあります。この結果は、示された前提のもとでの計画上の概算として扱い、予測とはみなさないでください。これは一般的な情報であり、金融アドバイスではありません。
よくある質問
複利頻度はそんなに影響するのですか? はい。複利の回数が多い(たとえば毎日複利)ほど得られる利息はわずかに増え、その分だけ毎月必要な積立額が下がります。
結果がマイナスになったらどうすれば? 毎月の積立額がマイナスと表示される場合は、初期預入額だけでも利息によって目標額を上回ることを意味します。つまり、追加で積み立てる必要はありません。
表示された年利は保証されるのですか? いいえ。年利はあくまで想定値です。変動する運用には控えめな数値を使い、状況が変わったら改めて計算し直すことをおすすめします。