このシミュレーターでできること
このツールは、現在の貯金残高からスタートし、毎月一定額を積み立てながら複利で運用したとき、設定した目標金額に到達するまでの期間を計算します。「いつ貯まるんだろう?」と感覚で考えるのではなく、目標達成までの正確な月数(そして年数)がひと目でわかります。住宅購入の頭金、生活防衛資金、旅行費用など、あらゆる目標づくりの計画に役立ちます。
使い方
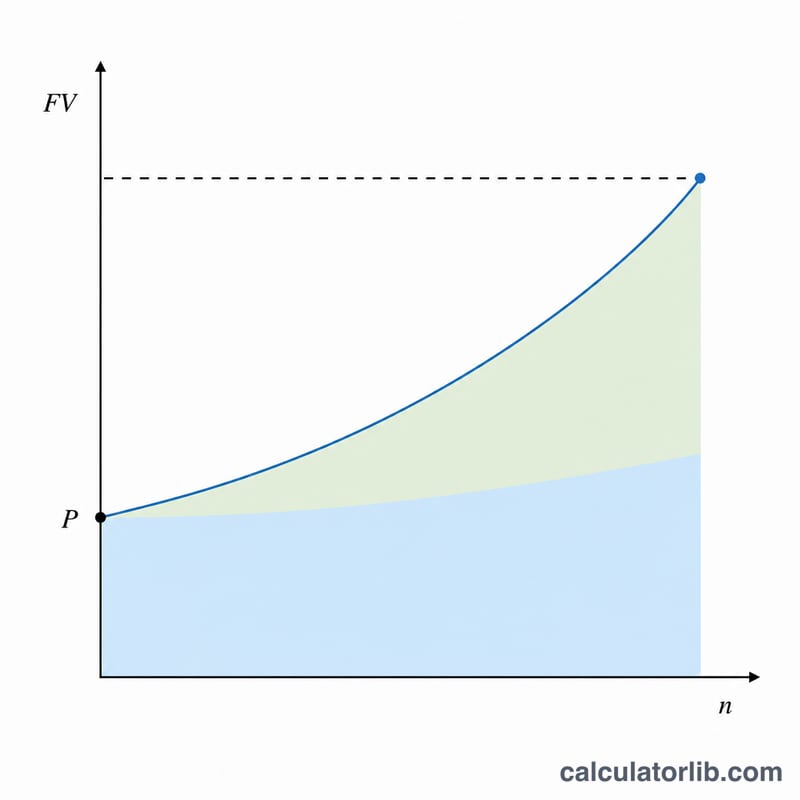
入力するのは次の4つの値です。達成したい目標貯金額(将来の目標額)、いま手元にある現在の貯金額、毎月積み立てる予定の毎月の積立額、そして口座やファンドの年利(%)です。シミュレーターは年利を月利に換算し、毎月複利で計算したうえで、目標に届くまでに必要な期間を表示します。
計算式の解説
計算の基本となる式は次のとおりです。
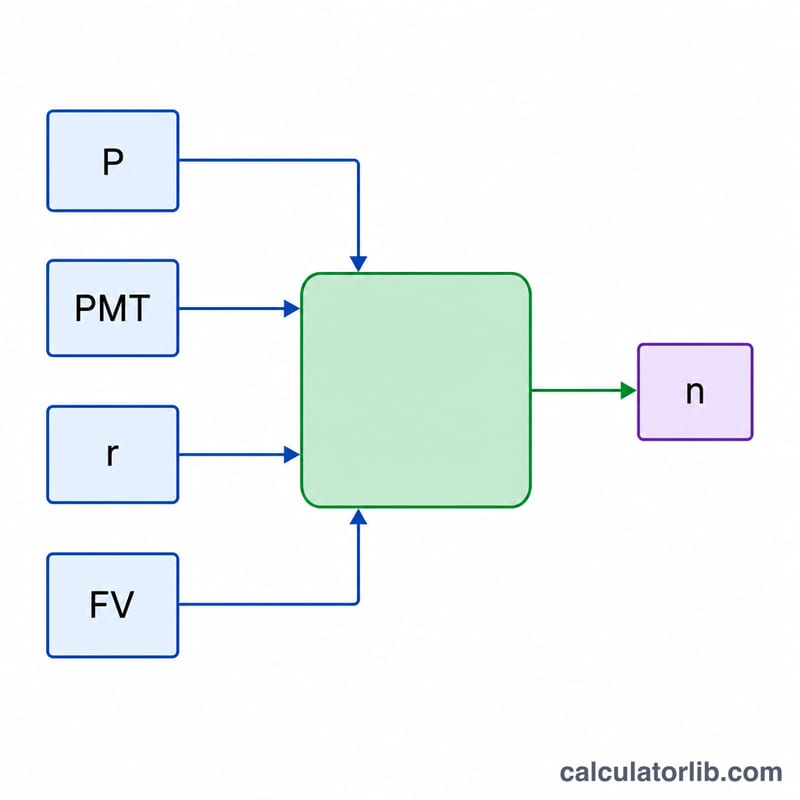
$$n = \frac{\ln\!\left(\dfrac{FV \cdot r + PMT}{P \cdot r + PMT}\right)}{\ln(1 + r)}$$ここで \(n\) は月数、\(FV\) は目標金額、\(P\) は現在の残高、\(PMT\) は毎月の積立額、\(r\) は月利(年利 ÷ 12 ÷ 100)を表します。この自然対数を使った式によって、最初の残高と毎月の積立の両方に複利が効いていく様子を正確に反映できます。なお年利が0%の場合は、式は \(n = \dfrac{FV - P}{PMT}\) とシンプルになります。
計算例
たとえば、目標金額が50,000ドル、すでに5,000ドルを持っていて、毎月500ドルを積み立て、年利6%で運用するとします。月利は \(r = 0.06 / 12 = 0.005\) です。これを式に当てはめると、$$n = \frac{\ln\!\left(\dfrac{50000 \cdot 0.005 + 500}{5000 \cdot 0.005 + 500}\right)}{\ln(1.005)} = \frac{\ln(750 / 525)}{\ln(1.005)} \approx \frac{0.3567}{0.0049875} \approx 71.5$$ 71.5か月、つまり約5.96年で目標に到達する計算になります。
主要中央銀行の政策金利
主要中央銀行の最新の政策金利(自動更新)。銀行の預金金利・貸出金利はこの水準に連動します。
- 日本銀行 · 日本
- 1.25%
- 基準日
- 2026-11-10
- 1年間の変化
- +0.75 ポイント
直近の変化 上昇 +25 bp 日本銀行は2026-09-24に金利を変更しました:1.00%から1.25%へ。
| 中央銀行 | 政策金利 | 基準日 | 1年間の変化 |
|---|---|---|---|
| ブラジル中央銀行 · ブラジル | 13.75% | 2026-11-16 | −1.25 ポイント |
| メキシコ銀行 · メキシコ | 6.25% | 2026-11-10 | −1.00 ポイント |
| 米連邦準備制度理事会(FRB) · アメリカ合衆国 | 3.75–4.00% | 2026-11-13 | 0 ポイント |
| 欧州中央銀行 | 2.50% | 2026-11-16 | +0.50 ポイント |
| スウェーデン国立銀行 · スウェーデン | 2.00% | 2026-11-16 | +0.25 ポイント |
| サウジアラビア中央銀行 · サウジアラビア | 4.50% | 2026-10-29 | 0 ポイント |
| オーストラリア準備銀行 · オーストラリア | 4.60% | 2026-10-31 | +1.00 ポイント |
| トルコ共和国中央銀行 · トルコ | 36.00% | 2026-11-06 | −3.50 ポイント |
| ロシア銀行 · ロシア | 14.00% | 2026-11-10 | −2.50 ポイント |
| 中国人民銀行 · 中国 | 3.00% | 2026-11-10 | 0 ポイント |
| カナダ銀行 · カナダ | 2.50% | 2026-11-13 | +0.25 ポイント |
| インド準備銀行 · インド | 5.50% | 2026-10-19 | 0 ポイント |
| イングランド銀行 · イギリス | 4.00% | 2026-11-16 | 0 ポイント |
| 日本銀行 · 日本 | 1.25% | 2026-11-10 | +0.75 ポイント |
| 韓国銀行 · 韓国 | 3.00% | 2026-11-02 | +0.50 ポイント |
最新の値:2026-11-10 データ更新日 2026-11-16 · 最新
出典: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS統計の利用条件; Board of Governors of the Federal Reserve System パブリックドメイン(米国政府の著作物); European Central Bank ECBの再利用ポリシー; The World Bank Group CC BY 4.0; Sveriges Riksbank リクスバンクのオープンデータ利用条件; Reserve Bank of Australia 2026 RBAの著作権条件 (Cash Rate); Bank of Canada カナダ銀行の利用規約; Bank of England Open Government Licence v3.0
1年間の変化は、これらのデータからCalculatorLibが計算したものです。 ラベルはCalculatorLibによる翻訳で、BISの公式翻訳ではありません。
出典の詳細と算出方法
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
よくある質問
複利は毎月計算されるの? はい。利息は毎月付与され、積立も毎月行われる前提で計算しています。
目標額がすでに現在の残高より少ない場合は? その場合はすでに目標を達成しているとみなされ、結果は実質的に0か月になります。
税金やインフレは考慮されているの? いいえ。表示される結果は税引き前・名目ベースの目安です。税引き後やインフレを考慮した実質リターンを試算したい場合は、入力する利率を低めに設定して調整してください。なお、米ドルでの例を用いていますが、計算ロジック自体は通貨を問わず同じように使えます。