このシミュレーターでできること
この貯蓄目標シミュレーターは、初期資金(まとまったお金)からスタートし、毎回一定額を積み立て、複利で運用したときに、目標金額へ到達するまでにどのくらいの期間がかかるかを計算します。これは通貨を問わず使える普遍的な複利計算で、表示される記号が違うだけで世界中どの通貨でも同じように使えます(例では米ドル「$」を用いていますが、円でも考え方は同じです)。なお、税金・手数料・金利変動は考慮しないため、シンプルで明確な目安としての試算結果が得られます。
使い方
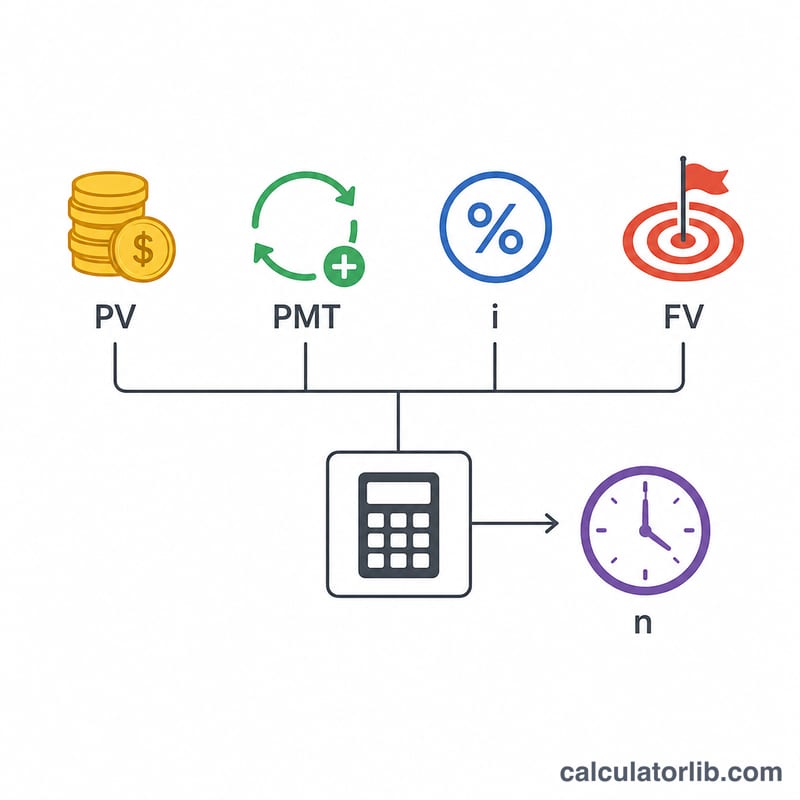
初期金額(現在価値。多くの場合は0)、到達したい貯蓄目標、1期あたりの毎回の積立額、そして年利(%)を入力します。次に、複利の計算頻度と積立の頻度を選びます。積立は複利計算と同じ頻度で行われるものとして計算します。さらに、積立を各期の期末に行うか(期末払い/普通年金)、それとも期首に行うか(期首払い/期首年金)を選択してください。計算結果には、到達までの年数、必要な期間数(整数)、積立総額、そして得られる利息の合計が表示されます。
計算式の解説
年金終価の式 \(FV = PV(1+i)^{n} + PMT \cdot \left[\dfrac{(1+i)^{n} - 1}{i}\right]\) を出発点に、これを n について解きます。i を1期あたりの利率(年利 ÷ 年間の期数)とすると、解は次のようになります:
$$n = \frac{\ln\!\left(\dfrac{FV + PMT/i}{PV + PMT/i}\right)}{\ln(1+i)}$$
期首払い(期首年金)の場合は、\(PMT/i\) を \(PMT(1+i)/i\) に置き換えます。金利が0%のときは残高が積立だけで増えていくため、\(n = (FV - PV)/PMT\) となります。
計算例
初期資金$1,000、目標$10,000、毎月$100を積み立て、年利5%・毎月複利の場合で考えてみましょう。1期あたりの利率は \(i = 0.05/12 = 0.0041667\)、\(PMT/i = 24{,}000\) です。すると \(x = (10{,}000 + 24{,}000)/(1{,}000 + 24{,}000) = 1.36\) となり、$$n = \frac{\ln(1.36)}{\ln(1.0041667)} \approx 73.95\ \text{か月}$$これを切り上げて74か月、つまり約6年2か月かかります。積立総額は \(1{,}000 + 100 \times 74 = \$8{,}400\)、得られる利息はおよそ$1,607です。
目標達成までの期間:シナリオ比較
すべてのシナリオは$1,000から始めて$10,000を目指します。積立は毎月末に行われ(通常年金)、利息は毎月複利で計算されます。期間数は記事の公式から求めます:
$$n = \frac{\ln\left(\frac{\text{FV}+k}{\text{PV}+k}\right)}{\ln(1+i)},\quad k=\frac{d}{i},\quad i=\frac{\text{annual rate}}{12}$$
金利0%の場合、公式は\(n = (10{,}000 - 1{,}000)/d\)に簡略化されます。目標は積立日にしか達成されないため、すべての結果は切り上げて1か月単位で示しています。
| 毎月の積立額 | 年利0% | 年利3% | 年利5% | 年利7% |
|---|---|---|---|---|
| $50 | 180か月(15.00年) | 143か月(11.92年) | 127か月(10.58年) | 114か月(9.50年) |
| $100 | 90か月(7.50年) | 80か月(6.67年) | 74か月(6.17年) | 70か月(5.83年) |
| $200 | 45か月(3.75年) | 43か月(3.58年) | 41か月(3.42年) | 40か月(3.33年) |
| $500 | 18か月(1.50年) | 18か月(1.50年) | 18か月(1.50年) | 17か月(1.42年) |
計算の検証(毎月$100、年利5%): \(i = 0.05/12 \approx 0.0041667\)、\(k = 100/0.0041667 = 24{,}000\)。すると\(n = \ln(34{,}000/25{,}000)/\ln(1.0041667) = 0.30748/0.004158 \approx 73.95\)となり、切り上げて74か月になります。
注意:短期間では、利率よりも積立額の大きさがはるかに重要です。毎月$50の場合、利率を0%から7%に上げると66か月短縮されます。0%で積立額を$50から$500に増やすと、162か月短縮されます。毎月$500では、4つの利率の差は最大でも1か月です。利息の影響は、お金を運用している期間が長いほど大きくなります。
主な用語と変数
- 現在価値(PV):開始時点ですでに持っている金額(「開始額」)。
- 将来価値(FV):到達したい目標残高(「貯蓄目標」)。
- 定期積立額(d):毎月や毎週など、各期間に追加する積立額。
- 年利と期間利率:年利は名目上の年率です。期間利率は\(i = \text{annual rate}/(100 \times m)\)で、\(m\)は1年あたりの期間数です。例えば、年6%の毎月複利では、\(i = 0.005\)(月利)になります。
- 期間数(n):目標に到達するために必要な複利または積立の期間数。年数は\(t = n/m\)で求めます。
- 複利の回数(m):1年間に利息が残高に加算される回数(1=年1回、4=四半期ごと、12=毎月、365=毎日)。この計算ツールでは、積立も同じスケジュールで行われます。
- 通常年金と期首払い年金:通常年金では、積立は各期間の末に行われ、その期間には利息がつきません。期首払い年金では、積立は各期間の初めに行われ、利息が1期間早くつくため、目標にはわずかに早く到達するのが通常です。
- 獲得利息の合計:最終残高から開始額と全積立額を差し引いた額。自分のお金ではなく、運用の増加分によって得られた目標の部分です。
結果の解釈
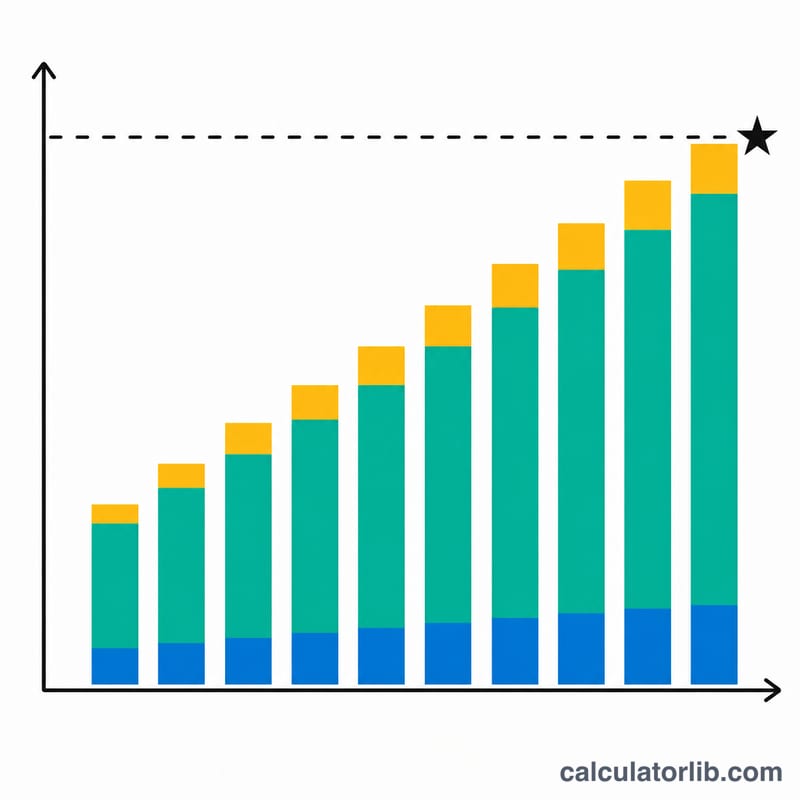
結果は、残高が初めて目標に達するまでの期間数(および年数)です。目標は2つの部分に分けられます。拠出額(開始額と全積立額の合計)と利息(それ以外のすべて)です。
例:開始額$1,000、毎月$100、年利5%(毎月複利)、目標額$10,000、74か月。拠出額は\(1{,}000 + 74 \times 100 = 8{,}400\)です。74か月目の残高は約$10,010なので、利息は約$1,600、残高の約16%になります。
初期の数年が拠出額主導になる理由:利息は現在の残高に対して計算されます。残高が小さいと、各期間の利息は積立額と比べて小さくなります。例えば、$1,000に対する年5%の利息は月に約$4で、積立額は$100です。
後の数年が利息主導になる理由:残高が増えると、そこから生じる利息も増えます。やがて月々の利息が積立額と同額か、それ以上になることもあります。この時点では、過去の積立額だけでなく過去の利息にも複利が働いています。
運用期間が長いほど利息の割合が高くなる理由:同じお金がより多くの期間運用されるため、より多くの複利効果が生まれます。上の比較表が示すように、短期間で大きな額を積み立てるより、長期間で少額を積み立てるほうが、一般に利息の割合は大きくなります。
このモデルの限界:
- 期間全体で1つの固定利率を使用します。実際の貯蓄や投資のリターンは変動し、投資は元本を失う可能性もあります。
- 税金、口座手数料、ファンドの経費は考慮していません。これらは実際の増加額を減らします。
- インフレを考慮していません。目標額と結果はどちらも名目上のドル建てのため、目標に到達したときには購買力が低くなっている可能性があります。
- 毎回の積立を欠かさず、引き出しも行わないことを前提としています。
これは一般的な情報であり、金融アドバイスではありません。結果は計画のための概算として使い、必要に応じて専門家に確認することをご検討ください。
主要中央銀行の政策金利
主要中央銀行の最新の政策金利(自動更新)。銀行の預金金利・貸出金利はこの水準に連動します。
- 日本銀行 · 日本
- 1.25%
- 基準日
- 2026-11-10
- 1年間の変化
- +0.75 ポイント
直近の変化 上昇 +25 bp 日本銀行は2026-09-24に金利を変更しました:1.00%から1.25%へ。
| 中央銀行 | 政策金利 | 基準日 | 1年間の変化 |
|---|---|---|---|
| ブラジル中央銀行 · ブラジル | 13.75% | 2026-11-16 | −1.25 ポイント |
| メキシコ銀行 · メキシコ | 6.25% | 2026-11-10 | −1.00 ポイント |
| 米連邦準備制度理事会(FRB) · アメリカ合衆国 | 3.75–4.00% | 2026-11-13 | 0 ポイント |
| 欧州中央銀行 | 2.50% | 2026-11-16 | +0.50 ポイント |
| スウェーデン国立銀行 · スウェーデン | 2.00% | 2026-11-16 | +0.25 ポイント |
| サウジアラビア中央銀行 · サウジアラビア | 4.50% | 2026-10-29 | 0 ポイント |
| オーストラリア準備銀行 · オーストラリア | 4.60% | 2026-10-31 | +1.00 ポイント |
| トルコ共和国中央銀行 · トルコ | 36.00% | 2026-11-06 | −3.50 ポイント |
| ロシア銀行 · ロシア | 14.00% | 2026-11-10 | −2.50 ポイント |
| 中国人民銀行 · 中国 | 3.00% | 2026-11-10 | 0 ポイント |
| カナダ銀行 · カナダ | 2.50% | 2026-11-13 | +0.25 ポイント |
| インド準備銀行 · インド | 5.50% | 2026-10-19 | 0 ポイント |
| イングランド銀行 · イギリス | 4.00% | 2026-11-16 | 0 ポイント |
| 日本銀行 · 日本 | 1.25% | 2026-11-10 | +0.75 ポイント |
| 韓国銀行 · 韓国 | 3.00% | 2026-11-02 | +0.50 ポイント |
最新の値:2026-11-10 データ更新日 2026-11-16 · 最新
出典: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS統計の利用条件; Board of Governors of the Federal Reserve System パブリックドメイン(米国政府の著作物); European Central Bank ECBの再利用ポリシー; The World Bank Group CC BY 4.0; Sveriges Riksbank リクスバンクのオープンデータ利用条件; Reserve Bank of Australia 2026 RBAの著作権条件 (Cash Rate); Bank of Canada カナダ銀行の利用規約; Bank of England Open Government Licence v3.0
1年間の変化は、これらのデータからCalculatorLibが計算したものです。 ラベルはCalculatorLibによる翻訳で、BISの公式翻訳ではありません。
出典の詳細と算出方法
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
よくある質問(FAQ)
金利を0%にするとどうなりますか? 線形の式 \(n = (FV - PV)/PMT\) が使われ、積立だけで目標に到達する計算になります。
積立なしでも目標に到達できますか? はい。初期残高があり、金利がプラスであれば可能です。この場合は純粋な複利成長として \(n = \ln(FV/PV)/\ln(1+i)\) を計算します。
なぜ期間数(整数)は切り上げられるのですか? 利息の付与と積立は各期の終わりという離散的なタイミングで行われるため、目標額に届くにはもう1期分まるごと必要になるからです。