この計算ツールでできること
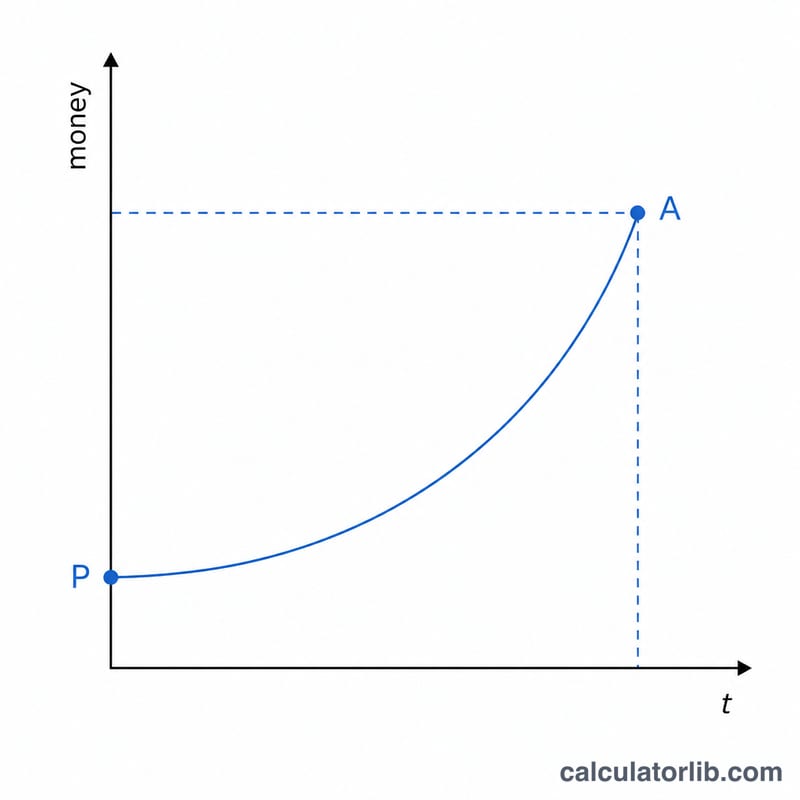
このツールは、一括投資した資金や貯蓄残高が、初期金額からあなたの設定した目標金額まで成長するのに何年かかるかを計算します。年利は一定とし、1年あたり指定した回数だけ複利で運用されることを前提としています。標準的な複利計算の公式を「時間(期間)」について解く形に組み替えているため、「何年後にいくらになるか」を一つずつ試す必要はなく、目標到達までの正確な期間を一発で求められます。
使い方
初期金額(P)、到達したい目標金額(A)、年利(%)、そして複利の頻度(年1回・毎月・毎日など)を入力してください。計算結果として、到達までの期間が「年単位」で表示されるほか、「○年○か月」という形での概算、さらに合計月数も確認できます。
計算式の解説
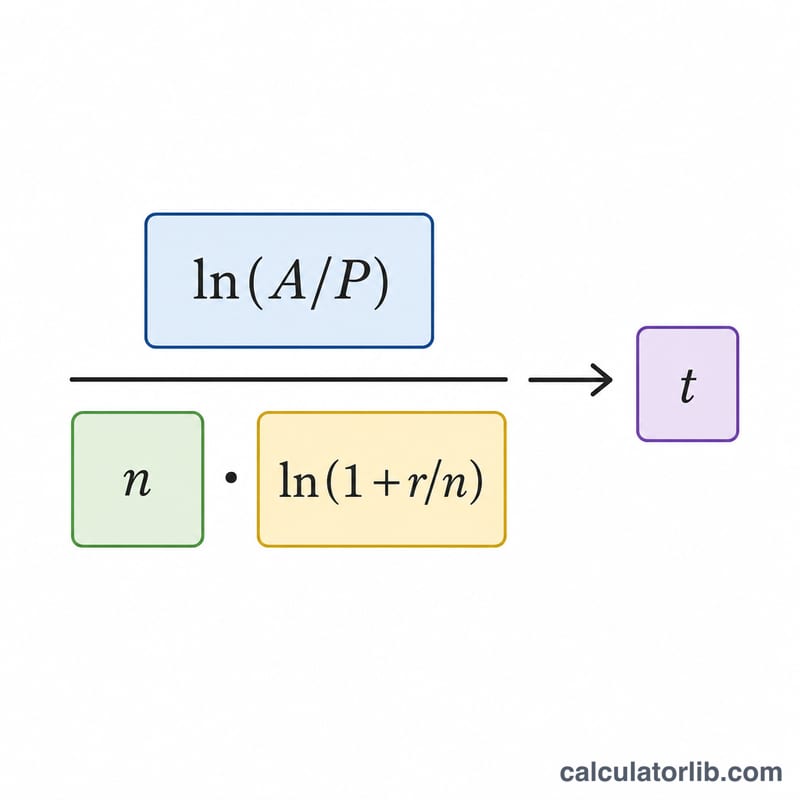
資産の成長を表す公式は $$A = P\left(1 + \frac{r}{n}\right)^{nt}$$ です。これを期間 \(t\) について解くと $$t = \frac{\ln(A/P)}{n \times \ln\left(1 + \frac{r}{n}\right)}$$ となります。ここで \(r\) は利率を小数で表したもの(5% = 0.05)、\(n\) は1年あたりの複利回数です。指数関数的な成長を「逆算」して期間を求めるため、自然対数(ln)が登場します。
計算例
たとえば1,000ドルを投資し、年利5%・毎月複利(\(n = 12\))で2,000ドルに到達させたい場合を考えます。このとき \(r/n = 0.05/12 \approx 0.0041667\) となり、\(\ln(1.0041667) \approx 0.0041580\) です。したがって $$t = \frac{\ln(2)}{12 \times 0.0041580} = \frac{0.693147}{0.049896} \approx 13.89\ \text{年}$$ つまりおよそ13年11か月かかる計算になります。
異なる利率と複利頻度での2倍または目標額到達までの期間
この表は、一定の名目年利率で一括投資額が2倍(A/P = 2)になるまでに何年かかるかを示しています。計算には \(t = \dfrac{\ln(A/P)}{n\,\ln(1 + r/n)}\) を用い、\(n = 1\)(年次)、\(n = 12\)(月次)、\(n = 365\)(日次)としています。値は小数点第2位で四捨五入しています。
| 名目金利 | 年次 (n = 1) | 月次 (n = 12) | 日次 (n = 365) |
|---|---|---|---|
| 2% | 35.00年 | 34.69年 | 34.66年 |
| 4% | 17.67年 | 17.36年 | 17.33年 |
| 6% | 11.58年 | 11.55年 | |
| 8% | 9.01年 | 8.69年 | 8.67年 |
| 10% | 7.27年 | 6.96年 | 6.93年 |
複利の頻度を高めると期間は短くなりますが、その効果は利率そのものの効果に比べて小さいものです。これらの利率の範囲では、月次から日次に変えても短縮されるのはわずか数百分の1年(数日程度)です。
その他の増加倍率(6%、年次複利)
| 増加倍率 (A/P) | 年数 |
|---|---|
| 2×(2倍) | 11.90 |
| 3×(3倍) | 18.85 |
| 10× | 39.52 |
3倍の場合の代入例:\(t = \dfrac{\ln 3}{\ln 1.06} = \dfrac{1.098612}{0.058269} \approx 18.85\) 年。
72の法則 早見表
72の法則は暗算に使える近道です。2倍になるまでの年数は、おおよそ72を年利(%)で割った値になります。年次複利の場合の正確な2倍期間は \(t = \dfrac{\ln 2}{\ln(1 + r)}\) で求められます。ここで \(r\) は小数で表した利率です。
| 利率 | 72の法則による推定値(年) | 正確な値、年次複利(年) |
|---|---|---|
| 1% | 72.00 | 69.66 |
| 2% | 36.00 | 35.00 |
| 3% | 24.00 | 23.45 |
| 5% | 14.40 | 14.21 |
| 6% | 12.00 | 11.90 |
| 8% | 9.00 | 9.01 |
| 9% | 8.00 | 8.04 |
| 12% | 6.00 | 6.12 |
この近似は、おおむね6%から10%の利率で最も正確です。低い利率では2倍期間を長めに見積もり(1%では約2.3年長くなります)、高い利率ではやや短めに見積もります。この法則は年次複利を前提としており、より頻繁な複利計算では実際の期間がもう少し短くなります。
結果の解釈
この計算機は、一定の名目年利率のもとで一括投資額が目標額に達するまでに必要な期間を返します。追加の積立や引き出しはないと仮定しており、税金、手数料、インフレは考慮していません。これらのいずれかがご自身の状況に当てはまる場合、実際の期間は異なります。
結果は金額の絶対値ではなく、比率 \(A/P\) のみに依存します。例えば、年6%・月次複利の場合は次のとおりです。
$$t = \frac{\ln 2}{12 \cdot \ln(1 + 0.06/12)} = \frac{0.693147}{12 \times 0.0049875} \approx 11.58 \text{年}$$
$1,000を元手に$2,000を目指す場合でも、$100,000を元手に$200,000を目指す場合でも、どちらも \(A/P = 2\) となるため、結果は同じです。
実際の投資収益率は年によって変動し、保証されるものではない点にご注意ください。この結果は一定の利率を前提とした数学的な試算であり、予測や金融アドバイスではありません。個人的な判断をされる場合は、資格を持つ専門家への相談をご検討ください。
主要中央銀行の政策金利
主要中央銀行の最新の政策金利(自動更新)。銀行の預金金利・貸出金利はこの水準に連動します。
- 日本銀行 · 日本
- 1.25%
- 基準日
- 2026-11-10
- 1年間の変化
- +0.75 ポイント
直近の変化 上昇 +25 bp 日本銀行は2026-09-24に金利を変更しました:1.00%から1.25%へ。
| 中央銀行 | 政策金利 | 基準日 | 1年間の変化 |
|---|---|---|---|
| ブラジル中央銀行 · ブラジル | 13.75% | 2026-11-16 | −1.25 ポイント |
| メキシコ銀行 · メキシコ | 6.25% | 2026-11-10 | −1.00 ポイント |
| 米連邦準備制度理事会(FRB) · アメリカ合衆国 | 3.75–4.00% | 2026-11-13 | 0 ポイント |
| 欧州中央銀行 | 2.50% | 2026-11-17 | +0.50 ポイント |
| スウェーデン国立銀行 · スウェーデン | 2.00% | 2026-11-17 | +0.25 ポイント |
| サウジアラビア中央銀行 · サウジアラビア | 4.50% | 2026-10-29 | 0 ポイント |
| オーストラリア準備銀行 · オーストラリア | 4.60% | 2026-10-31 | +1.00 ポイント |
| トルコ共和国中央銀行 · トルコ | 36.00% | 2026-11-06 | −3.50 ポイント |
| ロシア銀行 · ロシア | 14.00% | 2026-11-10 | −2.50 ポイント |
| 中国人民銀行 · 中国 | 3.00% | 2026-11-10 | 0 ポイント |
| カナダ銀行 · カナダ | 2.50% | 2026-11-13 | +0.25 ポイント |
| インド準備銀行 · インド | 5.50% | 2026-10-19 | 0 ポイント |
| イングランド銀行 · イギリス | 4.00% | 2026-11-17 | 0 ポイント |
| 日本銀行 · 日本 | 1.25% | 2026-11-10 | +0.75 ポイント |
| 韓国銀行 · 韓国 | 3.00% | 2026-11-02 | +0.50 ポイント |
最新の値:2026-11-10 データ更新日 2026-11-17 · 最新
出典: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS統計の利用条件; Board of Governors of the Federal Reserve System パブリックドメイン(米国政府の著作物); European Central Bank ECBの再利用ポリシー; The World Bank Group CC BY 4.0; Sveriges Riksbank リクスバンクのオープンデータ利用条件; Reserve Bank of Australia 2026 RBAの著作権条件 (Cash Rate); Bank of Canada カナダ銀行の利用規約; Bank of England Open Government Licence v3.0
1年間の変化は、これらのデータからCalculatorLibが計算したものです。 ラベルはCalculatorLibによる翻訳で、BISの公式翻訳ではありません。
出典の詳細と算出方法
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
よくある質問
毎月の積立は反映されますか? いいえ。このツールは一括資金のみを前提としており、追加の入金や引き出しは考慮していません。継続的な積立を計算したい場合は、年金(積立)の将来価値を求めるモデルが必要です。
複利の頻度はなぜ重要なのですか? 複利の回数が多いほど1年あたりの利息がわずかに増えるため、同じ名目利率でも \(n\) が大きいほど目標にやや早く到達します。
利率が0%の場合はどうなりますか? 成長がまったくない状態では残高が増えないため、より高い目標に到達することはできません。そのため、この計算ツールでは正の利率を入力する必要があります。